一、研究观点
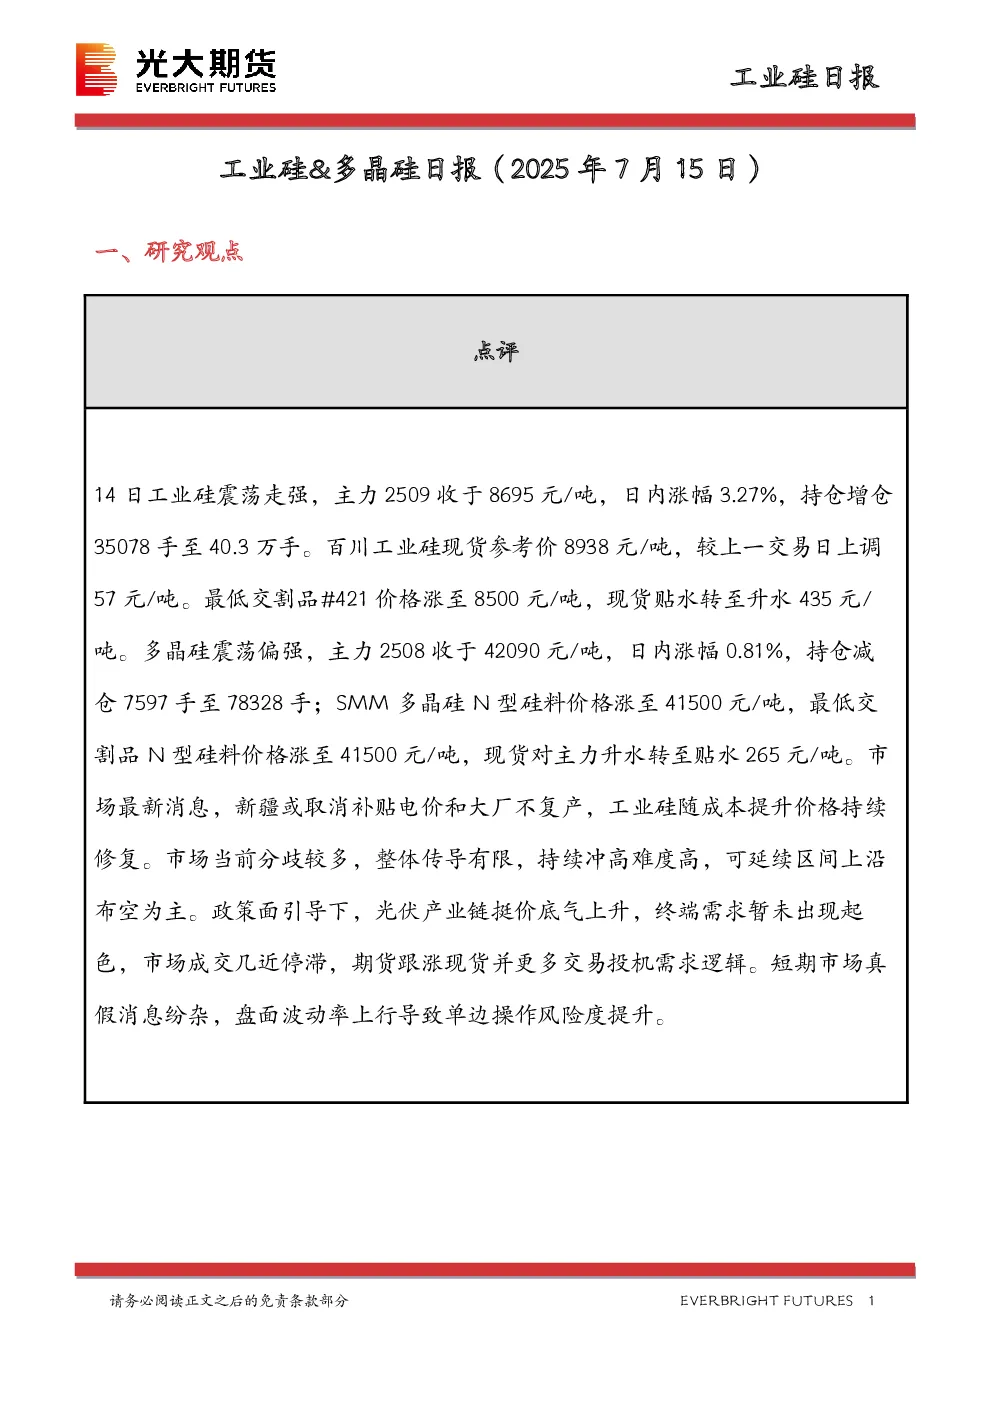
14日工业硅震荡走强,主力2509期货收于8695元/吨,涨幅3.27%,持仓增仓35078手至40.3万手。百川工业硅现货参考价8938元/吨,上涨57元/吨。最低交割品#421价格涨至8500元/吨,现货贴水转至升水435元/吨。多晶硅震荡偏强,主力2508期货收于42090元/吨,涨幅0.81%,持仓减仓7597手至78328手;SMM多晶硅N型硅料价格涨至41500元/吨,最低交割品N型硅料价格涨至41500元/吨,现货对主力升水转至贴水265元/吨。市场消息显示,新疆可能取消补贴电价和大厂不复产,工业硅随成本提升价格持续修复。当前市场分歧较多,整体传导有限,持续冲高难度高,建议延续区间上沿布空为主。政策面引导下,光伏产业链挺价底气上升,但终端需求暂未起色,市场成交停滞,期货跟涨现货,更多交易投机需求。短期市场真假消息纷杂,盘面波动率上行,单边操作风险提升。
二、日度数据监测
- 主力8420期货涨125,近月8465跌400。
- 不通氧553#硅(华东)涨100,黄埔港涨150,天津港涨100,昆明涨100,四川涨50,上海涨150。
- 通氧553#硅(华东)涨150,黄埔港涨150,天津港涨100,昆明涨50,新疆涨50。
- 421#硅(华东)涨100,有机硅用涨100,黄埔港涨100,天津港涨100,昆明涨100,有机硅用涨100,四川涨50,新疆涨50。
- 550/350#、550/300#价值未提供。
- 主力4133期货涨176,近月4085涨353。
- N型多晶硅料涨500,致密料/单晶用涨300,菜花料/单晶用涨500。
- DMC华东市场涨1000,生胶涨300,107胶涨1000,胶涨2000,二甲基硅油涨2000。
- 硅片(元/片):M10/G12平均价1.03/1.58,M10/G12涨0.00/0.00。
- 电池片(元/瓦):M10/G12平均价0.268,涨0.00/0.00/0.00/0.00。
- 工业硅仓单(日度):5022涨950。
- 广期所库存(周度):2585涨145。
- 黄埔港(周度):55000持平。
- 天津港(周度):69000跌1000。
- 昆明港(周度):49000持平。
- 工业硅厂库(周度):26970跌3800。
- 工业硅社库合计:44270跌4800。
- 多晶硅仓单(日度):2780持平。
- 广期所库存(周度):8.3持平。
- 多晶硅厂库(周度):#N/A涨27.38。
- 多晶硅社库合计:#N/A涨27.4。
三、图表分析
- 工业硅及成本端价格:各牌号价格、牌号价差、地域价差、用电价格、硅石价格、精煤价格均显示成本端支撑增强。
- 下游产成品价格:DMC、有机硅产成品价格、多晶硅价格、硅片价格、电池片价格、组件价格均呈现上涨趋势。
- 库存:工业硅期货库存、厂库库存、周度行业库存、周度库存变化显示库存下降趋势;DMC、多晶硅周度库存均显示库存下降趋势。
- 成本利润:主产地平均成本水平、平均利润水平、工业硅周度成本利润、铝合金加工行业利润、DMC成本利润、多晶硅成本利润均显示成本压力加大,利润空间收窄。
四、研究结论
工业硅和多晶硅市场短期震荡偏强,但整体传导有限,持续冲高难度高。政策面引导光伏产业链挺价,但终端需求未起色,市场成交停滞。成本端支撑增强,但利润空间收窄。建议延续区间上沿布空为主,短期市场真假消息纷杂,单边操作风险提升。