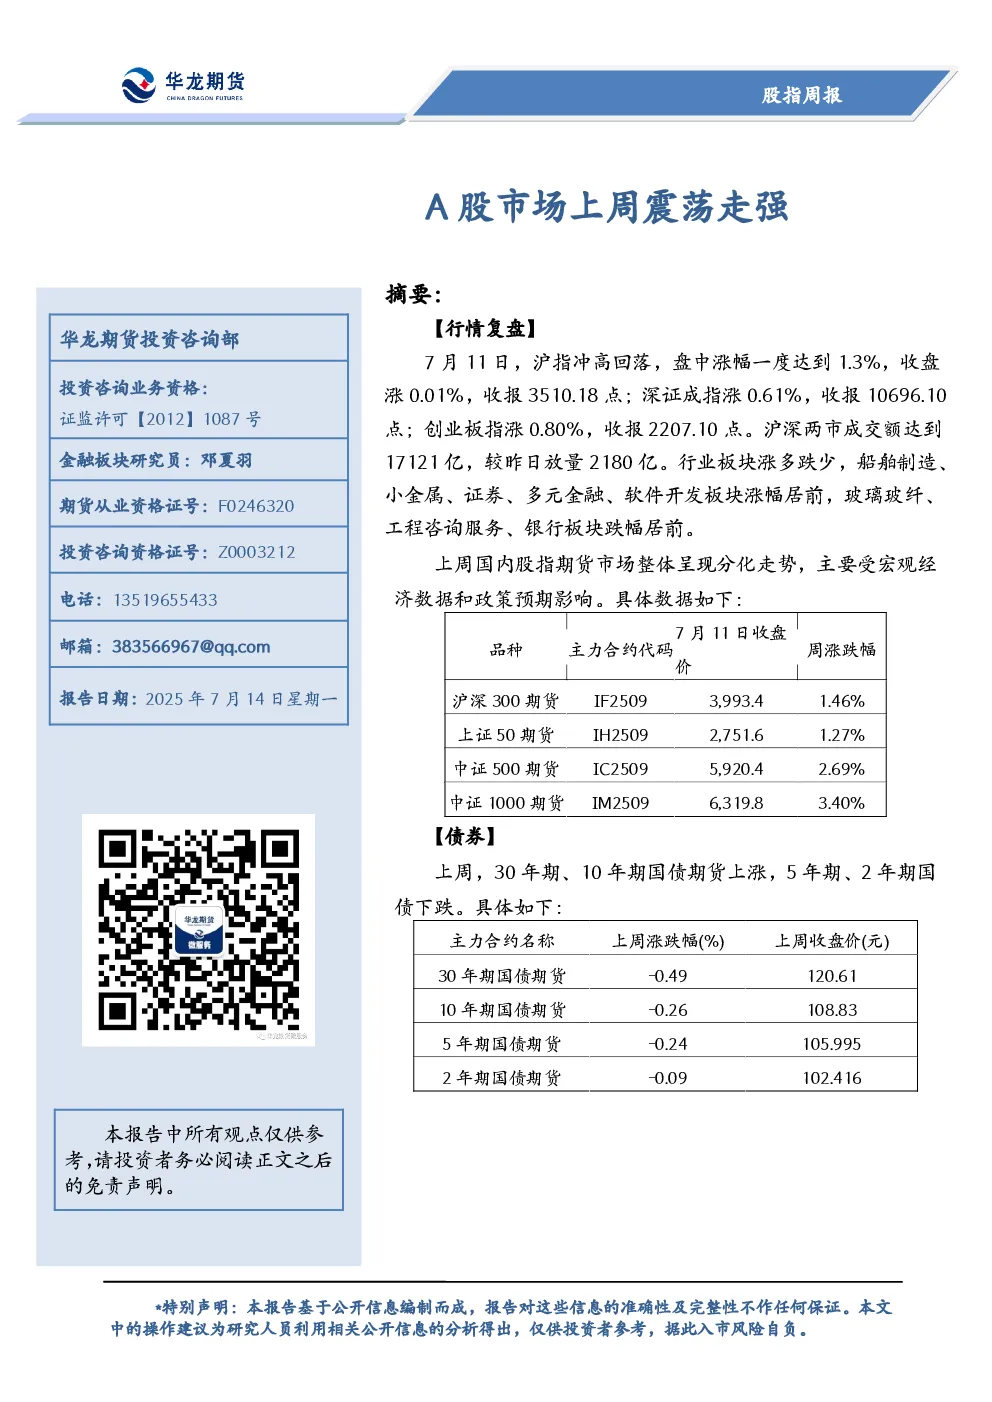
摘要
7月11日,A股市场震荡走强,沪指涨0.01%收报3510.18点,深证成指涨0.61%,创业板指涨0.80%。两市成交额17121亿,较前日放量。行业板块涨多跌少,船舶制造、小金属等领涨,玻璃玻纤等领跌。股指期货市场分化,中证500和1000期货涨超3%。
债券市场
上周国债期货分化,30年期、10年期国债期货上涨,5年期、2年期国债期货下跌。具体数据:30年期国债期货涨1.46%收报120.61元,10年期国债期货涨0.26%收报108.835元,5年期国债期货跌0.24%收报105.995元,2年期国债期货跌0.09%收报102.416元。
基本面分析
- 财政部通知:要求国有商业保险公司提高资产负债管理水平,调整经营效益类指标考核方式。
- 深交所修订创业板指数:引入风险警示股票月度剔除机制和ESG负面剔除机制,7月25日起实施。
- 业绩预告:7月12日,265家上市公司披露半年度业绩预告,112家报喜,占比42.26%。三和管、粤宏远A、华西证券预计净利润增幅超300%。
- 央行公开市场操作:上周净回笼2265亿元,本周将有4257亿元逆回购到期,周二还有1000亿元MLF到期。
估值分析
- 指数估值:截至7月11日,沪深300指数PE 13.34倍(分位点72.35%),PB 1.39倍;上证50指数PE 11.42倍(分位点84.12%),PB 1.25倍;中证1000指数PE 39.33倍(分位点58.24%),PB 2.18倍。
- 股债利差:采用市盈率倒数和股息率两种计算方法,沪深300股债利差为1.68%。
综合分析
- 股指期货:上周主力合约震荡上行,但品种分化明显。市场对7月底政治局会议政策预期强烈,推动风险偏好上升。
- 宏观经济:6月制造业PMI为49.7%,低于荣枯线;非制造业PMI为50.5%,小幅扩张。6月CPI同比涨0.1%,PPI同比下降3.6%,显示通缩压力。
- 市场观点:宽松流动性支撑A股底部,大盘或将保持易涨难跌,近期“进二退一”走势或成常态。建议交易者避免盲目追高,把握回调机会,理性交易。