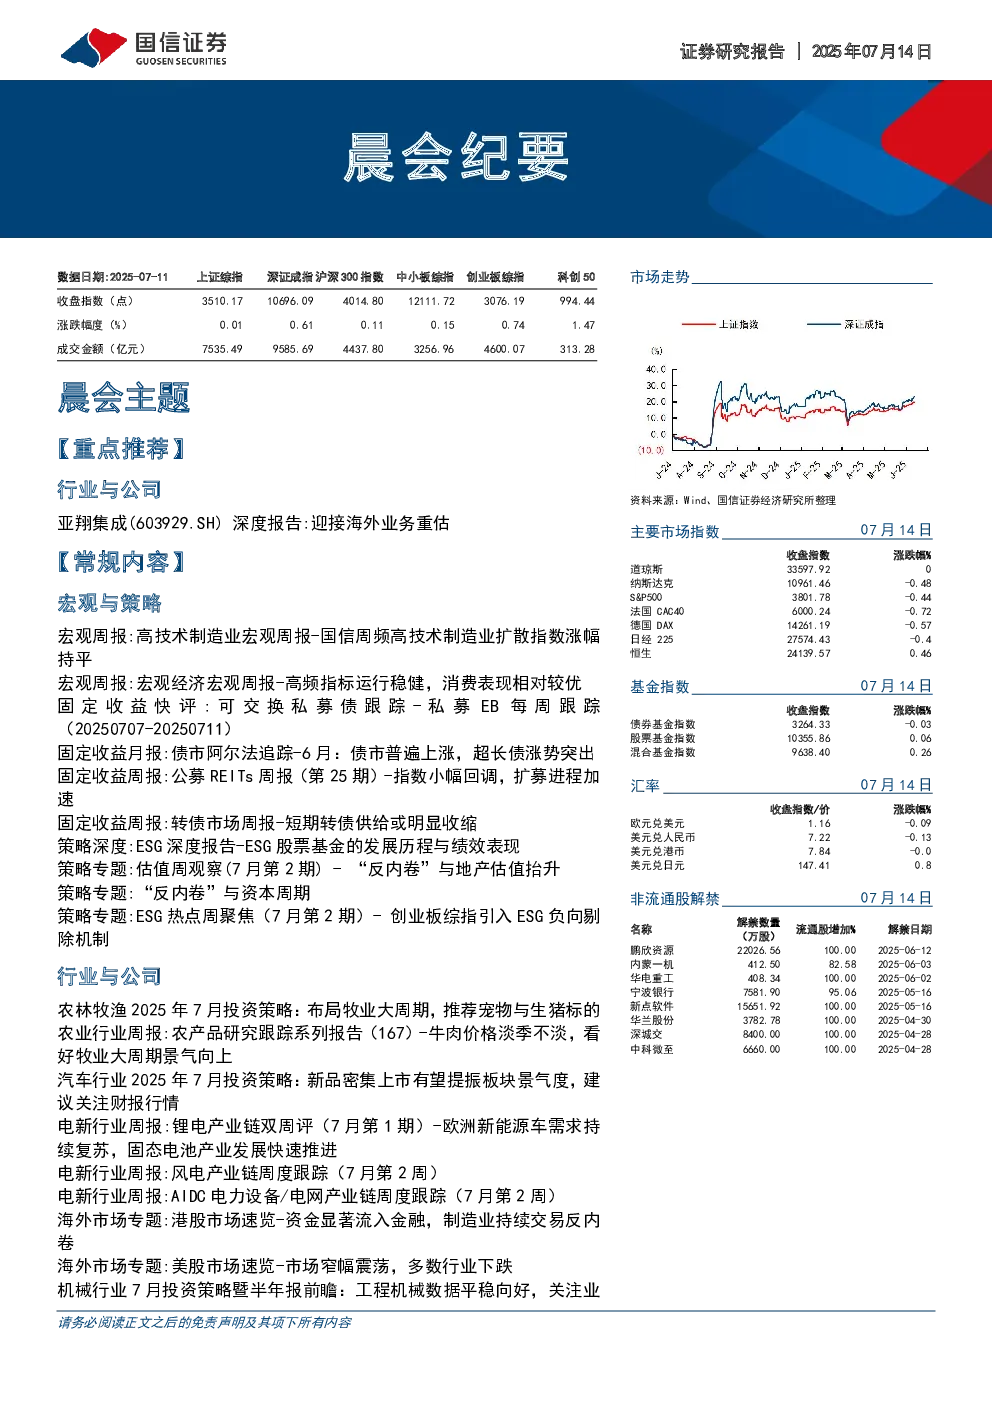
核心观点与关键数据
- 亚翔集成:公司凭借技术工艺优势,在新加坡连续斩获重大半导体工程订单,受益于全球政治经济不确定性增强和东南亚半导体产能扩建需求,有望持续获得新加坡重大项目订单。公司估值显著低于同业,海外业务有望迎来重估。上调盈利预测,维持“优于大市”评级。
- 高技术制造业:国信周频高技术制造业扩散指数A由正转负,指数B季节性回落。动态随机存储器、6-氨基青霉烷酸价格上升,半导体、医药行业景气度上升;六氟磷酸锂价格下降,新能源行业景气度下降。看好高技术制造业发展和结构调整。
- 宏观经济:高频指标运行稳健,消费表现相对较优。预计下周十年期国债利率将上行,上证综合指数将下行。预计7月CPI食品价格环比约为0.5%,非食品价格环比约为0.5%,整体CPI环比约为0.5%,CPI同比持平上月。预计7月PPI环比约为零,PPI同比回升至-3.4%。
- 固定收益:6月债市普遍上涨,超长债涨势突出。交运行业债券净价涨幅靠前,10年期以上国债和地方政府债存在正α。商业银行次级债存在明显阿尔法。
- 公募REITs:本周中证REITs指数收跌,产权类REITs走势弱于经营权类REITs。扩募进程加速,华夏华润商业REIT披露二次扩募计划,嘉实京东仓储物流REIT公布扩募方案。
- 转债市场:短期转债供给或明显收缩,跟涨势能已明显减弱,转债估值进一步压缩。建议关注正股高波强势能迅速消耗溢价率的平衡型转债,或高价低溢价且短期内不赎回的偏股型品种。
- ESG股票基金:ESG股票基金数量呈稳步增长态势,份额和净值则集中在相关股票市场大涨的几个时间区间里快速放量。ESG股票基金偏好大盘股和高成长股,在投资成长股市则获得了可观的正向溢价,同时还能获得一定程度的超额收益。
- A股估值:A股核心宽基涨多跌少,大盘价值受银行拖累小幅下跌。小盘股表现突出,小盘价值、小盘成长、小盘指数、中证2000涨幅均超过2%。中证2000的PE扩张显著。
- 新兴产业:新兴产业多数上涨。光伏、节能环保、新能源涨幅居前;智能汽车板块内部分化。非银金融和稀土永磁表现突出。
- 资本周期:行业集中度呈现倒U型分布,先经历了供给侧的优化和高度竞争后的出清,随后集中度走高形成垄断寡头格局,盈利也经历了类似的对称性分布。
- ESG热点:海外ESG热点事件包括绿色金融、碳中和、企业治理与环境保护四条主线上,政策、市场、技术协同发力,助力全球能源结构转型与气候应对。国内ESG热点事件包括政策密集出台、重大项目与金融工具同步落地,呈现“制度+项目+资本”三位一体推进格局。
- 农林牧渔:看好牧业大周期反转,2025年国内肉牛大周期或迎拐点,海内外肉牛及原奶景气有望共振上行。推荐宠物与生猪标的,包括光明肉业、中宠股份、牧原股份等。
- 汽车行业:2025年6月全国乘用车市场零售同比增长18.1%,环比增长7.6%。新能源汽车乘用车市场零售同比增长29.7%,环比增长8.2%。看好乘用车和国产替代零部件,推荐零跑汽车、江淮汽车、吉利汽车等。
- 电新行业:欧洲新能源车需求持续复苏,固态电池产业发展快速推进。建议关注低空经济与机器人产业布局领先企业、固态电池材料布局领先企业、需求持续回暖的消费电池企业等。
- 风电产业链:2025年陆上风机行业装机有望达100GW创历史新高。建议关注出口布局领先的管桩、海缆龙头,国内盈利筑底、出口加速的整机龙头,以及零部件企业25年量利齐增机会。
- AIDC电力设备/电网产业链:数据中心电力设备需求旺盛,800VHVDC和固态变压器有望逐步应用。建议关注变压器/开关柜环节、UPS/HVDC环节、有源滤波器APF环节、服务器电源环节。特高压招标开工不及预期,下半年有望迎来集中释放。建议关注下半年特高压订单、交付双重景气,虚拟电厂、电力交易与绿电直供,以及电力设备出海。
- 通信行业:全球算力继续呈现高景气度,xAI推出Grok4模型,算力基础设施企业Q2业绩预告较好。建议关注AI算力基础设施各环节,包括光器件光模块、铜连接产业相关标的,以及国产算力。
- 非银行业:下半年市场增量资金包括中央汇金、保险公司、中性策略的量化私募、部分个人投资者两融资金等。存款利率持续下行,居民存款搬家将驱动增量资金入市,资金结构更多元。建议关注龙头券商中信证券、华泰证券,以及流量优势深厚、变现牌照丰富的东方财富。
- 机械行业:6月机械行业指数上涨2.82%,跑赢沪深300指数。从长期投资主线的角度,自上而下建议关注新兴市场成长和出口崛起,以及存量更新及进口替代。看好具备核心竞争力的优质龙头公司,把握结构性成长机会。
- 金融工程:沪深300指数增强组合、中证500指数增强组合、中证1000指数增强组合、中证A500指数增强组合本周均战胜股基指数。成长风格强势。建议关注AI算力基础设施各环节、国产算力、数据中心供配电技术变革等。
- 港股市场:资金显著流入金融、制造业持续交易反内卷。建议关注龙头券商中信证券、华泰证券,以及流量优势深厚、变现牌照丰富的东方财富。
- 美股市场:市场窄幅震荡,多数行业下跌。建议关注经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,美联储货币政策的不确定性。
- 利民股份:公司主要产品销量和价格同比上涨,毛利率提升,业绩实现同比大幅增长。新业务布局加速,AI+农药创制与合成生物学打开成长空间。上调盈利预测,维持“优于大市”评级。
- 百龙创园:国内阿洛酮糖正式获批,公司上半年业绩持续增长。看好中国市场需求增长。维持“优于大市”评级。
- 优然牧业:全球奶牛养殖龙头,有望受益肉奶景气共振上行。肉奶景气上行,公司业绩有望实现高弹性修复。首次覆盖,给予“优于大市”评级。