核心观点与关键数据
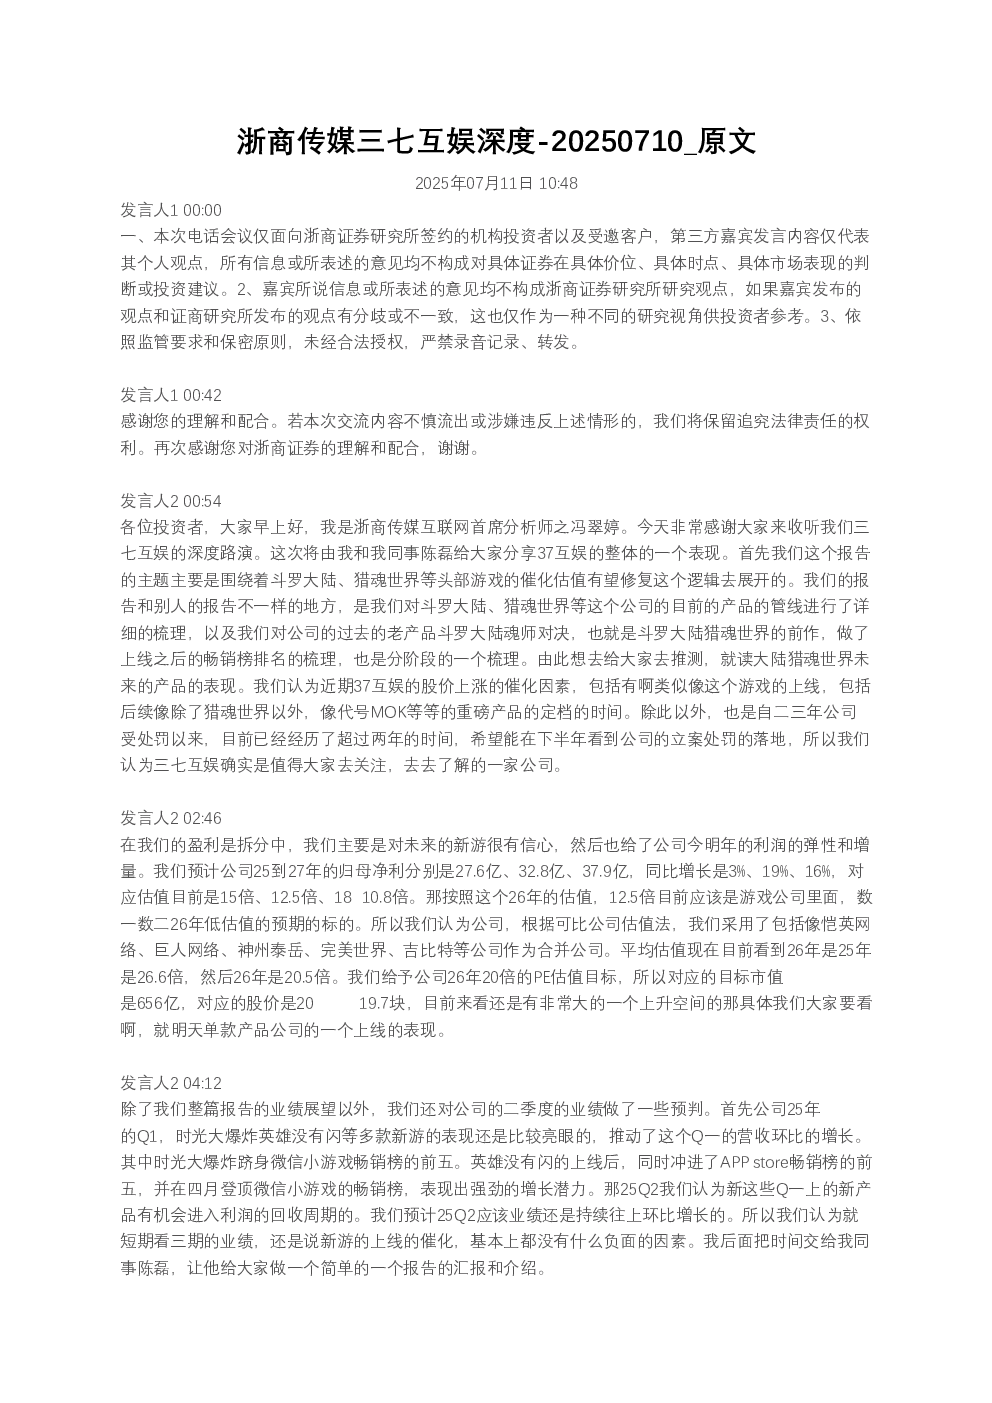
- 报告主题:围绕斗罗大陆、猎魂世界等头部游戏的催化,分析三七互娱估值修复的逻辑。
- 报告特色:详细梳理公司产品管线,分析老产品(斗罗大陆魂师对决)上线后的畅销榜排名及阶段特征,推测新游表现。
- 股价上涨催化因素:
- 游戏上线(如猎魂世界)。
- 重磅产品定档(如代号MOK)。
- 公司立案处罚落地预期(自2023年受处罚以来已超两年)。
- 盈利预测:
- 对未来新游表现有信心,给予公司2025-2027年归母净利润预测分别为27.6亿、32.8亿、37.9亿,同比增长3%、19%、16%。
- 对应估值:2025年15倍,2026年12.5倍,2027年18-10.8倍。
- 2026年12.5倍估值下,为游戏公司中低估值的潜在标的。
- 估值目标:
- 采用可比公司估值法(恺英网络、巨人网络等),2026年平均PE为25.6倍。
- 给予三七互娱2026年20倍PE估值目标,对应目标市值656亿,股价19.7元,上升空间较大。
公司基本情况回顾与展望
- 2024年业绩:整体稳健,存量游戏(寻道大千、PASSED 3 Survival)进入生命周期稳定期。
- 2025年新游:
- Q1上线时光大爆炸、英雄没有闪,处于推广期,未完全释放业绩。
- Q2预计新游贡献利润增量。
- 财务状况:
- 2024年营收147.174亿元,同比增长5.4%;归母净利润26.7亿元,同比增长0.54%。
- Q1营收42.4亿元,同比下降10.7%;归母净利润5.5亿元,同比下降10.9%,主要受老产品流水回落和新游推广期影响。
- 海外收入占比提升,2024年国内收入117亿元(同比增长9.1%),海外收入57.2亿元(略降1.36%)。
- 核心海外产品PASSED & SPY累计流水超100亿元,森森塔出海手游榜排名第八。
- 分红情况:积极回报股东,2023年起多次分红,股息率30%-84%,分红总额较高。
新游戏管线分析
- 2025年已上线游戏:
- 时光大爆炸(模拟经营):1月上线,小程序端最高排畅销榜前十。
- 英雄没有闪(动作):2月上线,APP端最高排应用商店畅销榜第五。
- 预计Q2贡献较多利润增量。
- 重点新游:斗罗大陆猎魂世界
- 7月11日全平台公测,预约人数超100万。
- 自研MMORPG,基于唐家三少同名小说IP。
- 竞争力分析:
- 画面和体量上具备较强竞争力。
- 参考前作《斗罗大陆魂师对决》表现:
- 前作流水持续性较强,分四个阶段:上线初期(高排名、高投入)、生命周期青壮年(排名前25-75,利润高峰)、稳定期(排名前100-200,利润率爬升快)、中后期(排名稳定,利润贡献减小但利润率高)。
- 前作在卡牌游戏畅销榜始终处于前20水平。
- 预计《斗罗大陆猎魂世界》表现有望超越前作,进入更长的生命周期青壮年期。
- 游戏储备:
- 聚焦游戏主业,在MMORPG、SLG等赛道布局,与多家研发商深度绑定,储备斗破苍穹、斗罗大陆等多个IP改编版权。
- 储备项目丰富,涵盖MMORPG、SLG、卡牌、模拟经营等多种品类和风格(如代号MLK、代号XSSLG、代号GMSLG、赘婿等)。
- 部分储备游戏已获版号(赘婿、失落之门序章、史诗大陆、斗兽战场等),上线进度可能更快。
盈利预测与估值分析
- 预测依据:基于游戏上线时间、周期性流水表现、流水转化比及销售费用等综合预测。
- 盈利预测(2025-2027年):
- 营收:190亿、212亿、353亿,同比增长9.7%、14.7%、15.1%。
- 归母净利润:27.63亿、32.8亿、37.9亿,同比增长3.17%、18.8%、15.6%。
- 估值分析:
- 当前时间点对应PE:14.8、25.0、10.8倍。
- 可比公司(恺英网络、巨人网络等)2025-2026年平均PE:26.6倍、20.5倍。
- 给予三七互娱2026年20倍PE估值目标,对应目标市值656亿,股价19.7元。
- 结论:公司新游表现可期,储备丰富,未来业绩有望持续增长,具备估值修复潜力。