一、研究观点
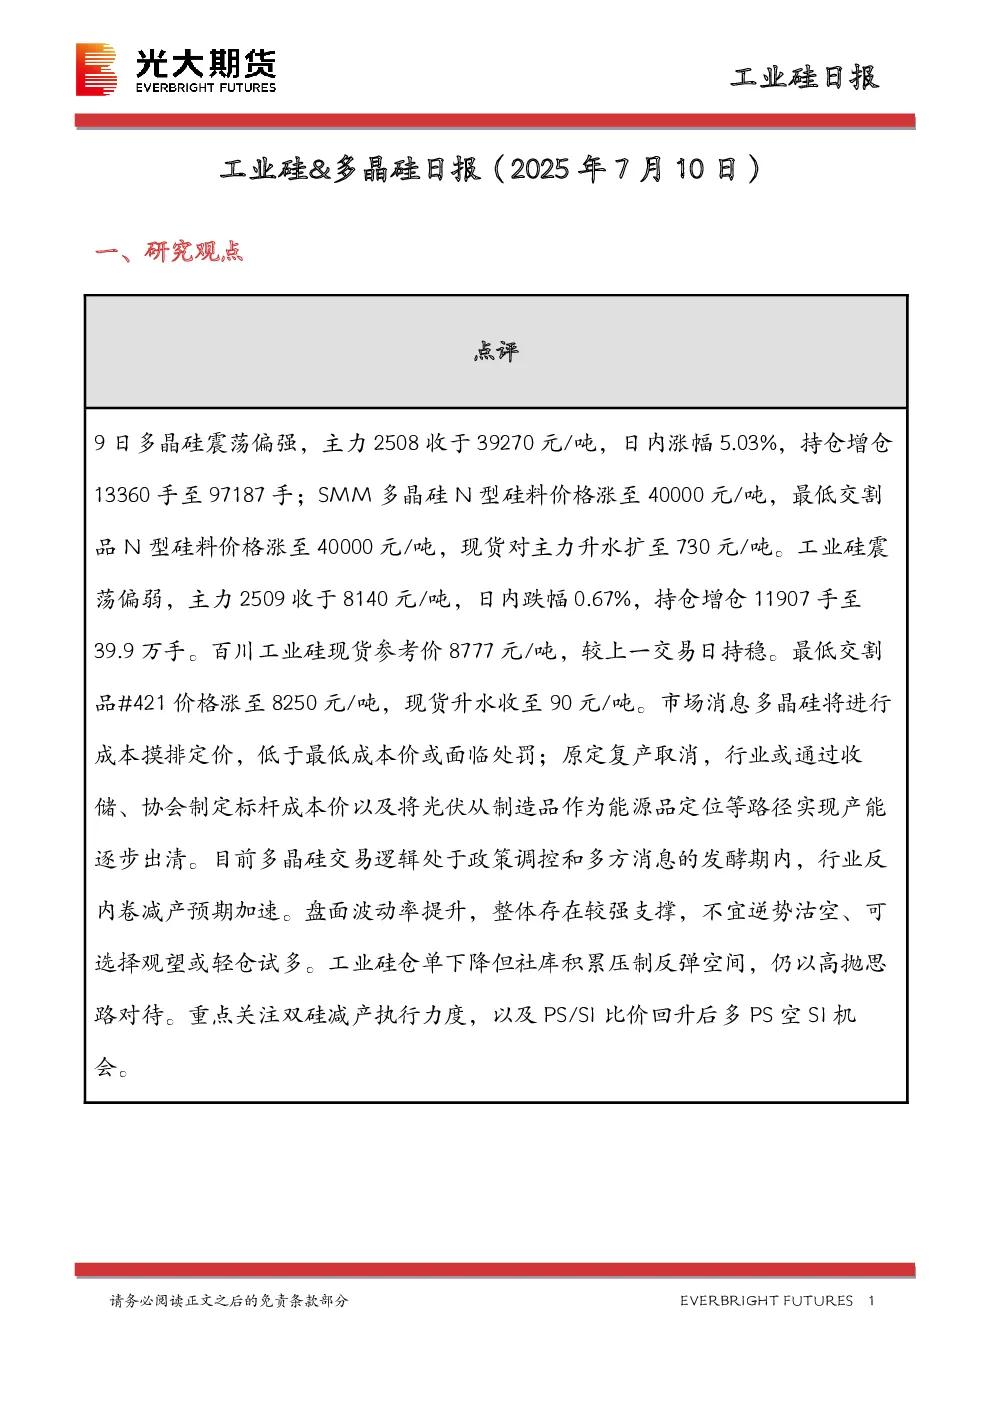
9日多晶硅震荡偏强,主力2508收于39270元/吨,日内涨幅5.03%,持仓增仓13360手至97187手;SMM多晶硅N型硅料价格涨至40000元/吨,最低交割品N型硅料价格涨至40000元/吨,现货对主力升水扩至730元/吨。工业硅震荡偏弱,主力2509收于8140元/吨,日内跌幅0.67%,持仓增仓11907手至39.9万手。百川工业硅现货参考价8777元/吨,较上一交易日持稳。最低交割品#421价格涨至8250元/吨,现货升水收至90元/吨。市场消息多晶硅将进行成本摸排定价,低于最低成本价或面临处罚;原定复产取消,行业或通过收储、协会制定标杆成本价以及将光伏从制造品作为能源品定位等路径实现产能逐步出清。目前多晶硅交易逻辑处于政策调控和多方消息的发酵期内,行业反内卷减产预期加速。盘面波动率提升,整体存在较强支撑,不宜逆势沽空、可选择观望或轻仓试多。工业硅仓单下降但社库积累压制反弹空间,仍以高抛思路对待。重点关注双硅减产执行力度,以及PS/SI比价回升后多PS空SI机会。
二、日度数据监测
2025年7月8日-9日,工业硅及多晶硅价格涨跌情况、主力及近月合约价格、不同牌号和地区价格、下游产品价格(DMC、有机硅、多晶硅、硅片、电池片、组件)、仓单及库存数据(工业硅期货、厂库、社库、多晶硅期货、厂库、社库)、现货升贴水等数据监测结果。
三、图表分析
- 工业硅及成本端价格:各牌号价格走势、牌号价差、地域价差、用电价格、硅石价格、精煤价格。
- 下游产成品价格:DMC、有机硅产成品、多晶硅、硅片、电池片、组件价格走势。
- 库存:工业硅期货库存、厂库库存、周度行业库存、周度库存变化、DMC周度库存、多晶硅周度库存。
- 成本利润:主产地平均成本水平、平均利润水平、周度成本利润、铝合金加工行业利润、DMC成本利润、多晶硅成本利润。
四、研究结论
多晶硅市场受政策调控和成本摸排影响,反内卷减产预期加速,价格震荡偏强,交易逻辑处于多方消息发酵期内。工业硅市场受社库积累压制,反弹空间有限,仍以高抛思路对待。重点关注双硅减产执行力度和PS/SI比价回升后的套利机会。