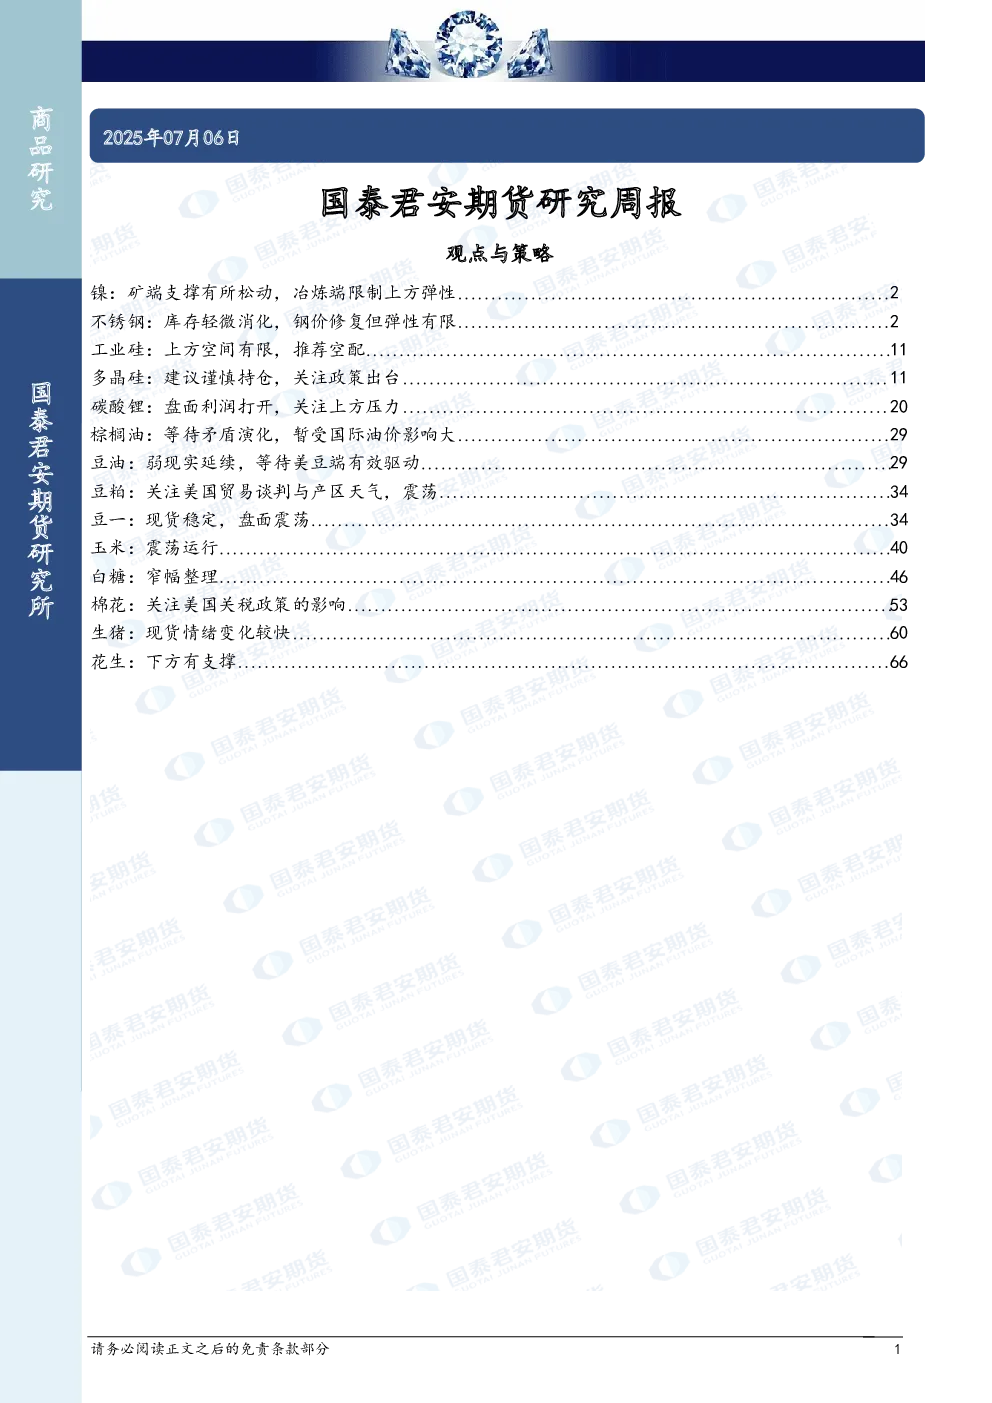
镍
- 矿端支撑松动:印尼镍矿溢价回调,火法现金成本轻微下移。印尼配额增加消息缓和矿端担忧,但实际影响不大。
- 冶炼端限制上行:不锈钢负反馈传导至供应侧,镍铁累库至历史高位,价格存在压力。精炼镍环节累库不及预期,运行产能压力增加,限制上方空间。
- 镍价走势:预计低位承压,成本存在小幅下移预期,上方空间缺乏想象力。
不锈钢
- 供需双弱:现实短线淡季需求平淡,美国对包含钢铁零部件的家用电器关税增加,负反馈向供应传导。
- 钢价修复弹性有限:7月排产312万吨,同/环比-4%/-1%,镍铁边际累库至历史高位,价格存在压力。镍铁承压或限制精炼镍估值的上方弹性。
- 钢价走势:预计窄幅震荡运行。
工业硅
- 工业硅:盘面宽幅震荡,现货价格亦上涨。供给端,行业库存再次去库,但仓单去化速率放缓。需求端,多晶硅视角,7月硅料排产或持续提升,有机硅端,本周有机硅周产有所减少,需求边际递减。
- 多晶硅:盘面大幅上涨,市场交易“反内卷”所带来的政策预期,叠加多晶硅厂报价大幅上调。供给端,短期周度产量边际提升,库存继续累库。需求端,终端需求退坡,硅片排产继续下调。
- 后市观点:工业硅上行空间有限,推荐空配思路;多晶硅建议观望,等待政策细节落地。
碳酸锂
- 盘面利润打开:碳酸锂价格上涨带动锂矿价格同步上行,预计后续产量将维持较高供应。盐湖产量季节性增长,新增青海项目已投产。
- 需求受压制:7月1日,中央财经委员会第六次会议强调治理低价无序竞争、推动落后产能退出。新能源车和锂电行业在该逻辑链条中,需求以减弱为主。
- 库存增加:社会库存总量延续增加,主要集中在贸易环节。期货仓单数量减少至21036吨。
- 后市观点:盘面利润打开,关注上方压力,建议逢高空。
棕榈油
- 等待矛盾演化:自身基本面变化不大,主要受国际油价影响大。产地基本面来看,马来6-8月增产速度能否持续仍需打一个问号,警惕7-8月产量不及去年同期的风险。
- 印尼产区:印马价差大幅上行,印尼产区的各类棕榈油、果串价格居高不下,CPO出口升贴水反映的贸易商情绪也相对积极。
- 后市观点:棕榈油仍处于一个弱现实、强预期的格局,短期压力依旧来自于复产情况,若8-9月累库超预期或中印需求情绪持续偏差,那么棕榈油仍处于季节性空配的时间内,以9-1反套的策略表达为主。
豆油
- 弱现实延续:国内豆油弱现实交易继续,使得美豆、原油共同上行时,豆油未被明显带动,豆棕价差走缩。
- 等待美豆端有效驱动:美豆上涨有一定带动作用,但是油脂偏强驱动资金面倾向于“油强粕弱”交易。豆粕库存或在7月见高点,且豆粕进口放开或进一步缩紧豆油供应。
- 后市观点:等待四季度棕榈油高产期过去、如果中美贸易问题持续导致大豆进口缺口,那么巴西贴水存在潜在上行题材,或有布多豆油、菜豆做缩的机会。
豆粕
- 关注美国贸易谈判与产区天气:美豆净销售周环比上升、符合预期,影响中性。美国大豆优良率周环比持平、低于预期,影响中性。巴西大豆升贴水、进口成本与盘面榨利:8~9月巴西大豆CNF升贴水均值周环比上升、进口成本均值周环比上升,盘面榨利均值周环比下降。
- 国内豆粕现货主要情况:成交:豆粕成交量周环比上升。提货:豆粕提货量周环比下降。基差:豆粕基差周环比下降。库存:豆粕库存周环比上升、同比下降。压榨:大豆压榨量周环比下降,下周预计略微上升。
- 后市观点:预计连豆粕和豆一期价震荡。豆粕方面,关注美国贸易协议、美豆产区天气、7月USDA供需报告。国产大豆方面,国内现货市场稳定、国储抛储暂未开启,预计盘面价格跟随豆类市场波动。
玉米
- 震荡运行:现货市场,7月4日当周,玉米现货上涨。期货市场,7月4日当周盘面下跌。进口玉米拍卖影响市场情绪,盘面下跌。
- 市场展望:CBOT玉米上涨。小麦价格上涨,进口玉米开拍。玉米淀粉库存上涨。受政策投放影响,盘面回落。供需平衡角度,玉米供需偏紧格局未变。
- 后市观点:预计震荡运行。
白糖
- 窄幅整理:国际市场方面,美元指数96.99,WTI原油价格62.04美元/桶,纽约原糖活跃合约价格16.37美分/磅。国内市场方面,广西集团现货报价6070元/吨,环比上涨10元/吨;郑糖主力报5769元/吨,环比上周下跌23元/吨;主力合约基差小幅走高。
- 后市观点:国际市场方面,低位整理。国内市场方面,缺乏指引,窄幅整理。预计震荡运行。
棉花
- 关注美国关税政策的影响:ICE棉花下跌1.28%,主要是美国农业部的面积展望报告公布后下跌,美国农业部报告称2025年美棉种植面积为1012万英亩,高于市场的平均预估980万英亩。
- 国内纺织企业经营情况:没有改善,纺织企业利润变差且需求处于传统淡季,下游整体信心偏弱。
- 后市观点:棉花期货仍是震荡走势,如果要进一步上涨,突破14100一线的压制,可能需要看到供应端更多的驱动,比如新疆产区天气问题,另外,需要注意整体金融市场情绪变化。
生猪
- 现货情绪变化较快:河南20KG仔猪价格36.9元/公斤,本周河南生猪价格15.18元/公斤,全国50KG二元母猪价格1623元/头。
- 供应端:月初集团出栏压力较轻,散户维持压栏惜售,供给整体偏紧;需求端,周内需求下降,伴随温度升高抑制需求增量。
- 后市观点:生猪现货价格弱势震荡。政策目标为抬升价格,收储的政策底预期形成,给予市场信心,7月上中旬不排除再度出现二育入场,但是,社会圈闲置空间越来越小,关注压力释放。
花生
- 下方有支撑:全国通货米均价为8920 元/吨,较上周价格下跌0.89%。花生现货呈弱势震荡态势,花生现货需求较为疲软,货源进度消耗偏慢,购销主体谨慎参市,整体成交量有限。
- 期货市场:7月4日当周,花生期货上涨。花生主力合约(PK2510)最高价8274元/吨,最低8180元/吨,收盘价8188元/吨。
- 后市观点:供需心理预期分化,产地货权集中,多数持货商持货待涨,市场刚需流转库存,花生6月份经过变现货源、库外货源的去库周期,行情趋于平稳,受好质量货源及冷库成本支撑,7月上旬产地等待市场补库周期,7 月下旬市场等待新花生上市节点,花生短期内受成本及预期支撑有小幅震荡反弹的可能,市场跟进意愿存在抵触,7月中下旬关注天气因素对新季花生上市节奏的影响。期货市场,震荡为主。10月合约受影响因素较多,短期看现货维持高位情况下盘面下行空间或有限,关注现货情况。油厂进入收购淡季,预计收购价格稳中偏弱。暂时看盘面下方存有支撑,关注新季情况。