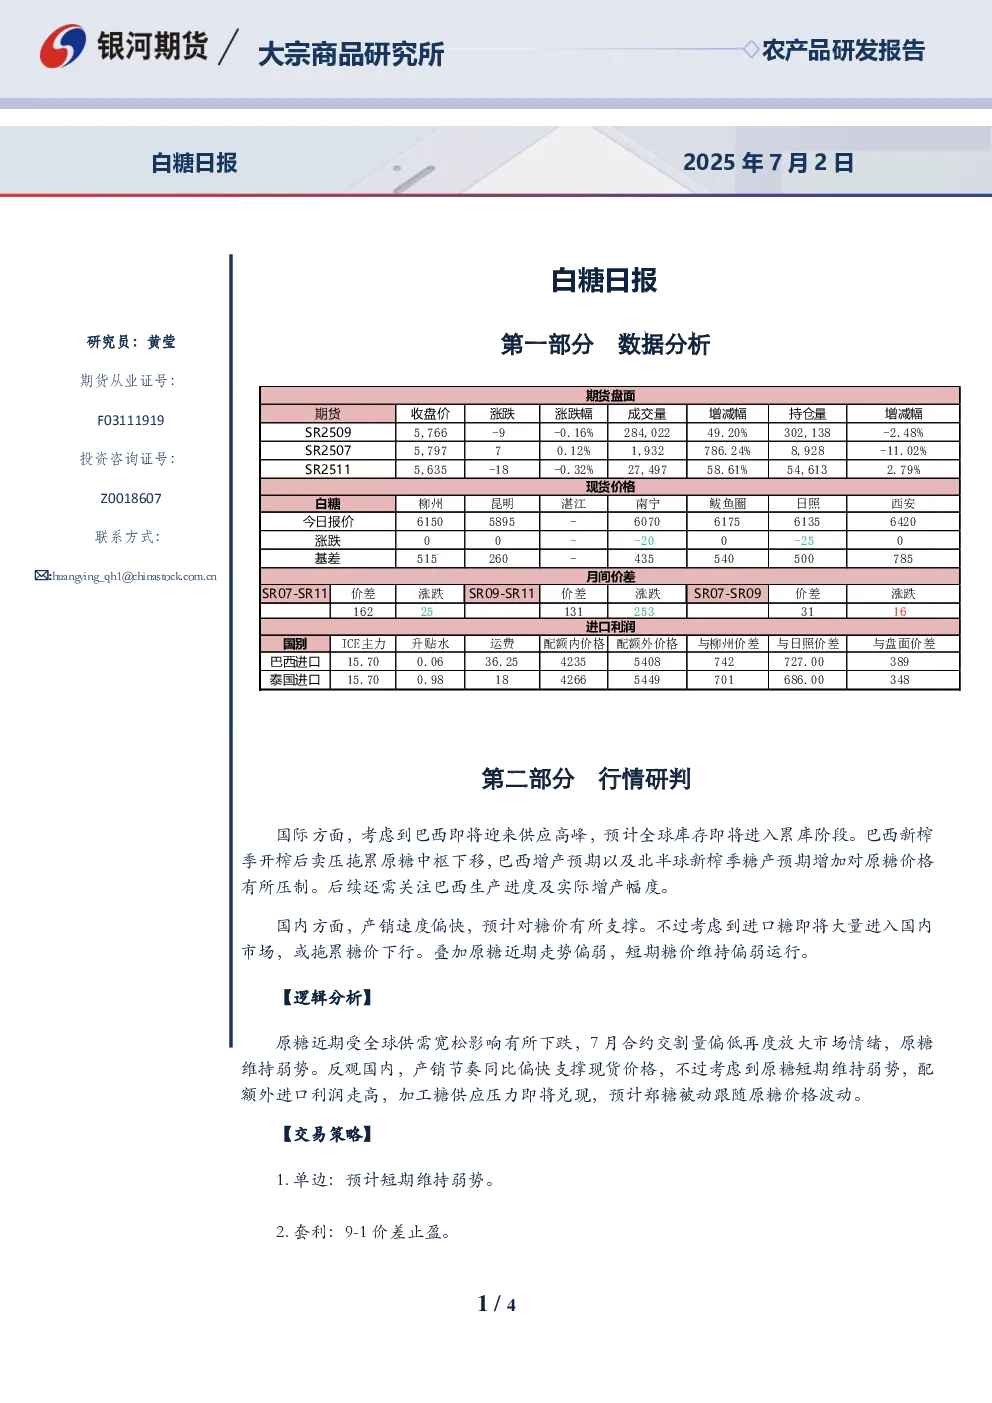
核心观点与数据
- 国际方面:巴西即将进入供应高峰,全球库存可能累库,原糖价格受巴西增产预期及北半球新榨季糖产预期压制。需关注巴西生产进度及实际增产幅度。
- 国内方面:产销速度偏快支撑现货价格,但进口糖即将大量进入市场,或拖累糖价下行。原糖短期弱势,配额外进口利润走高,加工糖供应压力即将兑现,预计郑糖被动跟随原糖价格波动。
- 关键数据:
- 期货收盘价:5,766元/吨,下跌0.16%。
- 成交量:284,022手,增长49.20%。
- 持仓量:302,138手,下降2.48%。
- 现货价格:柳州6150元/吨,昆明5895元/吨,湛江6175元/吨,南宁5642元/吨。
- 进口成本:巴西15.70美元/吨,泰国15.70美元/吨。
- 价差:SR07-SR11价差1622元/吨,SR09-SR11价差1312元/吨,SR07-SR09价差1253元/吨。
- 基差:白糖9月基差-18元/吨。
研究结论与交易策略
- 短期糖价:预计维持偏弱运行。
- 交易策略:
- 单边:预计短期维持弱势。
- 套利:9-1价差止盈。
- 期权:虚值比例价差期权。
附图数据来源
- 图1、图2:广西、云南月度库存(单位:万吨)。
- 图3:新增工业库存(单位:万吨)。
- 图4:国产糖累计产销率(单位:%)。
- 图5:柳州白糖现货价格(单位:元/吨)。
- 图6:柳州-昆明糖现货价差(单位:元/吨)。
- 图7:白糖9月基差(单位:元/吨)。
- 图8:郑糖5-9价差(单位:元/吨)。
数据来源:银河期货,WIND。