核心观点与关键数据
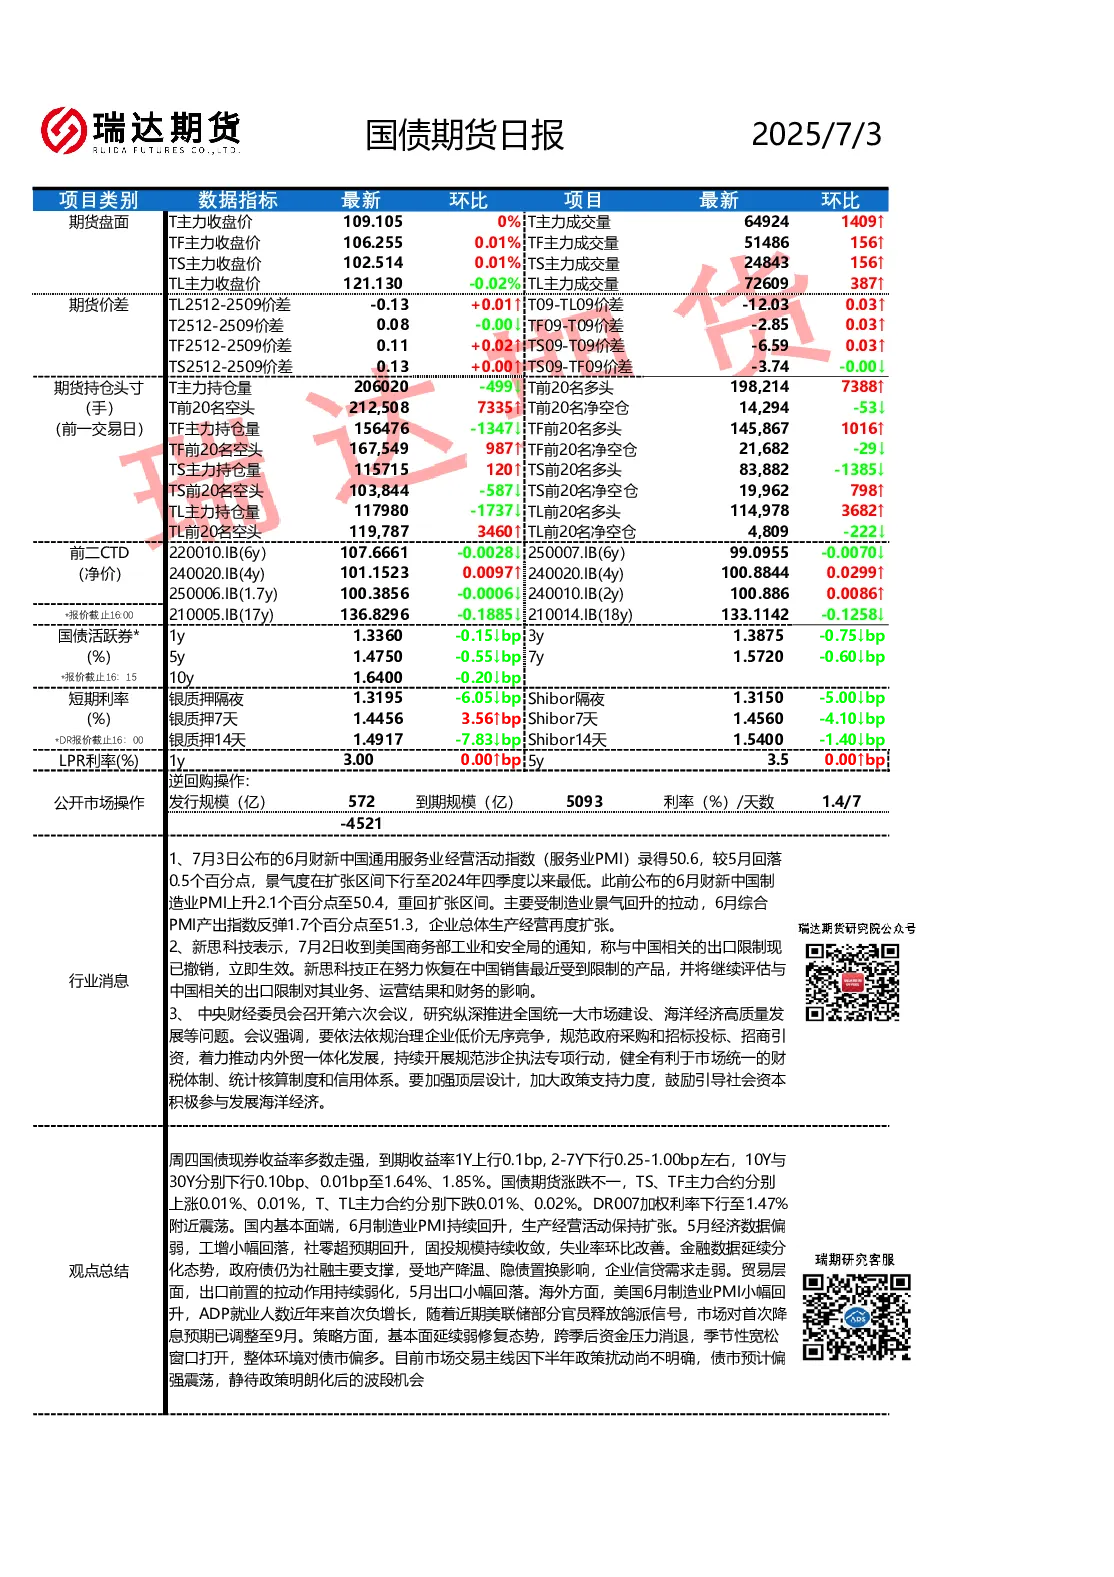
- 期货盘面:10年期国债期货(T)主力收盘价109.10,环比上涨0.50%;成交量649万手。5年期(TF)主力收盘价106.25,环比上涨0.01%;成交量514万手。2年期(TS)主力收盘价102.51,环比上涨0.01%;成交量248万手。20年期(TL)主力收盘价121.13,环比下跌0.02%;成交量72万手。期货价差方面,TL2512-2509价差收窄至-0.13,T09-TL09价差为-12.03,TS09-TF09价差为-3.74。
- 持仓头寸:T主力持仓量206万手,前20名净空仓14,294手;TF主力持仓量156万手,前20名净空仓21,682手;TS主力持仓量115万手,前20名净空仓19,962手;TL主力持仓量118万手,前20名净空仓4,809手。
- 国债期货:TS、TF主力合约上涨0.01%,T、TL主力合约下跌0.01%。
- 利率债:1年期国债到期收益率1.3360,环比上行0.15bp;10年期国债到期收益率1.64,环比下行0.20bp。
- 短期利率:银质押隔夜利率1.3195,环比下行6.05bp;DR007加权利率1.47%。
基本面与政策动态
- 经济数据:6月制造业PMI回升至50.4,服务业PMI回落至50.6,综合PMI产出指数反弹至51.3。
- 政策消息:新思科技获美国商务部撤销对华出口限制;中央财经委员会会议强调规范市场竞争,推动内外贸一体化。
- 金融数据:政府债支撑社融,企业信贷需求走弱,5月出口小幅回落。
海外市场与货币政策
- 美国数据:6月制造业PMI回升,ADP就业人数负增长,市场首次降息预期调整至9月。
- 欧洲央行:关注6月货币政策会议纪要(7月3日公布)。
策略建议
- 债市环境:基本面弱修复,跨季资金压力消退,季节性宽松窗口打开,债市偏多。
- 市场主线:下半年政策扰动尚不明确,债市预计偏强震荡,静待政策明朗化后的波段机会。
- 重点关注:7月3日欧洲央行货币政策会议纪要、美国6月失业率与非农就业人口数据。
风险提示
市场有风险,投资需谨慎!