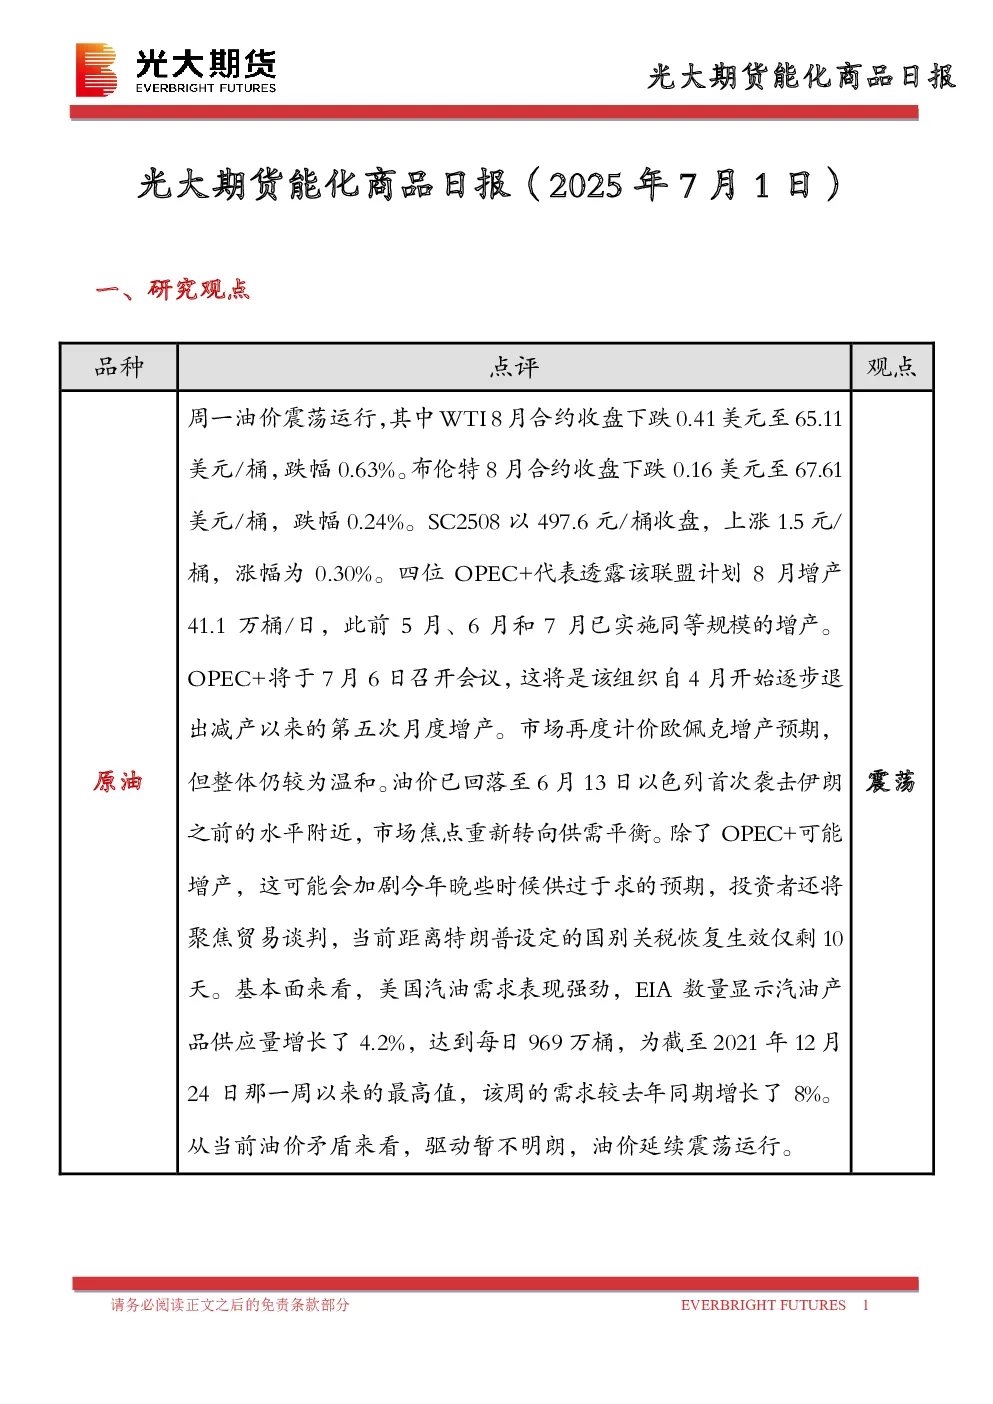
一、研究观点
- 原油:OPEC+计划8月增产41.1万桶/日,市场计价增产预期,油价回落至6月13日前水平,焦点转向供需平衡和贸易谈判。美国汽油需求强劲,供应量增长,驱动暂不明朗,油价延续震荡。
- 燃料油:下半年原油成本端波动影响高、低硫燃料油价格,高硫基本面驱动略强,建议逢高做空高硫裂解价差;低硫供应充足,内外价差延续低位。
- 沥青:华南供应过剩致价格跌至全国洼地,华南供应减量预期或将使定价中心转移回北方。整体需求不佳,估值偏高,建议逢高布空裂解价差。
- 聚酯:TA装置恢复,下游需求偏弱,涤丝产销偏弱,TA价格预计震荡。乙二醇检修期过后恢复效率较高,下游需求偏弱,EG价格预计震荡。
- 橡胶:原料价格下滑,下游轮胎需求稳定,橡胶库存小幅累库,基本面矛盾偏弱,预计胶价偏弱震荡。
- 甲醇:伊朗装置逐步恢复导致进口量回升,MTO利润被压缩可能引发装置检修,短期价格维持震荡。
- 聚烯烃:供给高位但增幅有限,供需矛盾不突出,总库存缓慢下降,价格中枢随成本变化而移动。
- 聚氯乙烯:下游进入淡季,基本面仍有压力,但基差和月差结构缓慢变化使套利和套保空间收窄,预计价格延续震荡。
二、日度数据监测
- 原油:WTI 8月合约收盘下跌0.63%,布伦特8月合约收盘下跌0.24%,SC2508上涨0.30%。
- 燃料油:上期所燃料油主力合约FU2509和LU2509分别下跌0.5%和0.61%。
- 沥青:上期所沥青主力合约BU2509上涨0.14%。
- 聚酯:TA509上涨0.42%,EG2509下跌0.09%,PX2509上涨0.65%。
- 橡胶:沪胶主力RU2509下跌60元/吨,NR主力下跌40元/吨,丁二烯橡胶BR主力下跌25元/吨。
- 甲醇:太仓现货价格2790元/吨,CFR中国价格280-284美元/吨。
- 聚烯烃:华东拉丝主流在7120-7200元/吨,油制PP毛利-106.34元/吨,煤制PP生产毛利948.93元/吨。
- 聚氯乙烯:华东PVC市场个别料调整,电石法5型料4780-4880元/吨,乙烯料主流参考4900-5200元/吨。
三、市场消息
- OPEC+计划8月增产41.1万桶/日,俄罗斯态度转变支持增产,供应过剩忧虑再起。
四、图表分析
- 主力合约价格:各品种价格走势图显示震荡态势。
- 主力合约基差:各品种基差率变化图显示基差率整体波动不大。
- 跨期合约价差:各品种合约价差图显示短期价差变化不大。
- 跨品种价差:各品种价差图显示品种间价差相对稳定。
- 生产利润:各品种生产利润图显示利润水平有所波动。
五、研究结论
- 原油:油价延续震荡,关注OPEC+增产和供需平衡。
- 燃料油:高硫燃料油建议逢高做空裂解价差,低硫燃料油延续低位。
- 沥青:建议逢高布空裂解价差,关注华南供应变化。
- 聚酯:TA和EG价格预计震荡,关注装置检修和下游需求。
- 橡胶:胶价偏弱震荡,关注原料价格和下游需求。
- 甲醇:短期价格维持震荡,关注下游装置动态。
- 聚烯烃:价格中枢随成本变化而移动,关注供需关系。
- 聚氯乙烯:价格延续震荡,关注下游淡季和基差变化。