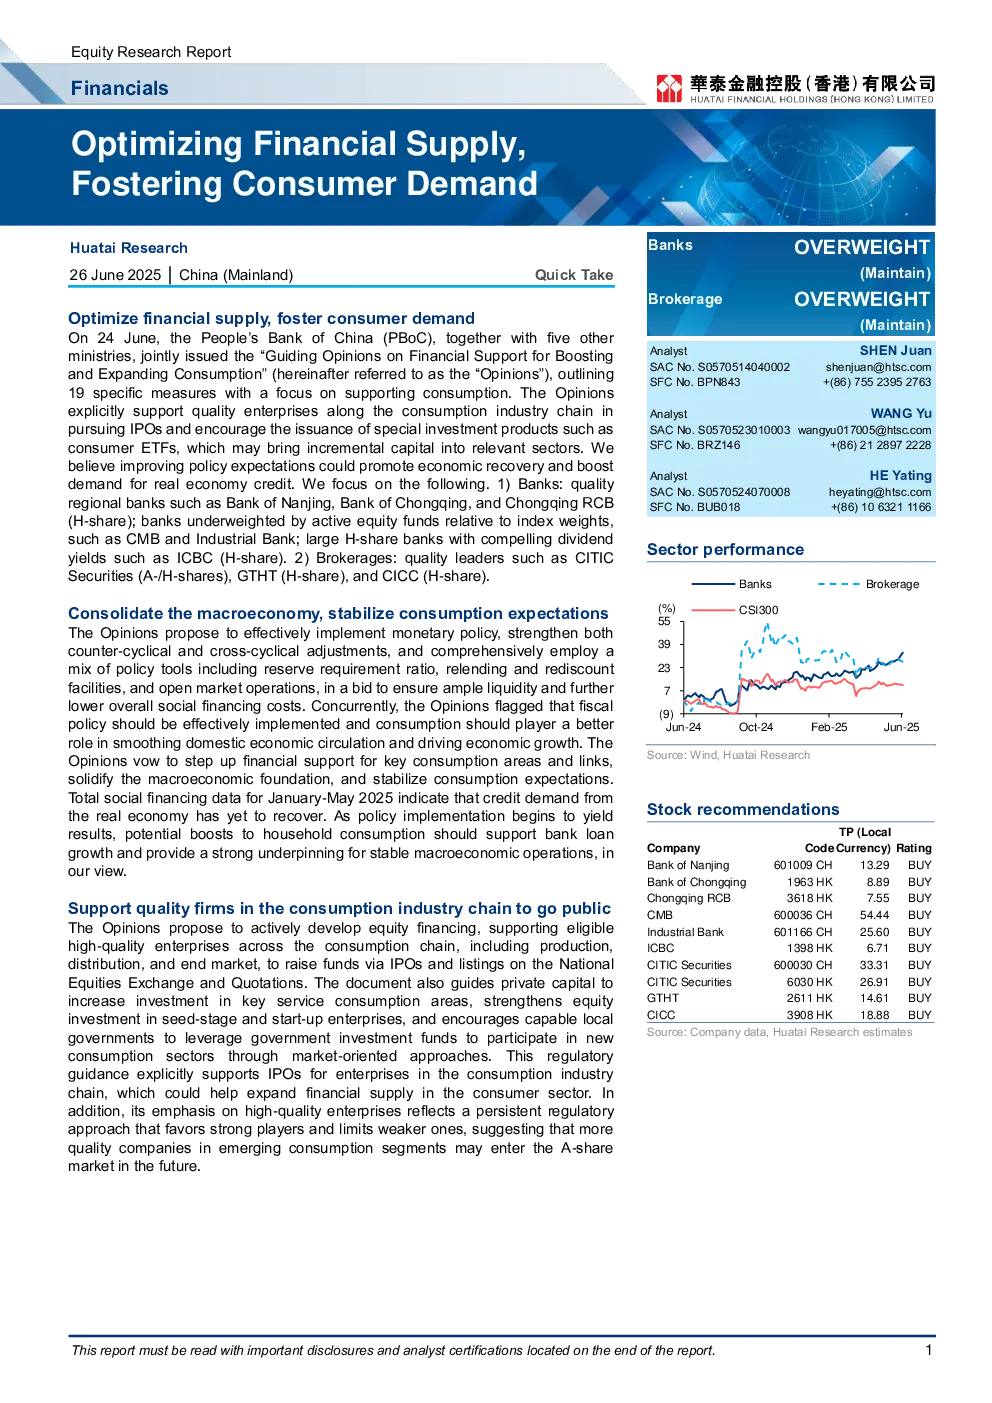
核心观点与关键数据
政策支持消费产业链企业上市
《关于促进和扩大消费的金融支持指导意见》提出支持消费产业链优质企业通过IPO及股转上市融资,鼓励发行消费ETF等专项产品,为相关行业带来增量资金。监管强调扶持强势企业,未来更多新兴消费领域优质公司将进入A股市场。
宏观经济政策稳定消费预期
《意见》提出加强逆周期和跨周期调节,综合运用货币政策工具保障充裕流动性,降低社会融资总成本。财政政策将更好发挥平抑经济循环、拉动增长的作用。2025年1-5月社会融资数据显示实体经济信贷需求尚未恢复,政策效果显现后有望支持银行贷款增长,稳定宏观经济。
金融支持消费领域措施
- 消费ETF:鼓励发行消费ETF及其他特殊投资产品,丰富ETF产品组合,引入增量资金。
- 个人养老金产品:鼓励金融机构开发针对退休需求的个人养老金产品,推动AUM增长。
- 消费信贷:优化个人消费信贷产品设计,扩大覆盖面,提升服务精准性。设立5000亿元再贷款额度支持服务业消费和养老领域,期限1年,年利率1.5%。
研究结论与股票推荐
银行板块:
- 南京银行:买入,CBs接近强制赎回,转股将强化资本,支持业务扩张。预计2025/2026/2027年EPS分别为1.86/2.02/2.23元,目标价13.29元。
- 重庆银行(H股):买入,区域经济复苏巩固基本面,预计2025/2026/2027年净利润分别为55/58/63亿元,目标价8.89港元。
- 重庆农村商业银行(H股):买入,县级布局稳固,零售策略有效,预计2025/2026/2027年净利润分别为55/58/63亿元,目标价8.89港元。
- 招商银行:买入,零售财富管理策略建立护城河,预计2025/2026/2027年EPS分别为5.70/5.91/6.15元,目标价54.44元。
- 工商银行(H股):买入,负债成本优化,不良贷款下降,预计2025/2026/2027年净利润分别为77.4/78.2/80.1亿元,目标价25.60元。
- 中国银行(H股):买入,行业领先地位稳固,预计2025/2026/2027年EPS分别为1.03/1.06/1.10元,目标价6.71港元。
券商板块:
- 中信证券(A/H股):买入,资产负债表扩大,领导力稳固,预计2025/2026/2027年净利润分别为24.4/26.3/28.1亿元,目标价33.31/26.91元。
- 国泰君安证券(H股):买入,海通证券整合完成,业务整合稳步推进,预计2025/2026/2027年净利润分别为22.3/19.2/22.5亿元,目标价14.61港元。
- 中金公司(H股):买入,财富管理生态成熟,国际业务领先,预计2025/2026/2027年EPS分别为1.39/1.55/1.70元,目标价18.88港元。
风险提示
- 政策执行速度慢于预期
- 经济复苏弱于预期
- 业务发展令人失望
- 市场波动