一、研究观点
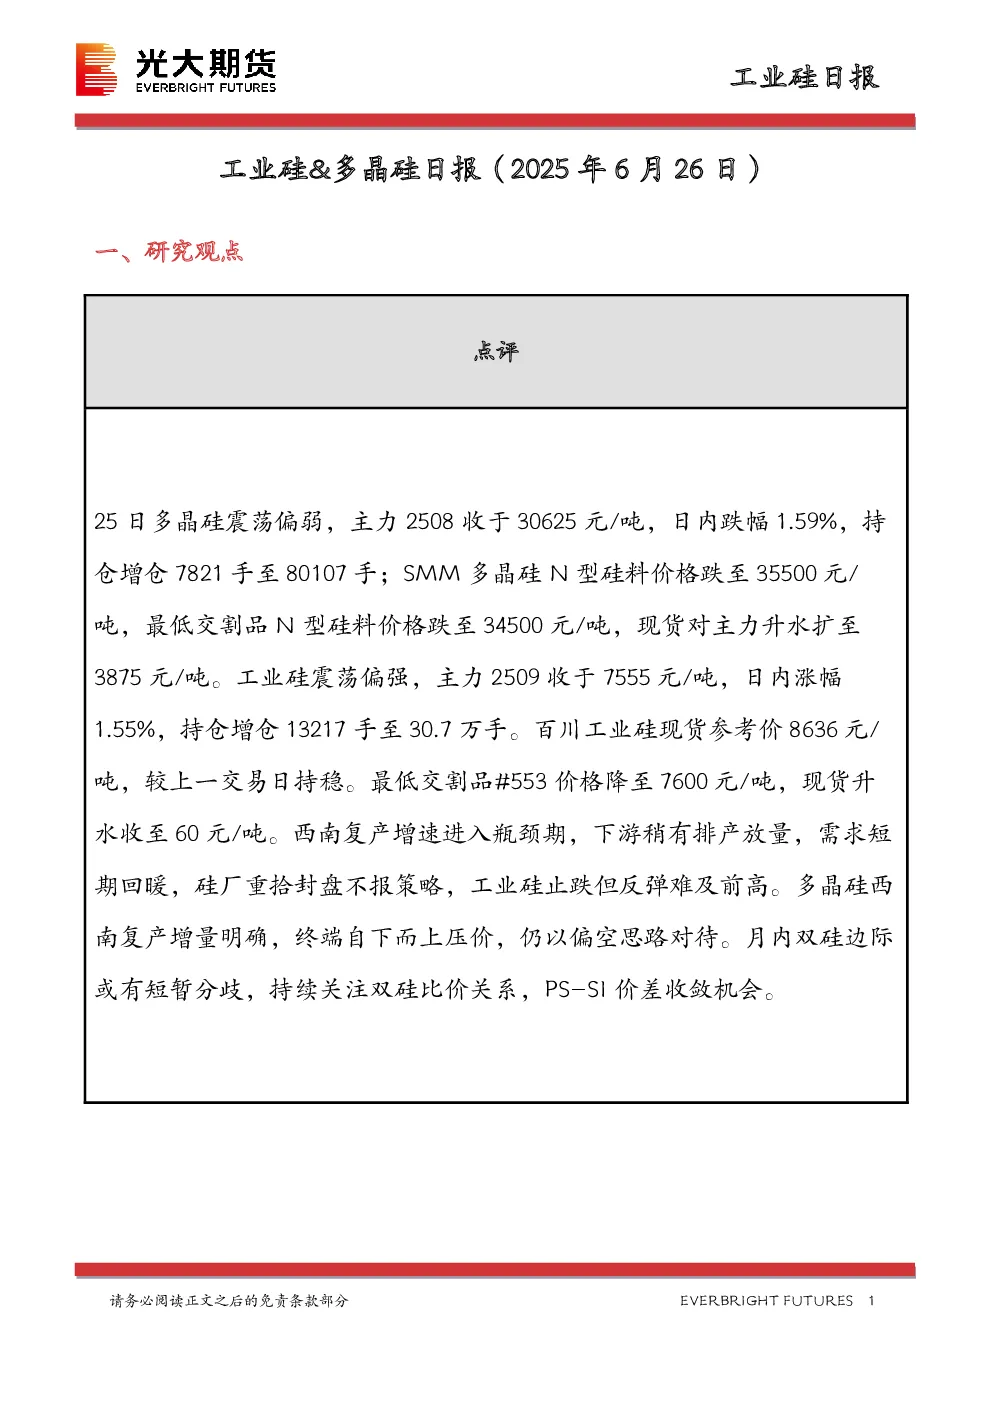
25日多晶硅震荡偏弱,主力2508收于30625元/吨,日内跌幅1.59%,持仓增仓7821手至80107手;SMM多晶硅N型硅料价格跌至35500元/吨,最低交割品N型硅料价格跌至34500元/吨,现货对主力升水扩至3875元/吨。工业硅震荡偏强,主力2509收于7555元/吨,日内涨幅1.55%,持仓增仓13217手至30.7万手。百川工业硅现货参考价8636元/吨,较上一交易日持稳。最低交割品#553价格降至7600元/吨,现货升水收至60元/吨。西南复产增速进入瓶颈期,下游稍有排产放量,需求短期回暖,硅厂重拾封盘不报策略,工业硅止跌但反弹难及前高。多晶硅西南复产增量明确,终端自下而上压价,仍以偏空思路对待。月内双硅边际或有短暂分歧,持续关注双硅比价关系,PS-SI价差收敛机会。
二、日度数据监测
2025年6月24日至25日,工业硅及多晶硅价格涨跌情况、主力及近月合约价格、不同牌号及地区价格、DMC、有机硅、多晶硅、硅片、电池片、组件价格、仓单及库存数据等均有详细监测。
三、图表分析
- 工业硅及成本端价格:分析了各牌号价格、牌号价差、地域价差、用电价格、硅石价格、精煤价格等。
- 下游产成品价格:分析了DMC、有机硅产成品、多晶硅、硅片、电池片、组件价格等。
- 库存:分析了工业硅期货库存、厂库库存、周度行业库存、周度库存变化、DMC周度库存、多晶硅周度库存等。
- 成本利润:分析了主产地平均成本水平、平均利润水平、周度成本利润、铝合金加工行业利润、DMC成本利润、多晶硅成本利润等。
四、研究结论
工业硅止跌但反弹难及前高,多晶硅仍以偏空思路对待。月内双硅边际或有短暂分歧,持续关注双硅比价关系,PS-SI价差收敛机会。