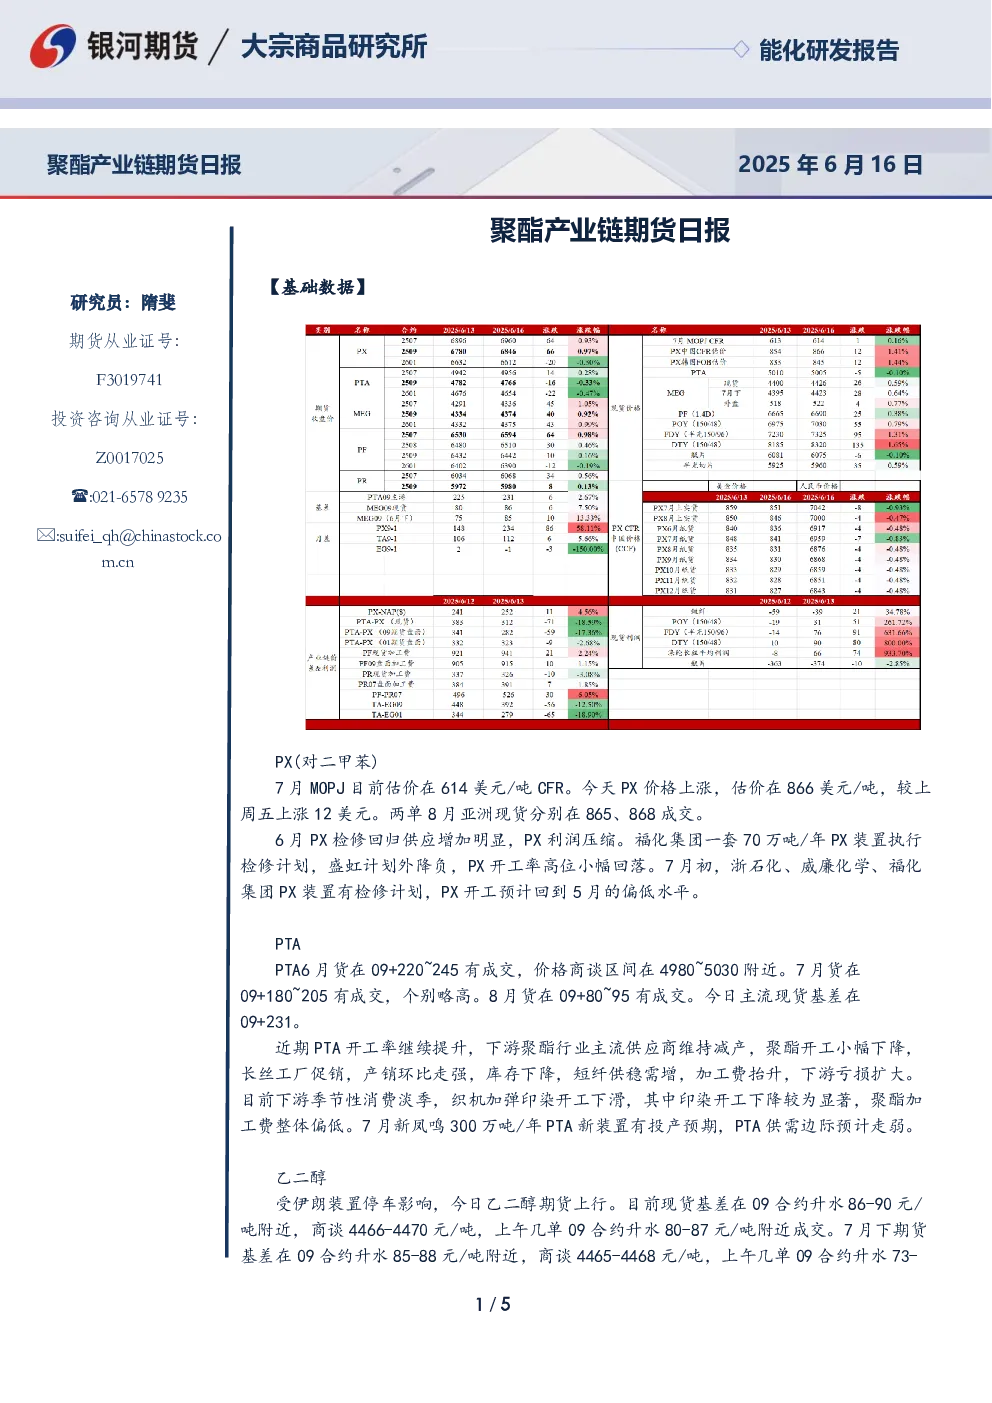
聚酯产业链期货日报(2025年6月16日)
PX(对二甲苯)
- 市场行情:7月MOPJ估价从614美元/吨CFR上涨至866美元/吨,较上周五上涨12美元;两单8月亚洲现货分别以865、868美元/吨成交。
- 供应情况:6月PX检修回归,供应增加明显;福化集团一套70万吨/年PX装置检修,盛虹计划外降负,PX开工率高位小幅回落;7月初浙石化、威廉化学、福化集团PX装置检修,开工率预计回到5月偏低水平。
- 利润情况:PX利润受供应增加影响被压缩。
PTA(精对苯二甲酸)
- 市场行情:6月货成交在09+220~245元/吨,价格商谈区间4980~5030元/吨;7月货成交在09+180~205元/吨,个别略高;8月货成交在09+80~95元/吨;主流现货基差在09+231。
- 供需情况:近期PTA开工率继续提升,下游聚酯行业主流供应商维持减产,聚酯开工小幅下降,长丝工厂促销,产销环比走强,库存下降;短纤供稳需增,加工费抬升,下游亏损扩大;7月新凤鸣300万吨/年PTA新装置有投产预期,PTA供需边际预计走弱。
- 季节性影响:下游季节性消费淡季,织机加弹印染开工下滑,印染开工下降较为显著,聚酯加工费整体偏低。
乙二醇
- 市场行情:受伊朗装置停车影响,乙二醇期货上行;现货基差在09合约升水86~90元/吨附近,商谈4466~4470元/吨;7月下期货基差在09合约升水85~88元/吨附近,商谈4465~4468元/吨。
- 供应情况:河南煤业、天津石化、恒力石化等乙二醇检修装置相继重启,6月乙二醇开工率预计环比提升2%。
- 供需情况:下游聚酯开工走弱,聚酯库存下降,6月乙二醇供需缺口预计缩小,整体维持紧平衡格局。
短纤
- 市场行情:直纺涤短期货偏强震荡,工厂报价维稳,直纺涤短销售多回落,平均产销62%。
- 供需情况:近期短纤开工整体平稳,下游纱厂开工提升,短纤工厂库存环比下降;部分大厂提货紧张,短纤市场成交回暖,短纤加工费走强。
- 计划情况:6月短纤主流大厂仍有减产计划,下游开工稳定,短纤加工费预计支撑较强。
PR(聚酯瓶片)
- 市场行情:聚酯瓶片工厂报价局部上调50元附近,个别小幅下调,6-8月订单成交在5980~6180元/吨出厂不等。
- 供应情况:江阴华润60万吨/年瓶片装置短停已恢复,瓶片开工小幅下滑;部分油脂工厂招标7-8月份瓶片,市场成交气氛小幅好转。
- 利润情况:周五油价大涨,瓶片工厂出厂价格上调,企业一度封盘不报,目前瓶片生产企业亏损扩大,后期部分企业有停车可能。