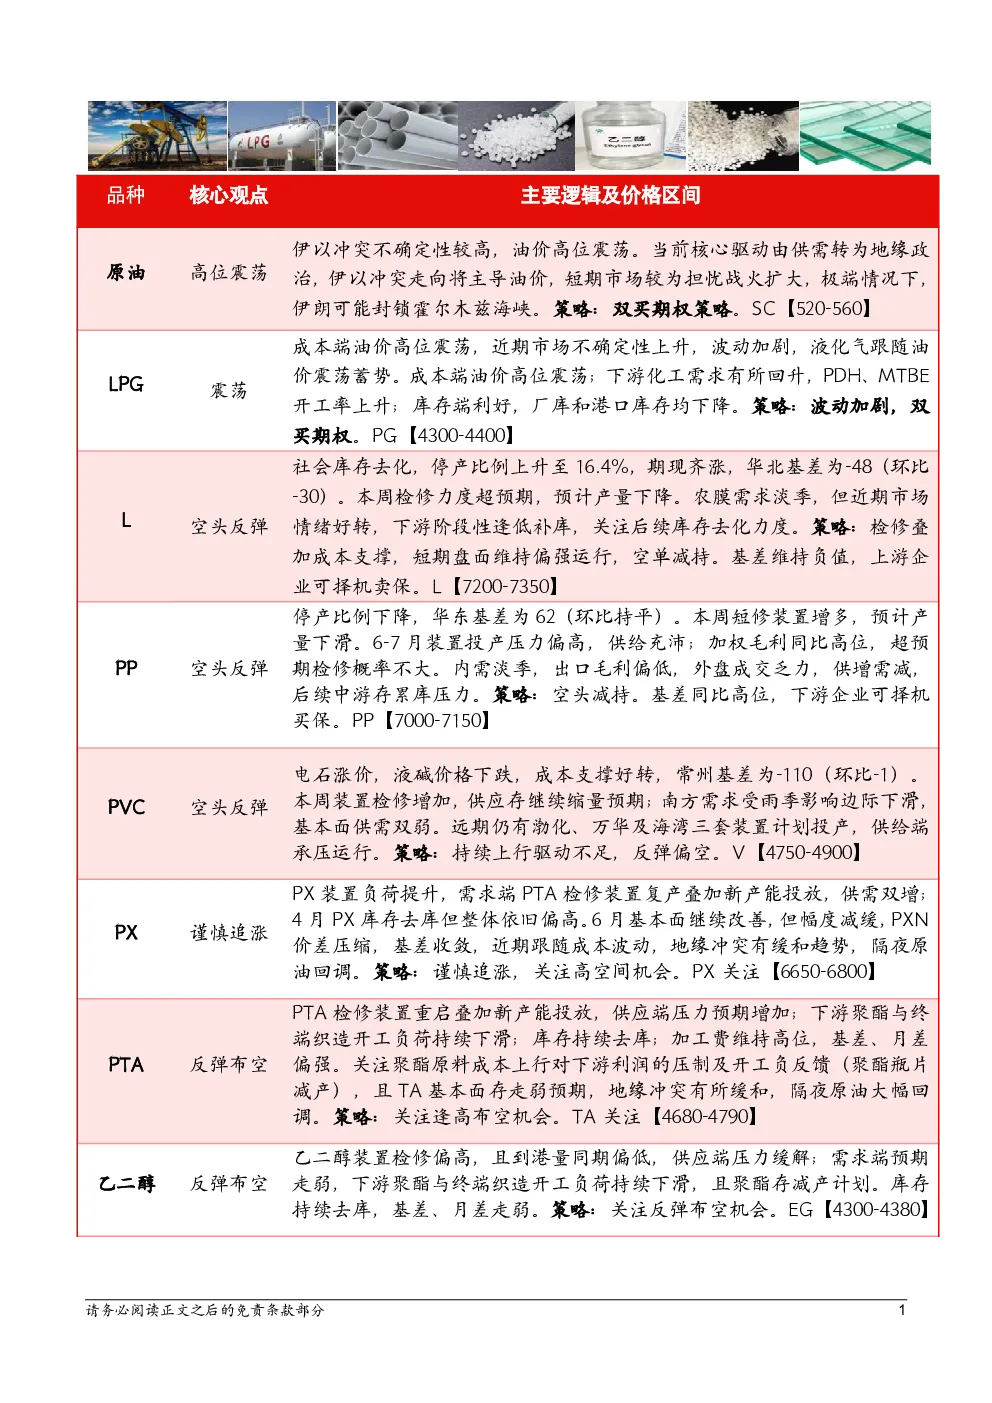
- 原油:高位震荡,伊以冲突不确定性较高,油价高位震荡。核心驱动由供需转为地缘政治,伊以冲突走向将主导油价,短期市场较为担忧战火扩大,极端情况下,伊朗可能封锁霍尔木兹海峡。策略:双买期权策略。SC关注【520-560】。
- LPG:成本端高位震荡,液化气盘整蓄势。成本端油价高位震荡,近期市场不确定性上升,波动加剧,液化气跟随油价震荡蓄势。策略:波动加剧,双买期权。PG关注【4300-4400】。
- PE:装置维持高检修,反弹延续。成本方面,由于以色列对伊朗核设施实施军事打击,原油价格大幅上涨,导致PE成本支撑较强;供应方面,生产企业仍处于集中检修,供应压力有所缓解;需求方面,下游处于需求淡季,多数企业按需采购为主,对原料支撑有限。策略:检修叠加成本支撑,短期盘面维持偏强运行,空单减持。L【7200-7350】。
- PP:成本支撑好转,反弹延续。成本端支撑成为支撑市场主要助推力量,因供应端持续空头影响下,市场弱势僵持局势需要新的指引,成本端支撑为市场提供利好指引,令连续震荡低迷市场获得情绪提振。策略:空头减持。PP【7000-7150】。
- PVC:乙烯法成本支撑好转,空头反弹。电石涨价,液碱价格下跌,成本支撑好转,策略:持续上行驱动不足,反弹偏空。V【4750-4900】。
- PX:供需改善vs油价回调,谨慎追涨。PX国内外装置负荷回升,供应端压力有所增加。需求端PTA检修装置复产叠加新产能投放,供需双增;4月PX库存去库但整体依旧偏高。策略:谨慎追涨,关注高空间机会。PX关注【6650,6800】。
- PTA:供应压力预期增加需求边际走弱,关注高空机会。PTA检修装置重启叠加新产能投放,供应端压力预期增加;下游聚酯与终端织造开工负荷持续下滑;库存持续去库;加工费维持高位,基差、月差走强。策略:关注逢高布空机会。TA关注【4680,4790】。
- MEG:宏观情绪利多库存持续去库,继续关注低多机会。近期装置检修降负有所增加,到港量偏低,供应端压力有所缓解;需求端预期走弱,下游聚酯与终端织造开工负荷持续下滑。库存持续去库,短期谨慎追涨。策略:EG关注【4300,4380】。
- 玻璃:下游订单减少,盘面偏弱震荡。1-5月国内地产竣工面积同比下降17.3%,跌幅扩大,6月中旬下游深加工订单环比下降5%。短期梅雨淡季和夏季高温逻辑下,玻璃上中游企业降价去库,下游深加工订单同期偏低,现货市场报价普遍下调。策略:供需双弱主动去库,1000整数关口下方偏弱震荡,5日均线压制。FG【960-990】。
- 纯碱:碱厂继续累库,弱势寻底。近期大宗商品指数在原油的带动下出现止跌修复,纯碱作为自身基本面偏弱的品种,盘面向上反弹不足。市场开工提升,行业利润下滑。策略:供增需减,碱厂继续累库,成本下移,盘面弱势寻底,5日、10日均线压制。SA【1150-1180】。
- 烧碱:现货报价下调,均线压制。液氯价格上行明显,氯碱综合利润为正且较为可观,部分企业存在推迟检修的可能。策略:供给高压运行,液碱库存转增,现货报价下调,5日均线压制。SA【2235-2285】。
- 甲醇:隔夜原油回调同时关注MTO需求负反馈,反弹布空。国内煤制甲醇开工负荷维持高位,海外甲醇装置持续提负,供应端压力预期增加;需求端有所改善,MTO装置开工负荷持续回升,但利润较差继续提负的空间有限。策略:2509合约择机逢高布局空单,同时关注2601合约低多机会。MA关注【2390,2450】。
- 尿素:供强需弱,关注反弹布空机会。检修装置复产,日产继续维持高位,供应端压力依旧较大;需求方面,工农业需求整体偏弱,农业旺季需求延期,复合肥及三聚氰胺开工季节性下滑。策略:关注反弹布空机会。UR关注【1670,1700】。
- 沥青:成本高位震荡VS梅雨需求下降,沥青盘整。成本端油价走强,短期不确定性上升,沥青需求“北强南弱”,南方进入梅雨季节,降水增加,需求有所回落,库存端有所回升。策略:建议暂时观望。BU【3550-3650】。