一、财经要闻
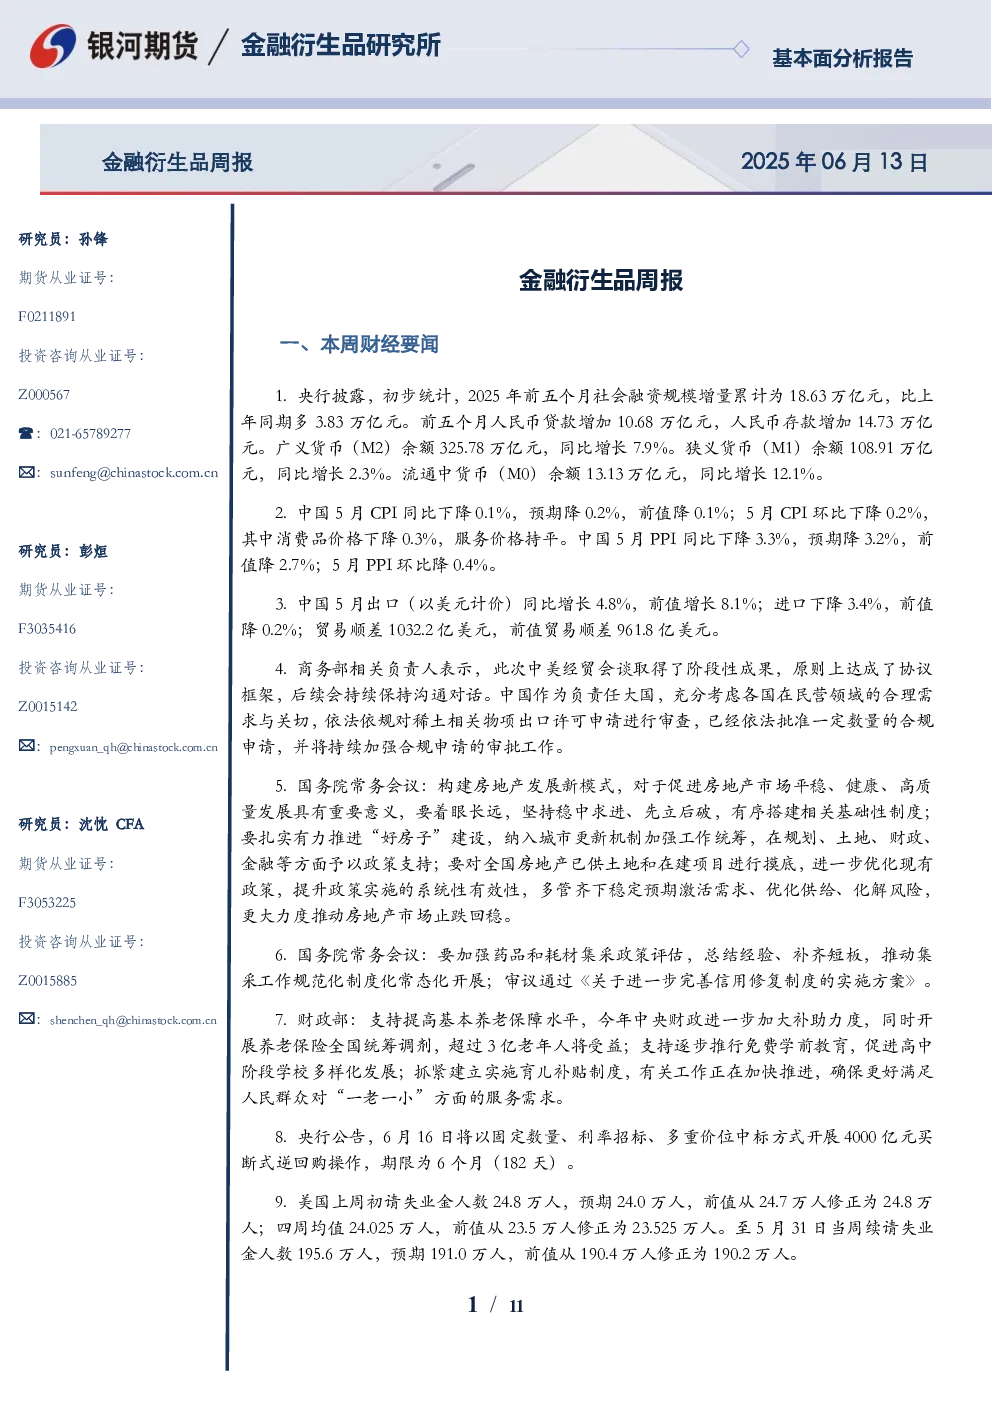
- 社会融资规模前五个月累计增18.63万亿元,同比多3.83万亿元;人民币贷款增10.68万亿元,存款增14.73万亿元;M2余额325.78万亿元,同比增长7.9%。
- 5月CPI同比下降0.1%,环比下降0.2;PPI同比下降3.3%,环比降0.4%。
- 5月出口同比增长4.8%,进口下降3.4%,贸易顺差1032.2亿美元。
- 中美经贸会谈取得阶段性成果,达成协议框架;稀土出口许可申请已依法批准。
- 国务院常务会议提出构建房地产发展新模式,推进“好房子”建设,稳定市场预期。
- 国务院常务会议通过《关于进一步完善信用修复制度的实施方案》。
- 财政部支持提高基本养老保障水平,推行免费学前教育,建立育儿补贴制度。
- 央行开展4000亿元买断式逆回购操作,呵护市场流动性。
- 美国上周初请失业金人数24.8万人,续请失业金人数195.6万人;5月CPI同比升2.4%。
二、投资逻辑
- 股指期货:市场横盘震荡,上证50指数一周跌0.46%,沪深300指数跌0.28%。板块方面,稀土、油气、贵金属、海运涨幅居前,白酒、地产服务、信息技术跌幅居前。中东局势及美股上涨压力引发全球避险情绪,A股或震荡。
- 金融期权:市场震荡,中小市值成长风格类指数表现稍好;多数期权品种成交量维持低位,500ETF和创业板ETF期权成交活跃。期权隐波止跌回稳,空波策略性价比有限,可适当止盈。
- 国债期货:本周期债盘面震荡收涨,30年期主力合约周+0.65%。5月宏观数据亮点不多,高频数据指向地产销售等内需边际转弱;社融主要依赖政府债券融资;M1回升0.8个百分点,M2回落0.1个百分点。通胀指标缺乏弹性,PPI同比降幅扩大。
- 操作建议:股指期货震荡上行;国债期货逢低轻仓试多TS合约。
三、风险因素
内、外政策变化超预期,地缘政治因素,通胀超预期。