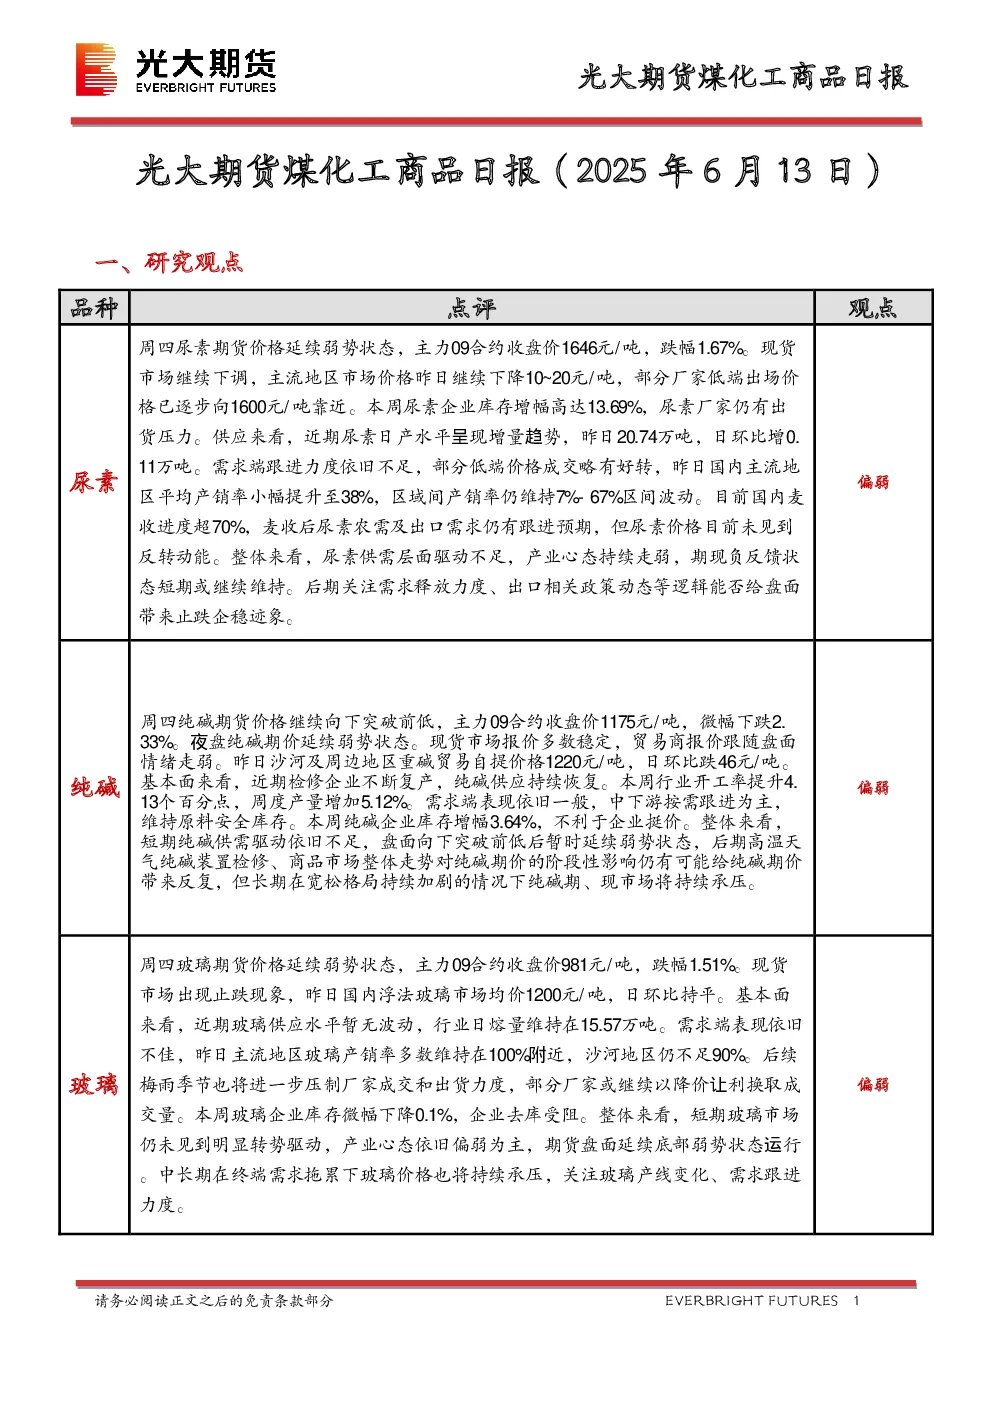
一、研究观点
- 尿素:偏弱。尿素期货价格延续弱势,主力09合约跌1.67%,现货市场继续下调10-20元/吨,部分厂家价格接近1600元/吨。尿素企业库存增幅13.69%,供应增加,需求跟进不足,产销率仅38%,产业心态走弱,期现负反馈短期持续,关注需求释放和出口政策。
- 玻璃:偏弱。玻璃期货价格跌1.51%,现货市场止跌持平,但需求依旧不佳,产销率多数在100%附近,沙河地区不足90%,梅雨季节压制成交,库存微降但去库受阻,产业心态偏弱,中长期需求拖累持续。
- 纯碱:偏弱。纯碱期货跌2.33%,现货报价多数稳定但跟随盘面走弱,行业开工率提升4.13个百分点,产量增5.12%,需求一般,库存增3.64%,短期供需驱动不足,长期宽松格局下持续承压。
二、市场信息
- 尿素:郑商所期货仓单减75张至5967张,隆众数据显示尿素日产增0.11万吨至20.74万吨,开工率90.21%,库存增14.17万吨至117.71万吨。
- 纯碱:郑商所期货仓单增2209张至7704张,隆众数据显示纯碱开工率84.90%,产量增3.60万吨至74.01万吨,库存增5.93万吨至168.63万吨。
- 玻璃:隆众数据显示浮法玻璃均价持平于1200元/吨,日产量15.57万吨,库存微降0.10%至6968.5万重箱。
三、图表分析
- 图表展示了尿素和纯碱主力合约价格、基差、成交持仓、价差及现货价格走势,显示短期弱势格局,但中长期受供需和宏观因素影响。
四、研究结论
- 尿素短期供需驱动不足,关注需求释放和出口政策变化。
- 玻璃需求持续疲软,产业心态偏弱,关注产线变化和需求跟进。
- 纯碱短期弱势延续,长期在宽松格局下承压,关注检修和商品市场走势。