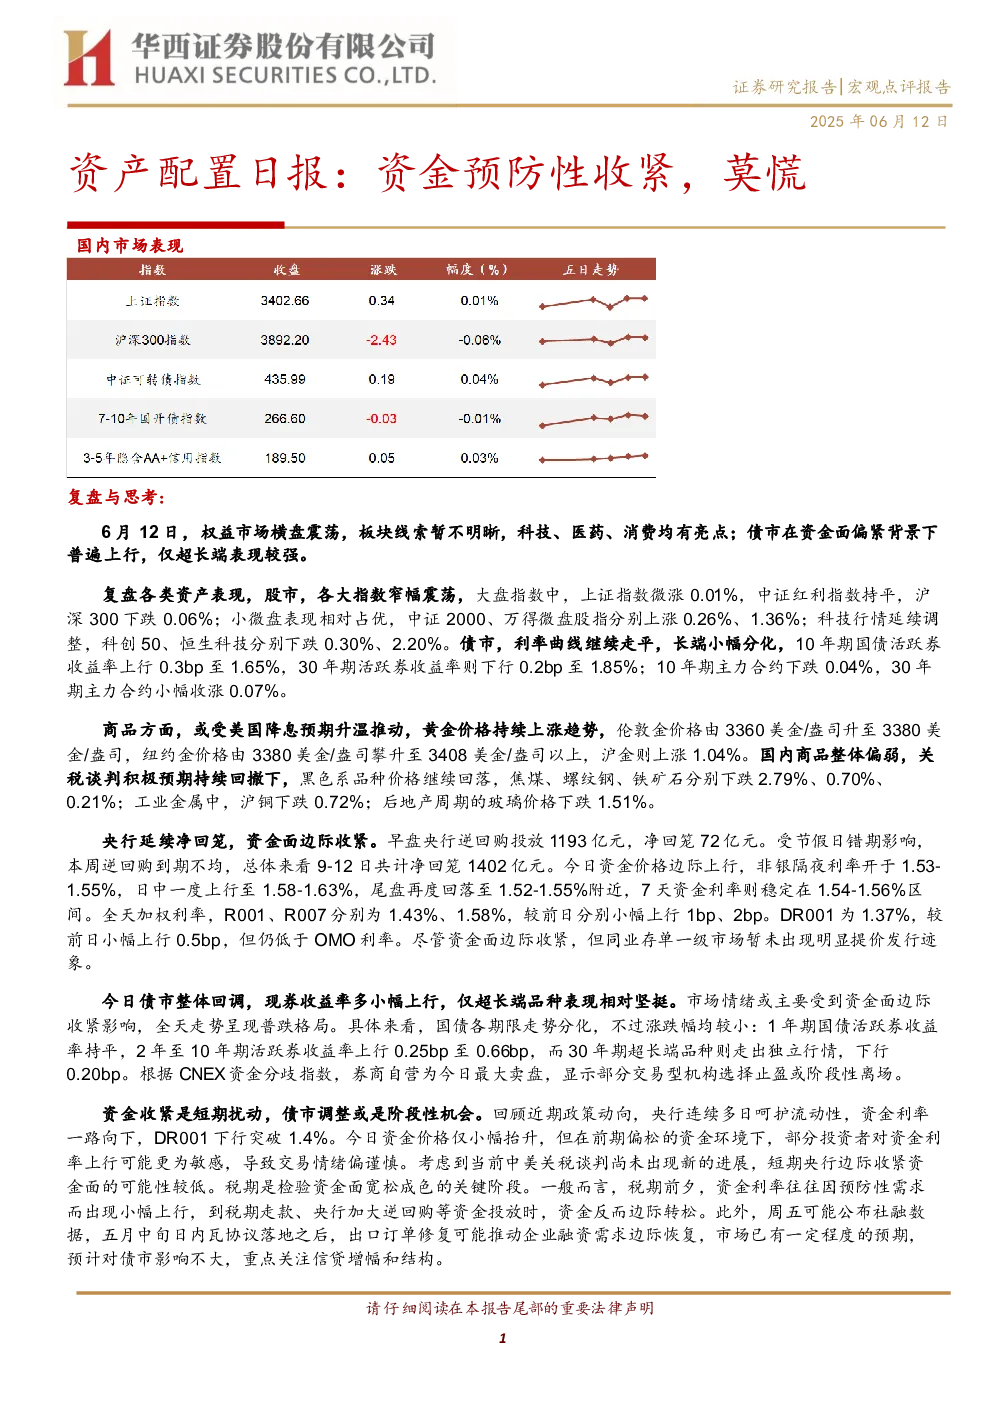
资产配置日报:资金预防性收紧,莫慌
国内市场表现
- 权益市场:6月12日,权益市场横盘震荡,板块线索暂不明晰,科技、医药、消费均有亮点。大盘指数中,上证指数微涨0.01%,中证红利指数持平,沪深300下跌0.06%;小微盘表现相对占优,中证2000、万得微盘股指分别上涨0.26%、1.36%;科技行情延续调整,科创50、恒生科技分别下跌0.30%、2.20%。
- 债市:利率曲线继续走平,长端小幅分化,10年期国债活跃券收益率上行0.3bp至1.65%,30年期活跃券收益率则下行0.2bp至1.85%;10年期主力合约下跌0.04%,30年期主力合约小幅收涨0.07%。
- 商品:黄金价格持续上涨趋势,伦敦金价格由3360美金/盎司升至3380美金/盎司,纽约金价格由3380美金/盎司攀升至3408美金/盎司以上,沪金则上涨1.04%。国内商品整体偏弱,黑色系品种价格继续回落,焦煤、螺纹钢、铁矿石分别下跌2.79%、0.70%、0.21%;工业金属中,沪铜下跌0.72%;后地产周期的玻璃价格下跌1.51%。
央行与资金面
- 央行操作:央行延续净回笼,早盘逆回购投放1193亿元,净回笼72亿元。本周9-12日共计净回笼1402亿元。
- 资金价格:今日资金价格边际上行,非银隔夜利率开于1.53-1.55%,日中一度上行至1.58-1.63%,尾盘再度回落至1.52-1.55%附近,7天资金利率则稳定在1.54-1.56%区间。全天加权利率,R001、R007分别为1.43%、1.58%,较前日分别小幅上行1bp、2bp。DR001为1.37%,较前日小幅上行0.5bp,但仍低于OMO利率。
- 同业存单:一级市场暂未出现明显提价发行迹象。
债市分析
- 市场情绪:债市整体回调,现券收益率多小幅上行,仅超长端品种表现相对坚挺。市场情绪主要受到资金面边际收紧影响,全天走势呈现普跌格局。
- 具体走势:国债各期限走势分化,不过涨跌幅均较小:1年期国债活跃券收益率持平,2年至10年期活跃券收益率上行0.25bp至0.66bp,而30年期超长端品种则走出独立行情,下行0.20bp。
- 资金面影响:部分交易型机构选择止盈或阶段性离场,券商自营为今日最大卖盘。
- 短期扰动与阶段性机会:资金收紧是短期扰动,债市调整或是阶段性机会。近期政策动向显示,央行连续多日呵护流动性,资金利率一路向下,DR001下行突破1.4%。今日资金价格仅小幅抬升,但在前期偏松的资金环境下,部分投资者对资金利率上行可能更为敏感,导致交易情绪偏谨慎。税期是检验资金面宽松成色的关键阶段,预计对债市影响不大,重点关注信贷增幅和结构。
权益市场分析
- 市场表现:万得全A上涨0.13%,全天成交额1.30万亿元,较昨日放量169亿元。市场隐含波动率仍然处于低位,但出现边际回升的迹象,沪300ETF IV指数自6月9日以来累计上涨4.08%。
- 市场风格:市场风格快速轮动,小盘品种相对占优。中证2000上涨0.26%,万得微盘股指数上涨1.36%,与昨日大盘品种相对领先的格局明显不同。微盘股指数涨幅较中证2000明显更高,指向博弈小微盘行情的资金对“市值下沉”的要求越来越高。
- 题材行情:科技、消费和医药均有亮点。科技方面,科创100和科创200指数分别上涨0.44%和0.38%,光模块表现出色。消费方面,SW美容护理指数上涨1.31%。医药方面,创新药继续走强,万得创新药指数上涨2.32%,头部药企表现相对出色。
- 港股表现:恒生指数和恒生科技分别下跌1.36%和2.20%,明显跑输A股。AH股溢价指数小幅上升至128.06,但依然处于2021年以来的低位。南向资金净流入55.85亿元(港元),其中小鹏汽车净流入7.67亿元,信达生物和康芳生物分别净流入4.37亿元和2.22亿元。阿里巴巴和腾讯控股分别净流出16.40亿元和8.32亿元。
研究结论
- 市场态度:指数和板块均未呈现出明确的交易思路,资金态度仍然以观望为主,在上涨时考虑兑现,在下跌时推动反弹。板块轮动的格局或将持续,选择低位&低拥挤度,同时具备逻辑支撑的板块进行左侧布局,或是相对稳健的交易思路。
- 科技板块:TMT拥挤度自5月底以来明显回升,当前处于2022年以来40%分位数的位置,指向资金或在持续尝试推动科技行情回升。但当前科技产业尚未出现较为“出圈”的叙事,导致AI算力、光模块等局部行情难以扩散。科技板块指数级别的行情,或许需要产业叙事的进一步强化来推动。
- 交易思路:维持“边打边看”(适当左侧布局,同时保留一定仓位)的交易思路或许更为妥当。
风险提示
- 货币政策出现超预期调整。
- 流动性出现超预期变化。
- 财政政策出现超预期调整。