一、研究观点
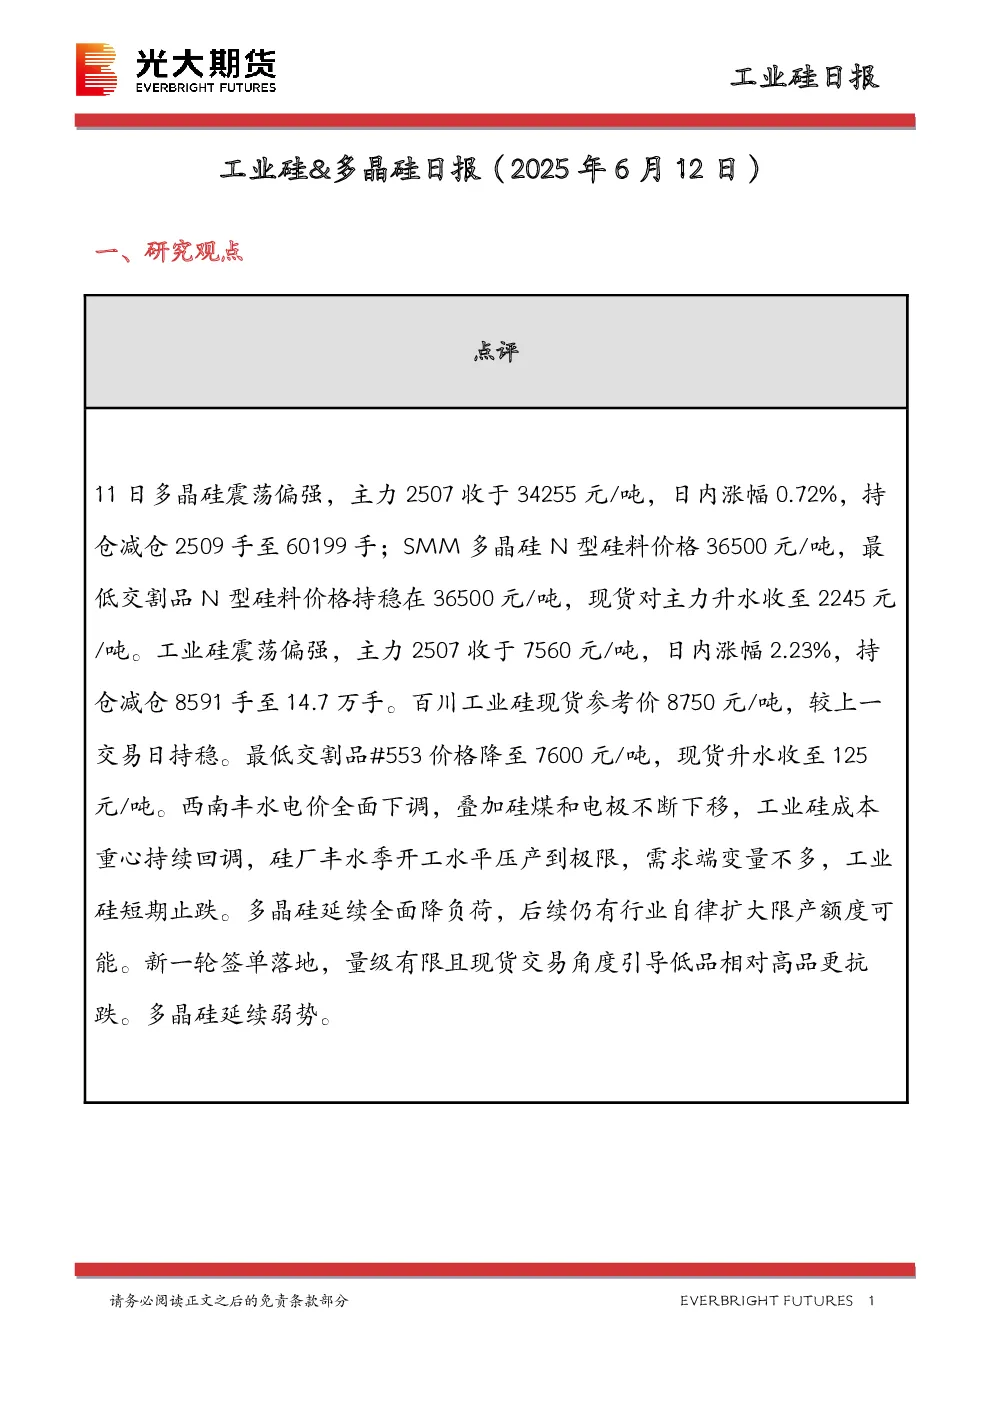
- 多晶硅市场:11日震荡偏强,主力2507合约收于34255元/吨,日内涨幅0.72%,持仓减仓2509手至60199手;SMM多晶硅N型硅料价格36500元/吨,最低交割品N型硅料价格持稳在36500元/吨,现货对主力升水收至2245元/吨。多晶硅延续全面降负荷,后续仍有行业自律扩大限产额度可能。新一轮签单落地,量级有限且现货交易角度引导低品相对高品更抗跌。多晶硅延续弱势。
- 工业硅市场:11日震荡偏强,主力2507合约收于7560元/吨,日内涨幅2.23%,持仓减仓8591手至14.7万手。百川工业硅现货参考价8750元/吨,较上一交易日持稳。最低交割品#553价格降至7600元/吨,现货升水收至125元/吨。西南丰水电价全面下调,叠加硅煤和电极不断下移,工业硅成本重心持续回调,硅厂丰水季开工水平压产到极限,需求端变量不多,工业硅短期止跌。
二、日度数据监测
- 主力合约:73957 -> 47580(近月)
- 7395 -> 4758(近月)
- 各地区工业硅价格涨跌情况
- 多晶硅价格:N型36500元/吨,致密料32000元/吨,菜花料30000元/吨
- 硅片价格:单晶M10/G12 1.03/1.58元/片
- 电池片价格:单晶M10/G12 0.268元/瓦
- 工业硅仓单:5925 -> 25867(日度)
- 广期所库存:3162 -> 6530(周度)
- 黄埔港库存:54000 -> 53500(周度)
- 天津港库存:67000 -> 67000(周度)
- 昆明港库存:49000 -> 48500(周度)
- 工业硅厂库:25880 -> 25190(周度)
- 工业硅社库合计:428800 -> 420900(周度)
- 多晶硅仓单:2480 -> 2600(日度)
- 广期所库存:1.4 -> 7.38(周度)
- 多晶硅厂库:26.9 -> 26.8(周度)
- 多晶硅社库合计:26.9 -> 26.8(周度)
- 现货升贴水:553#交割价格,工业硅#421升水800元/吨,地区间价差设定
- 多晶硅现货价格与期货结算价对比
- 各地区工业硅现货价格对比
三、图表分析
- 工业硅及成本端价格:各牌号价格、牌号价差、地域价差、用电价格、硅石价格、精煤价格
- 下游产成品价格:DMC价格、有机硅产成品价格、多晶硅价格、硅片价格、电池片价格、组件价格
- 库存:工业硅期货库存、工业硅厂库库存、工业硅周度行业库存、工业硅周度库存变化、DMC周度库存、多晶硅周度库存
- 成本利润:主产地平均成本水平、主产地平均利润水平、工业硅周度成本利润、铝合金加工行业利润、DMC成本利润、多晶硅成本利润
四、研究结论
- 多晶硅市场延续弱势,行业自律扩大限产额度可能,新一轮签单量级有限,低品相对高品更抗跌。
- 工业硅市场短期止跌,成本重心持续回调,硅厂丰水季开工水平压产到极限,需求端变量不多。