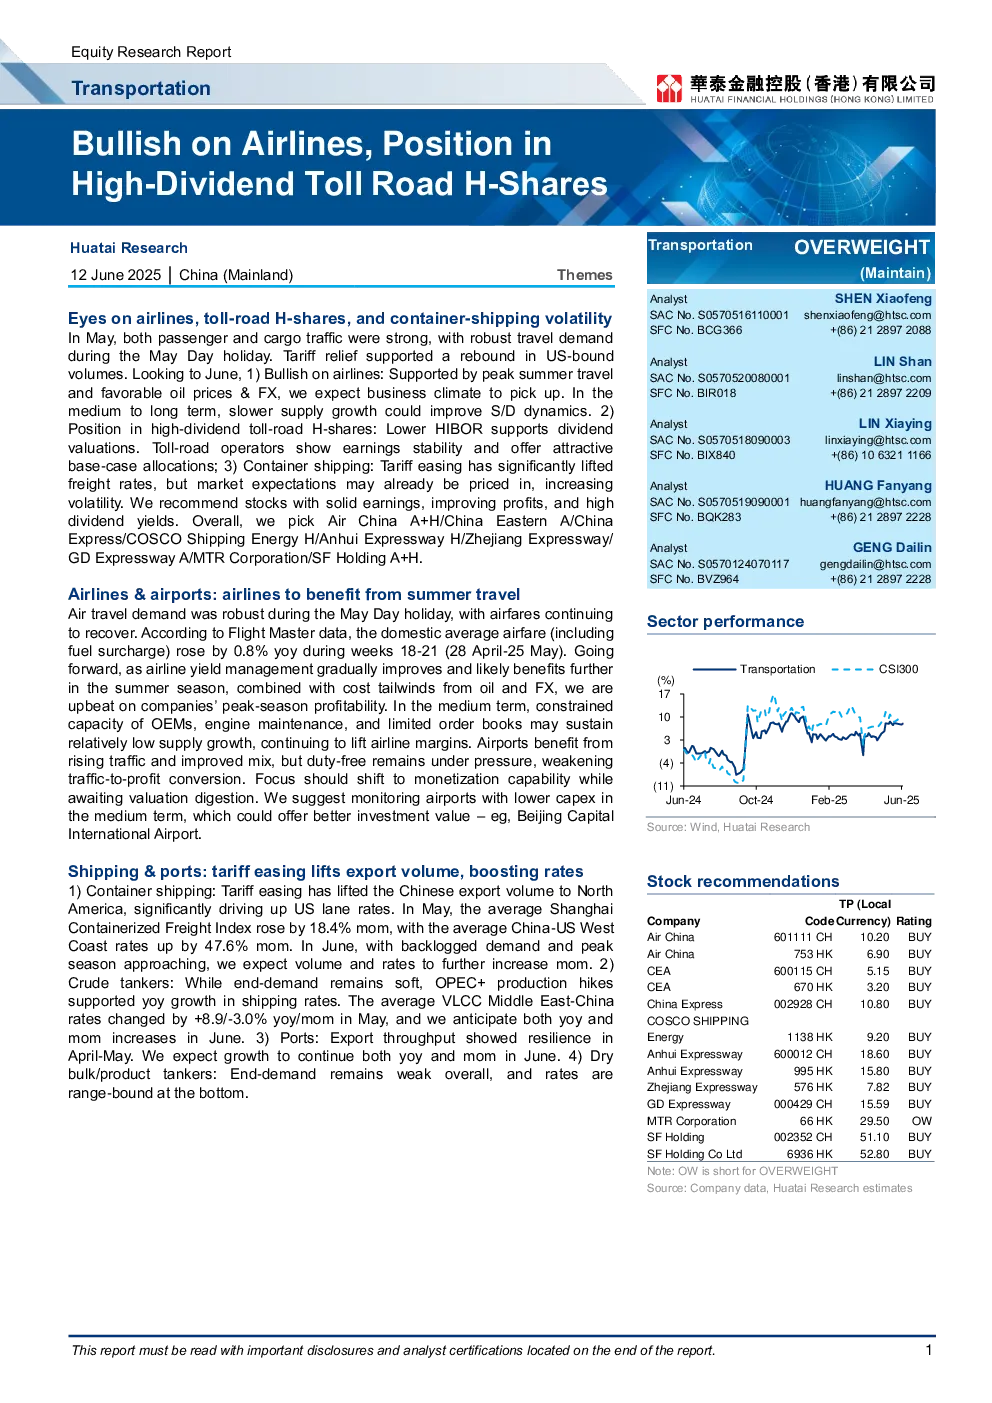
核心观点
- 航空业:看好航空业,因夏季旅行高峰、有利油价和外汇汇率,商业环境预计将改善。中长期来看,供应增长放缓可能改善供需动态。
- 高股息高速公路H股:较低的海峡币利率支持股息估值。高速公路运营商显示出盈利稳定性,并提供有吸引力的基本情况配置。
- 集装箱航运:关税放宽显著提振了运费,但市场预期可能已经反映在内,增加了波动性。建议选择盈利能力强劲、利润改善和股息收益率高的股票。
- 航空公司和机场:航空公司将从夏季旅行中受益。机场受益于交通量和结构改善,但免税店仍面临压力,削弱了交通量到利润的转化。应将重点转向变现能力,同时等待估值消化。
- 航运和港口:关税放宽提振了对华出口量,显著推高了美国航线运费。预计在6月,积压需求和旺季的临近将推动量和运费环比进一步增长。
- 铁路和公路:5月工作日减少和假期增多导致公路货运增长疲软,尽管个人出行意愿略有改善。最近放松的卡车费政策有利于高速公路收入。对于高铁,航空公司促销活动正在分流旅客,可能会削弱铁路负荷率。煤炭运输方面,北方港口库存处于六年高位。我们认为大同-秦皇岛铁路的量变拐点可能出现在6月下旬的煤炭旺季。
- 物流和快递:对加盟制快递保持谨慎。电商季节性和贸易换购刺激减弱导致4月零售额、GMV和包裹量环比略有下降。自年初以来,价格-销量模式持续,价格战开始早且依然激烈。随着加盟制快递面临持续的定价风险,以及旺季包裹量增长适度放缓,我们认为价格竞争可能会进一步加剧。建议密切关注旺季的量和价趋势。短期内对加盟制快递保持谨慎,同时保持对资本雄厚、高质量领导者的积极中长期看法。
- 跨境电商物流:相互关税措施的演变值得关注。从中长期来看,线路运输承运商需要扩大航线和提升综合物流能力,以应对外部冲击。
- 大宗商品供应链:价格仍处于底部;行业拐点尚未出现。
关键数据
- 5月国内平均机票价格(含燃油附加费)同比上涨0.8%。
- 5月上海集装箱运费指数平均上涨18.4%,中国-美国西海岸平均运费环比上涨47.6%。
- 2024年,中国高速公路收费收入同比增长6.5%,归属于母公司股东的净利润同比增长5.3%。
- 2024年,中国快递业务收入同比增长30.0%,归属于母公司股东的净利润从2023年的亏损9.65亿元显著扭转为268亿元。
研究结论
- 推荐股票:国航A+H/东航A/春秋航空/中远海运能源H/安徽高速H/浙江高速/广东高速A/港铁/顺丰控股A+H。
- 行业风险:经济放缓、贸易紧张局势、油价和汇率波动、竞争加剧。