一、财经要闻
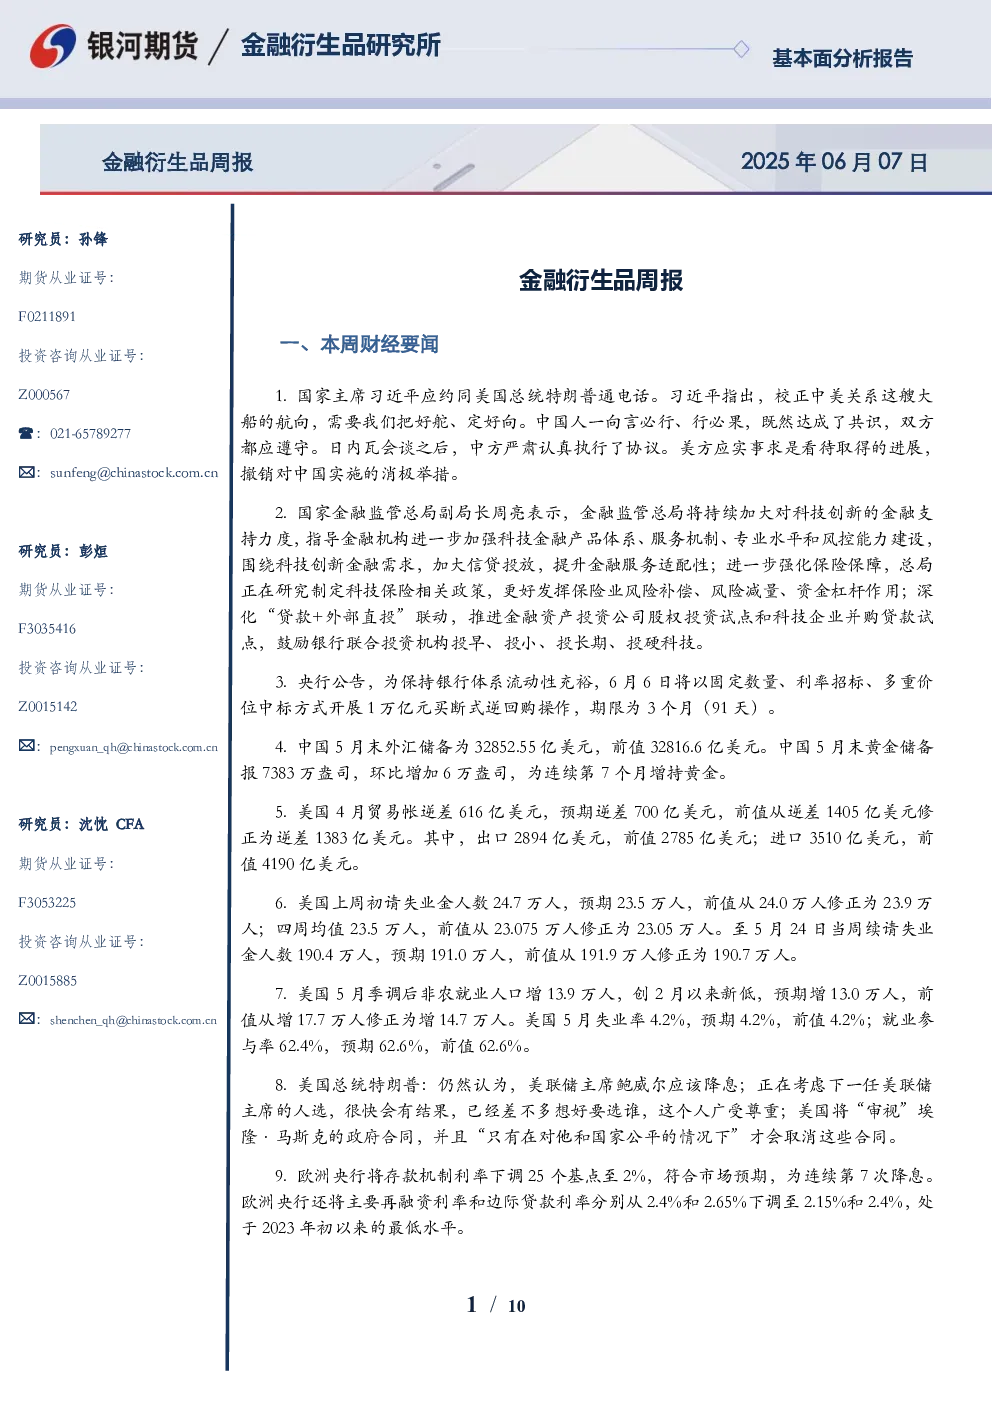
- 中美领导人通话,中方要求美方撤销对华消极举措;国家金融监管总局将持续加大对科技创新的金融支持力度,强化保险保障,深化“贷款+外部直投”联动;央行开展1万亿元买断式逆回购操作,保持银行体系流动性充裕;中国5月末外汇储备32852.55亿美元,黄金储备连续第7个月增持;美国4月贸易帐逆差616亿美元,初请失业金人数24.7万人,5月非农就业人口增13.9万人,失业率4.2%;特朗普称美联储主席鲍威尔应降息,美国将“审视”马斯克的政府合同;欧洲央行将存款机制利率下调25个基点至2%。
二、投资逻辑
- 股指期货:本周市场震荡反弹,上证50、沪深300、中证500、中证1000指数分别涨0.38%、0.88%、1.6%、2.1%,成交量和持仓量均有所下降。市场积极尝试结构性突破,新消费板块赚钱效应扩散,科技成长板块反弹。端午假期后A股偏强,资金逐步回流,但科技板块尚未摆脱调整波段,短期市场震荡走高,能否突破前期高点仍需观察。
- 金融期权:市场波动有限,500ETF和创业板ETF期权成交活跃,隐波中枢震荡下行,多数期权隐波溢价收窄,期限回归正挂。做多波动交易性价比有限,建议少买多卖,维持正theta敞口。
- 国债期货:本周期债盘面小幅走强,各期限国债收益率普降3-7bp,曲线斜率陡峭化。6月地产销售边际转弱,30大中城市商品房成交面积同比降21%。中美贸易谈判缓和利空债市,但市场未过度交易;央行重启买债传言发酵,但公开市场操作降低重启必要性。资金面整体偏松,央行呵护态度明确,但1.21万亿同业存单到期或对资金面造成扰动。短期内债市单边趋势难形成,可尝试逢低试多TS合约,关注期现正套机会。
三、交易策略
- 股指期货:震荡上行;
- 国债期货:暂观望或逢低试多TS合约。
四、风险因素
内、外政策变化超预期,地缘政治因素,通胀超预期。