核心观点与关键数据
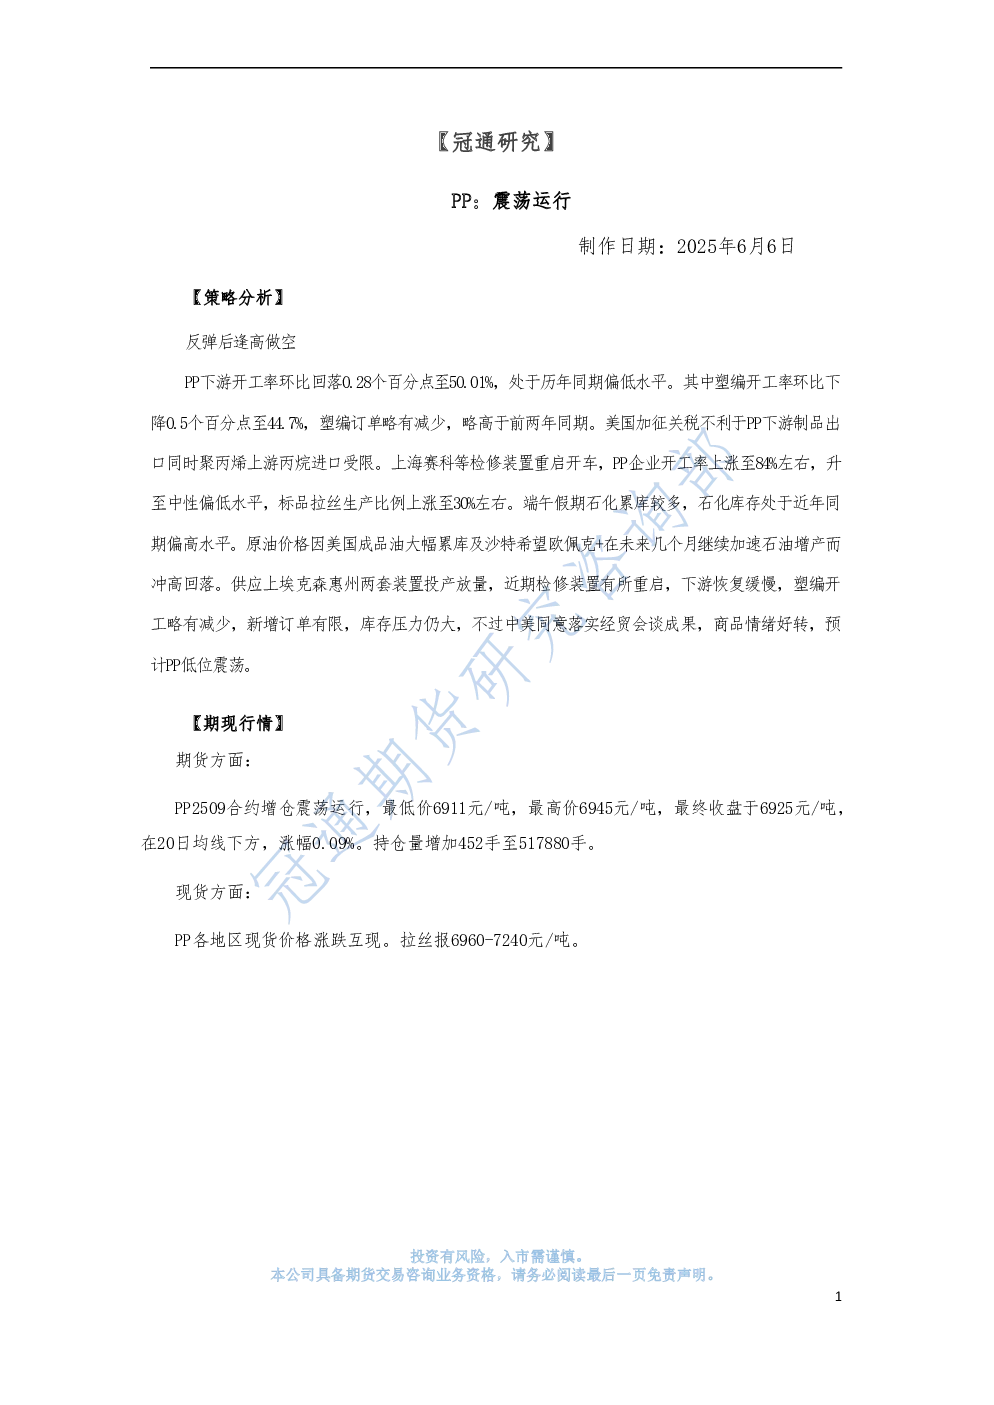
- 下游开工率环比回落:PP下游开工率环比下降0.28个百分点至50.01%,处于历年同期偏低水平。其中塑编开工率环比下降0.5个百分点至44.7%,订单略有减少。
- 供应端变化:上海赛科等检修装置重启,PP企业开工率上涨至84%左右,升至中性偏低水平;标品拉丝生产比例上涨至30%左右。
- 库存水平:端午假期石化累库较多,石化库存处于近年同期偏高水平,周五石化早库环比下降1.5万吨至83万吨,但较去年同期仍高5万吨。
- 原料端:布伦特原油08合约在65美元/桶附近震荡,中国CFR丙烯价格环比持平于775美元/吨。
- 外部因素:美国加征关税不利于PP下游制品出口,丙烷进口受限;中美同意落实经贸会谈成果,商品情绪好转。
研究结论
- 市场行情:PP2509合约增仓震荡运行,收盘于6925元/吨,持仓量增加452手至517880手;现货价格涨跌互现,拉丝报6960-7240元/吨。
- 供需格局:供应端压力较大,但下游恢复缓慢,新增订单有限,库存压力仍存。
- 后市预测:预计PP低位震荡,短期内受供需错配和库存压力影响,但情绪好转或提供一定支撑。
图表说明
- PP开工率与石化库存:图表显示PP开工率处于中性偏低水平,石化库存较去年同期偏高,反映供需矛盾。