核心观点
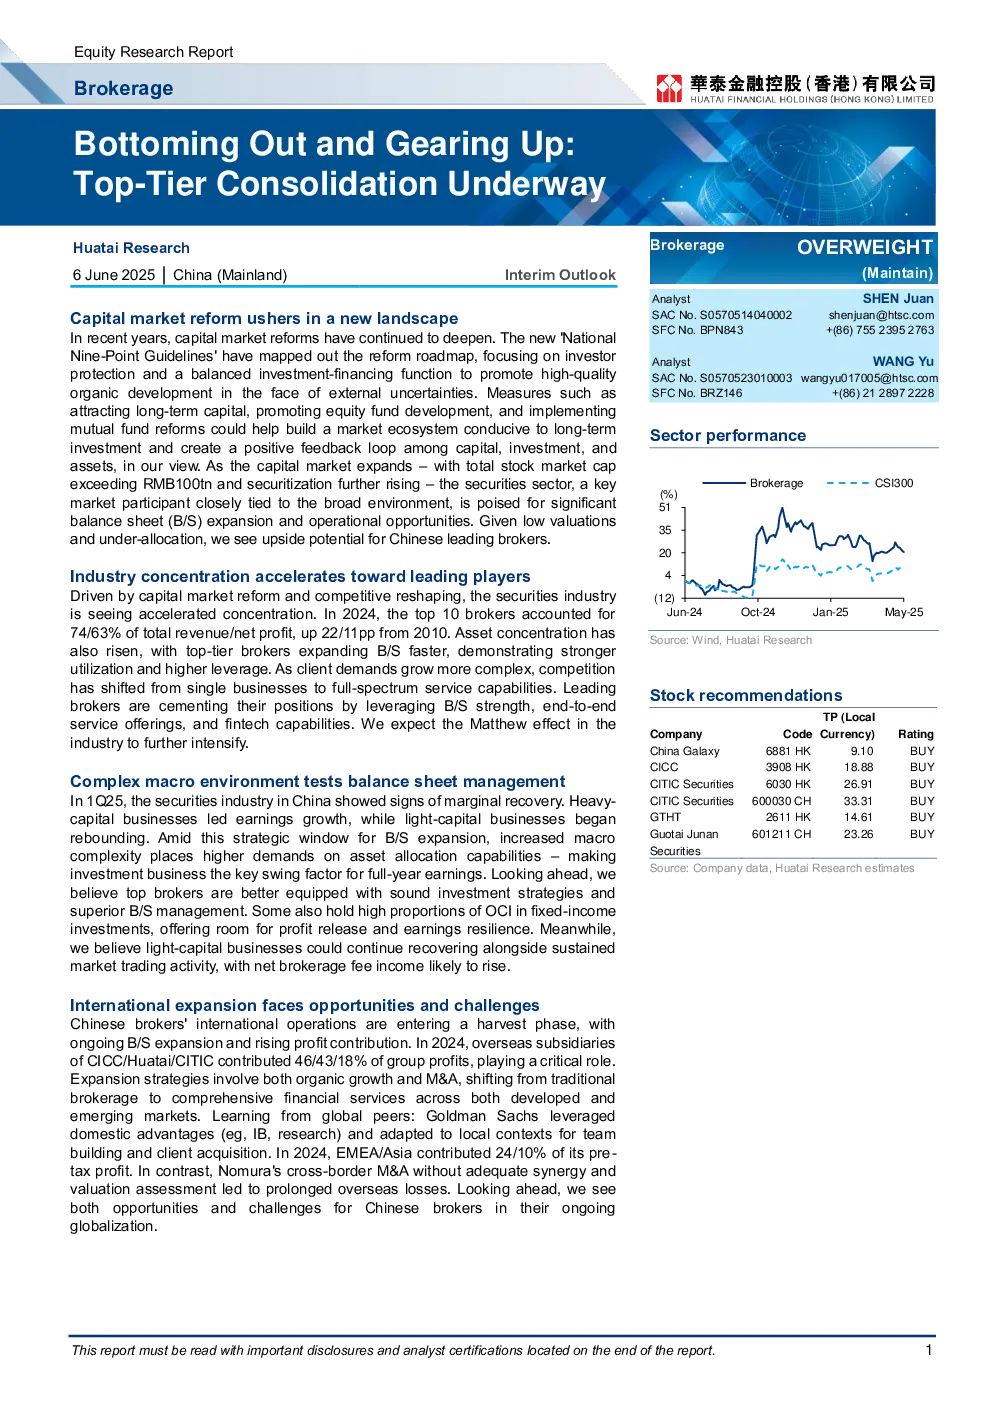
- 资本市场改革推动行业整合:近年来,中国资本市场改革持续深化,新的“九点指导意见”明确了改革方向,重点关注投资者保护和投资融资功能的平衡,以促进资本市场高质量有机发展。吸引长期资金、推动股权基金发展、实施基金改革等措施有助于构建有利于长期投资的市场生态,形成资本、投资、资产的良性循环。
- 行业集中度加速向头部机构集中:在资本市场改革和竞争格局重塑的驱动下,证券行业正加速整合。2024年,前10家券商占总收入/净利润的比例分别为74%/63%,较2010年分别提升22/11个百分点。资产集中度也在上升,头部券商凭借更强的资产负债表管理能力、综合服务能力和金融科技优势,持续巩固市场地位。
- 复杂宏观环境考验资产负债表管理能力:2025年第一季度,中国证券行业呈现边际复苏迹象,资本密集型业务引领盈利增长,轻资本业务开始反弹。在资产负债表扩张的战略窗口期,日益复杂的宏观环境对资产配置能力提出了更高要求,投资业务成为全年盈利的关键变量。
- 国际化面临机遇与挑战:中国券商的国际业务正进入收获期,境外子公司的资产负债表持续扩张,利润贡献率不断提升。扩张策略包括有机增长和并购,从传统经纪业务向综合金融服务转型,并在发达市场和新兴市场扩张。借鉴全球同业经验,高盛的成功在于利用国内优势、抓住战略客户机会和建立国际团队;而野村则因跨国并购缺乏协同效应和估值评估不足,导致海外业务长期亏损。
- 估值仍处低位,关注结构性机会:预计2025年行业整体表现稳定,投资业务面临较高可比估值,预测行业ROE在悲观/中性/乐观情景下分别为5.2%/5.9%/6.8%,同比分别下降0.3/+0.4/+1.3个百分点。截至2025年第一季度末,券商在主动管理偏股型基金中的权重为0.36%,环比下降0.11个百分点,仍处于历史低位。行业估值仍处于较低水平,我们看好头部券商凭借稳健的资产负债表配置和稳定的盈利增长,包括中国银河证券(H股)、中金公司(H股)、中信证券(A-/H股)和中信证券(A-/H股)。
关键数据
- 2024年,A股总市值超过100万亿元,保持稳定增长态势。
- 2024年,前10家券商占总收入/净利润的比例分别为74%/63%,较2010年分别提升22/11个百分点。
- 截至2024年末,券商固定收益投资规模达到3.7595万亿元,2023-2024年复合增长率为11%。
- 2024年,头部券商占所有上市公司衍生品名义本金的比例为83%。
- 2024年,中金公司、中信证券、国泰君安证券的海外子公司分别贡献了集团利润的46%/43%/18%。
- 2024年,中信证券国际总资产达到3640亿元,同比增长48%。
研究结论
- 中国证券行业正进入资产负债表扩张周期,头部券商凭借其优势地位,有望实现稳健的盈利增长。
- 投资业务成为决定券商2025年业绩的关键因素,头部券商凭借稳健的投资策略和资产负债表管理能力,有望展现出更强的经营韧性和盈利稳定性。
- 国际化业务将成为券商收入多元化的重要驱动力,但同时也面临机遇与挑战。
- 我们看好中国银河证券(H股)、中金公司(H股)、中信证券(A-/H股)和中信证券(A-/H股)等头部券商,建议“买入”评级。