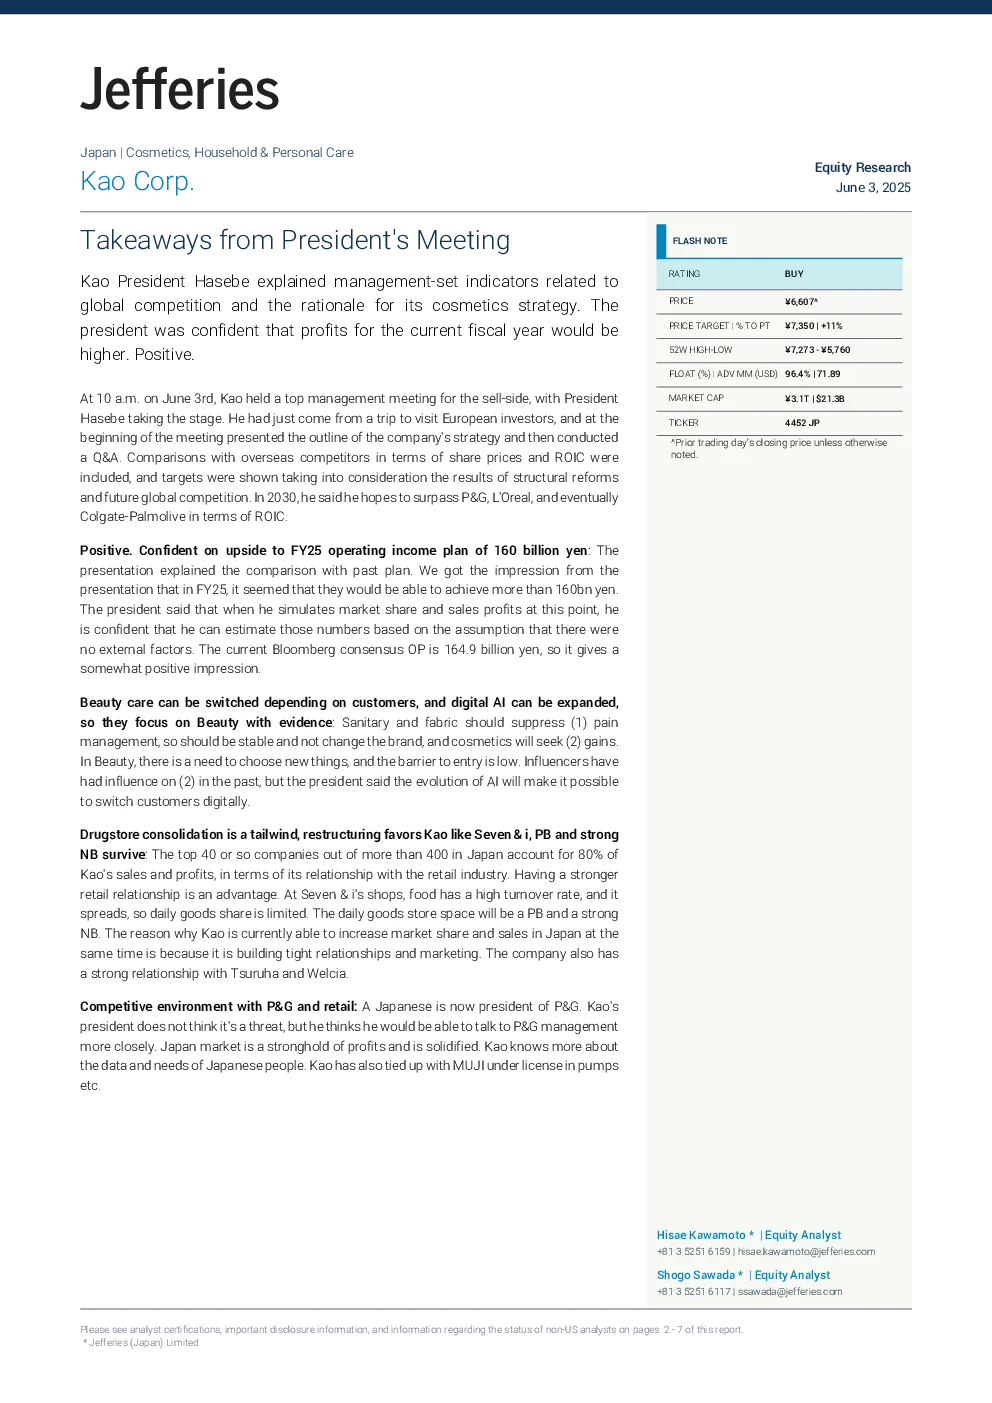
核心观点与关键数据
- 管理层会议要点:Kao Corp. 总裁 Hasebe 在管理层会议上介绍了公司战略,并与海外竞争对手在股价和 ROIC 方面进行了比较,同时考虑了结构改革和未来全球竞争的结果。他表达了在 2030 年超越 P&G、L'Oreal 并最终超越 Colgate-Palmolive 在 ROIC 方面的信心。
- 对 FY25 营业收入的预期:总裁表示,在模拟市场份额和销售利润时,他相信在没有外部因素的情况下,FY25 的营业收入将超过 1600 亿日元,这给市场带来了一定的积极印象。当前彭博一致预期 OP 为 1649 亿日元。
- 美容护理策略:Kao Corp. 专注于美容护理领域,通过数字 AI 技术实现客户转换,并寻求在美容护理领域获得新的增长点。过去,网红对美容护理领域有较大影响力,但 AI 的发展将使客户转换更加数字化。
- 药店整合的机遇:日本药店的整合为 Kao Corp. 带来了机遇。Kao Corp. 与 Seven & i、PB 和 strong NB 等零售商建立了紧密的关系,这使其能够在日本同时提高市场份额和销售额。
- 与 P&G 和零售业的竞争环境:Kao Corp. 总裁认为,日本市场的利润率较高且稳固,Kao Corp. 更了解日本市场的数据和需求,因此不认为 P&G 是威胁。
研究结论
- 估值:Jefferies 基于 FY12/25E EV/EBITDA 的 12 倍估值,目标价为 7350 日元。上行因素包括 1) 日本和中国的化妆品收入增长,以及 2) 美国和欧洲 CP 业务利润率的提升。下行风险包括 1) 与全球竞争对手在织物和家庭护理领域的激烈竞争,以及 2) 棕榈油等进一步的成本通胀。
- 投资建议:Jefferies 给予 Kao Corp. “买入”评级,目标价 7350 日元。