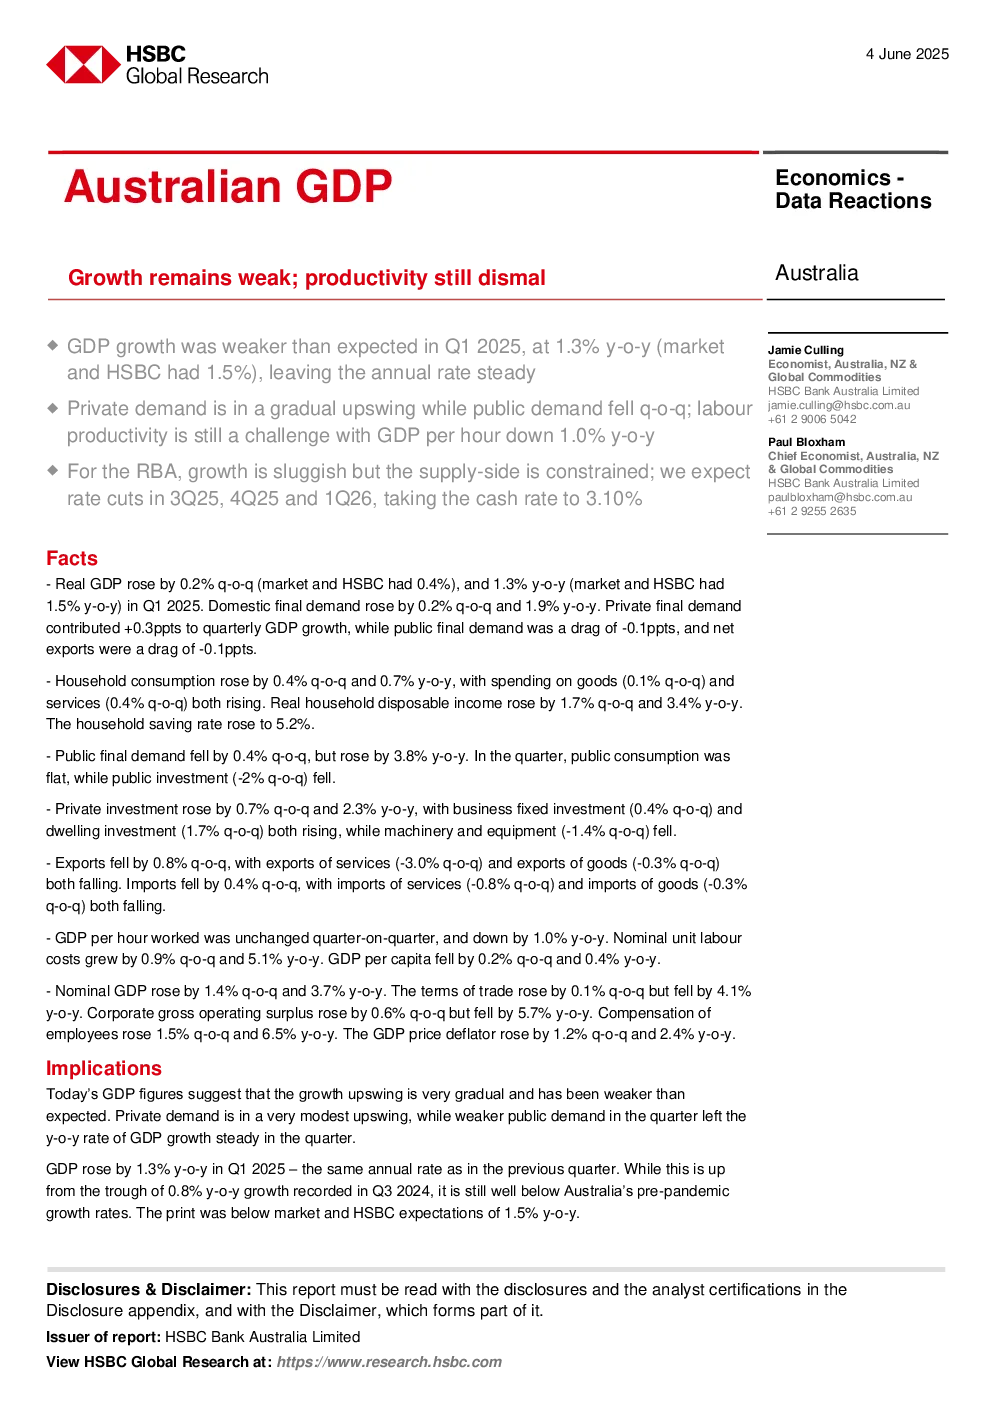
核心观点与关键数据
2025年第一季度,澳大利亚实际国内生产总值(GDP)同比增长1.3%,与上一季度持平,但低于市场及HSBC预期的1.5%。经济增长主要得益于私人需求的温和复苏,而公共需求疲软抵消了部分增长动力。
- GDP增长:同比增长1.3%(市场及HSBC预期1.5%),环比增长0.2%;私人最终需求贡献了季度GDP增长的0.3个百分点,公共最终需求拖累了0.1个百分点,净出口也拖累了0.1个百分点。
- 家庭消费:环比增长0.4%,同比增长0.7%;商品和服务支出均有所增长,但增速温和;实际家庭可支配收入环比增长1.7%,同比增长3.4%;家庭储蓄率上升至5.2%。
- 公共需求:环比下降0.4%,但同比增长3.8%;公共消费持平,公共投资环比下降2%。
- 私人投资:环比增长0.7%,同比增长2.3%;其中,商业固定投资环比增长0.4%,住宅投资环比增长1.7%,而机器设备投资环比下降1.4%。
- 净出口:出口环比下降0.8%(服务出口下降3.0%,商品出口下降0.3%),进口环比下降0.4%(服务进口下降0.8%,商品进口下降0.3%)。
- 劳动生产率:环比持平,同比下降1.0%;名义单位劳动成本环比增长0.9%,同比增长5.1%。
- 名义GDP:环比增长1.4%,同比增长3.7%;贸易条件环比上升0.1%,同比下降4.1%;企业毛营业盈余环比增长0.6%,同比下降5.7%;雇员报酬环比增长1.5%,同比增长6.5%;GDP价格指数环比增长1.2%,同比增长2.4%。
研究结论
经济增长缓慢且低于预期,主要原因是私人需求温和复苏而公共需求疲软。家庭消费增长乏力,尽管可支配收入有所提升,但消费者仍选择增加储蓄。公共需求在五个季度中首次拖累增长,主要原因是公共投资下降。劳动生产率持续低迷,导致单位劳动成本过高,制约了经济供给端。对于澳大利亚储备银行(RBA)而言,当前经济增长疲软,但供给端受限,预计将在2025年第三季度、第四季度和2026年第一季度逐步降息,将现金利率降至3.10%。
要点观察
- 消费者谨慎,尽管收入增长但消费增速温和,储蓄率回升。
- 公共需求拖累增长,公共投资下降。
- 劳动生产率低迷,单位劳动成本过高。
- 全球发展可能影响RBA政策,近期RBA的鸽派立场部分反映了全球增长下行风险。
- 未来关键指标包括6月25日公布的5月月度CPI数据,以及全球经济动态。