一、研究观点
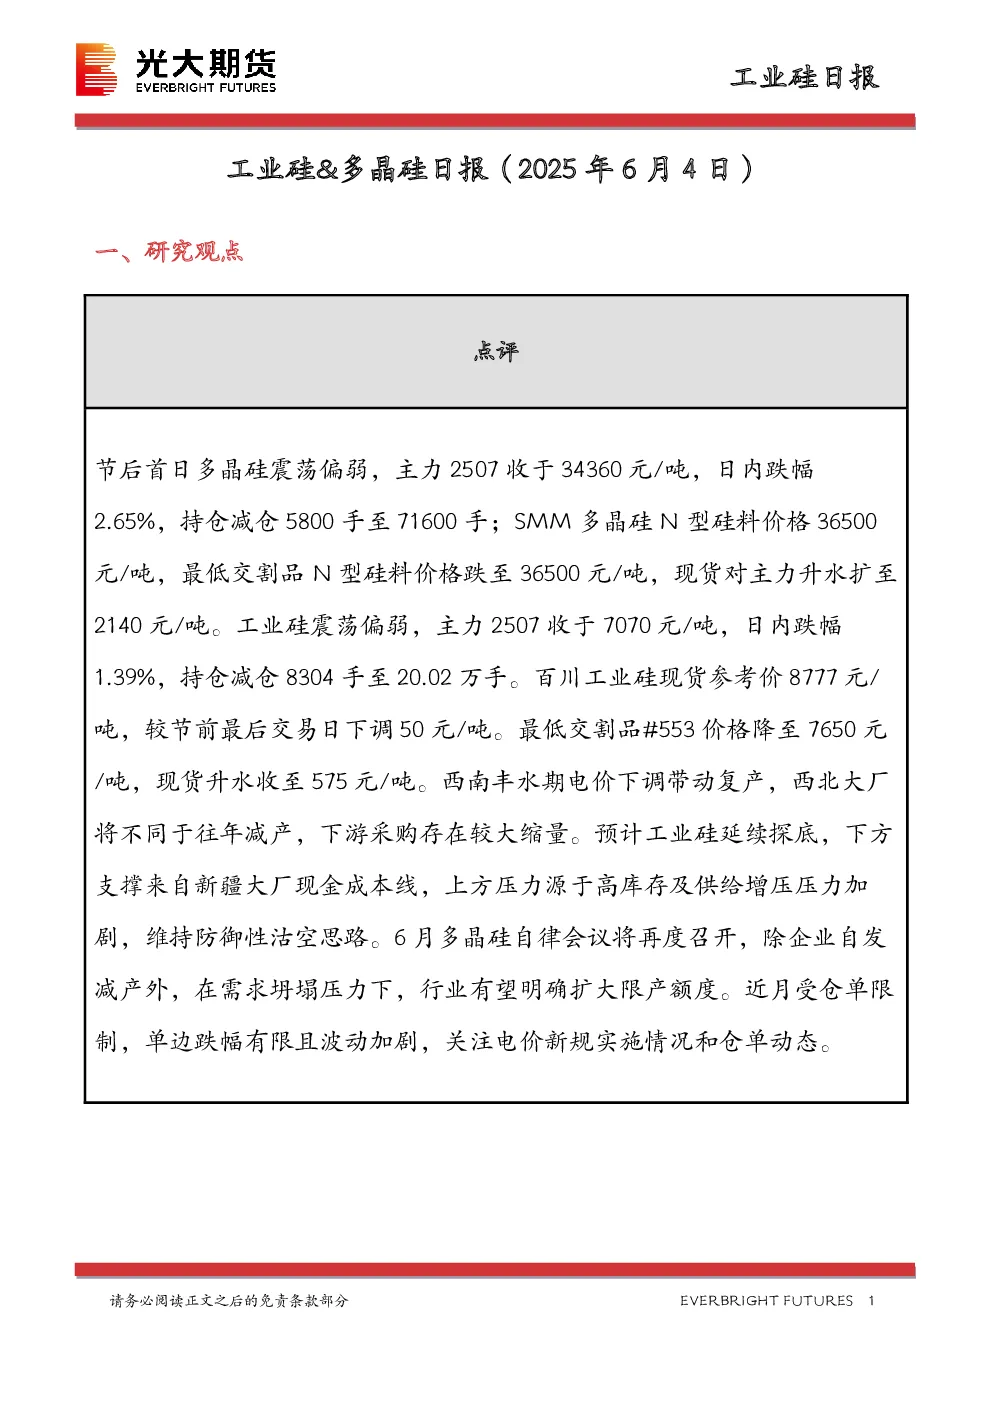
节后首日,多晶硅和工业硅价格震荡偏弱。多晶硅主力2507合约收于34360元/吨,跌幅2.65%,持仓减仓5800手至71600手;SMM N型硅料价格跌至36500元/吨,现货对主力升水扩至2140元/吨。工业硅主力2507合约收于7070元/吨,跌幅1.39%,持仓减仓8304手至20.02万手;百川工业硅现货价下调50元/吨至8777元/吨,最低交割品#553价格降至7650元/吨,现货升水收至575元/吨。西南丰水期电价下调带动工业硅复产,西北大厂减产情况不同于往年,下游采购存在较大缩量。预计工业硅延续探底,下方支撑来自新疆大厂现金成本线,上方压力源于高库存及供给增压,维持防御性沽空思路。6月多晶硅自律会议将召开,行业有望明确扩大限产额度,近月受仓单限制,单边跌幅有限且波动加剧,关注电价新规实施情况和仓单动态。
二、日度数据监测
5月30日至6月3日,工业硅主力合约价格区间7070-7075元/吨,近月合约价格区间7070-7075元/吨。各区域不通氧553#硅价格普遍下调,华东、黄埔港、天津港、昆明、四川、上海等地价格区间8150-8650元/吨,通氧553#硅价格区间8300-8650元/吨。421#硅价格区间8150-9500元/吨。工业硅仓单减少,广期所库存下降,黄埔港、天津港、昆明港库存均有所减少,工业硅厂库和社库合计下降。多晶硅主力合约价格区间36500-36500元/吨,近月合约价格区间36300-36300元/吨。N型、致密料、菜花料价格均为36500元/吨。多晶硅仓单保持不变,广期所库存持平,厂库和社库均持平。
三、图表分析
- 工业硅及成本端价格:各牌号价格普遍下调,地域价差显示新疆、云南等地价格较低。用电价格新疆、四川、云南等地有所下调。硅石和精煤价格保持高位。
- 下游产成品价格:DMC、有机硅产成品价格普遍下调。多晶硅价格保持稳定。硅片、电池片、组件价格保持稳定。
- 库存:工业硅期货、厂库、周度行业库存均下降。DMC、多晶硅周度库存持平。
- 成本利润:主产地平均成本水平新疆、云南等地较高,利润水平云南等地较低。铝合金加工行业利润下降。DMC、多晶硅成本利润水平下降。
四、研究结论
工业硅和多晶硅价格延续弱势,受供需关系、成本端压力及库存高企影响。工业硅方面,西南丰水期电价下调带动复产,西北大厂减产情况不同往年,下游采购缩量。多晶硅方面,自律会议可能扩大限产额度,但近月受仓单限制,单边跌幅有限。关注电价新规实施情况和仓单动态。