一、研究观点
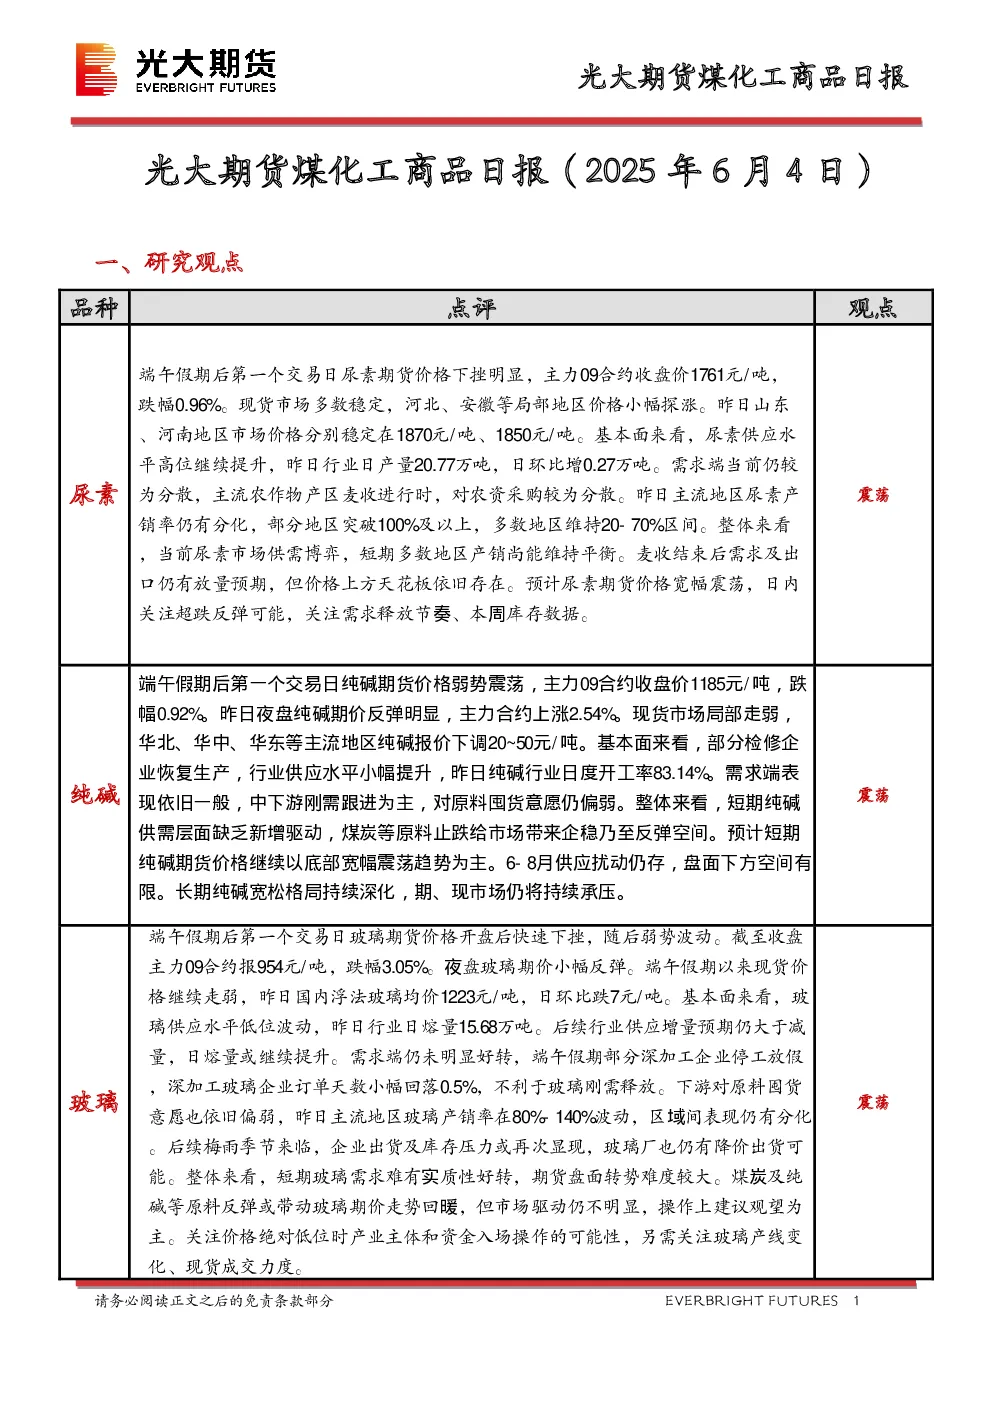
- 尿素:震荡。端午假期后首个交易日尿素期货价格下跌,主力09合约收1761元/吨,跌幅0.96%。现货市场多数稳定,局部地区小幅上涨。供应高位提升,日产量20.77万吨,环比增0.27万吨。需求分散,主流产区麦收进行时,产销率分化。短期供需博弈,预计价格宽幅震荡,关注需求释放节奏和库存数据。
- 纯碱:震荡。端午假期后首个交易日纯碱期货价格弱势震荡,主力09合约收1185元/吨,跌幅0.92%。现货局部走弱,主流地区报价下调。部分检修企业恢复生产,开工率83.14%。需求一般,对原料囤货意愿偏弱。短期供需缺乏驱动,预计价格继续底部宽幅震荡,6-8月供应扰动仍存,长期宽松格局持续。
- 玻璃:震荡。端午假期后首个交易日玻璃期货价格快速下挫,主力09合约收954元/吨,跌幅3.05%。现货价格继续走弱,均价1223元/吨,环比跌7元/吨。供应低位波动,日熔量15.68万吨,后续增量预期大于减量。需求未明显好转,深加工企业订单天数回落,囤货意愿偏弱。梅雨季节来临或加剧库存压力,预计短期需求难实质性好转,操作建议观望。
二、市场信息
- 尿素:郑商所仓单6619张,减235张;行业日产20.77万吨,增0.27万吨,开工率90.33%。
- 纯碱:仓单1691张,减1091张;现货价格多地下调,开工率83.14%。
- 玻璃:仓单2062张,持平;现货均价1223元/吨,环比跌7元/吨,日产量15.68万吨。
三、图表分析
- 各品种主力合约价格、基差、成交持仓、价差等图表显示短期震荡格局,关注产业主体和资金入场可能性。
四、研究结论
- 尿素:短期供需平衡,价格宽幅震荡,关注需求节奏和库存。
- 纯碱:短期底部震荡,长期宽松格局持续,关注供应扰动。
- 玻璃:短期需求难好转,价格转势难度大,建议观望。