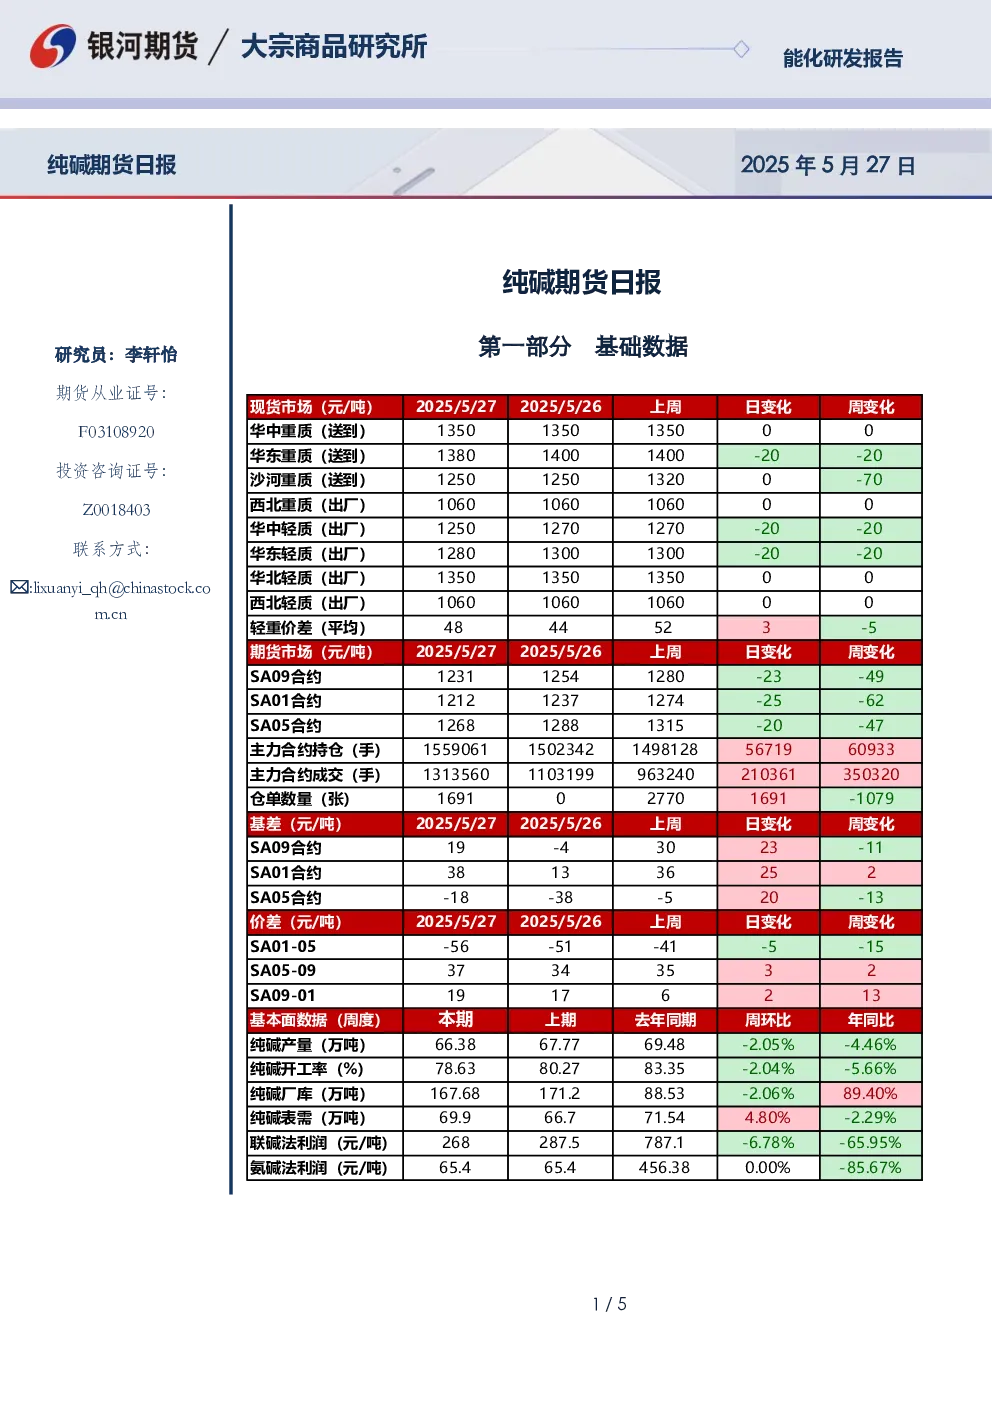
基础数据
- 现货市场:2025年5月27日,华中重质(送到)1350元/吨,华东重质(送到)1380元/吨,沙河重质(送到)1250元/吨,西北重质(出厂)1060元/吨,华中轻质(出厂)1250元/吨,华东轻质(出厂)1280元/吨,华北轻质(出厂)1350元/吨,西北轻质(出厂)1060元/吨,轻重价差(平均)48元/吨。
- 期货市场:SA09合约1231元/吨,SA01合约1212元/吨,SA05合约1268元/吨,主力合约持仓155906手,主力合约成交1313560手,仓单数量1691张,基差SA09合约-43元/吨,SA01合约381元/吨,SA05合约-18元/吨,价差SA01-05价差-56元/吨,SA05-09价差37元/吨,SA09-01价差19元/吨。
- 基本面数据:纯碱产量66.38万吨,开工率78.63%,厂库167.68万吨,表需69.96万吨,联碱法利润268元/吨,氨碱法利润65.44元/吨。
市场研判
- 市场情况:沙河重碱价格变动0至1250元/吨,青海重碱价格变动0至1060元/吨,华东轻碱价格变动-20至1280元/吨,轻重碱价差48元/吨。
- 重要资讯:国内纯碱厂家总库存160.23万吨,较上周减少7.45万吨,跌幅4.44%。市场走势疲软,个别企业价格下调,市场成交灵活,下月初部分企业存恢复预期,下游企业观望谨慎,预计短期市场淡稳维持。
逻辑分析
- 纯碱增仓加速下行,价差策略快速兑现。前期检修企业恢复,新增产能释放,日产升至10万吨以上。厂家继续下调出厂价格,库存去库但产能过剩逻辑下市场直接交易产能过剩。理论制碱能保有利润,成本端坍塌情况下仍有下跌空间。需求端短期稳定,中期有担忧,浮法玻璃产量下降,需求难发力,供给自然出清看利润和周期。偏空判断,阴跌为主。
交易策略
- 单边:偏空判断,阴跌为主。
- 套利:空纯碱多玻璃止盈。
- 期权:观望。
相关附图
- 纯碱基差、纯碱9-1价差、纯碱仓单数量、纯碱主力合约持仓、纯碱主力合约成交、纯碱周度产量等图表展示市场走势和关键数据。