一、研究观点
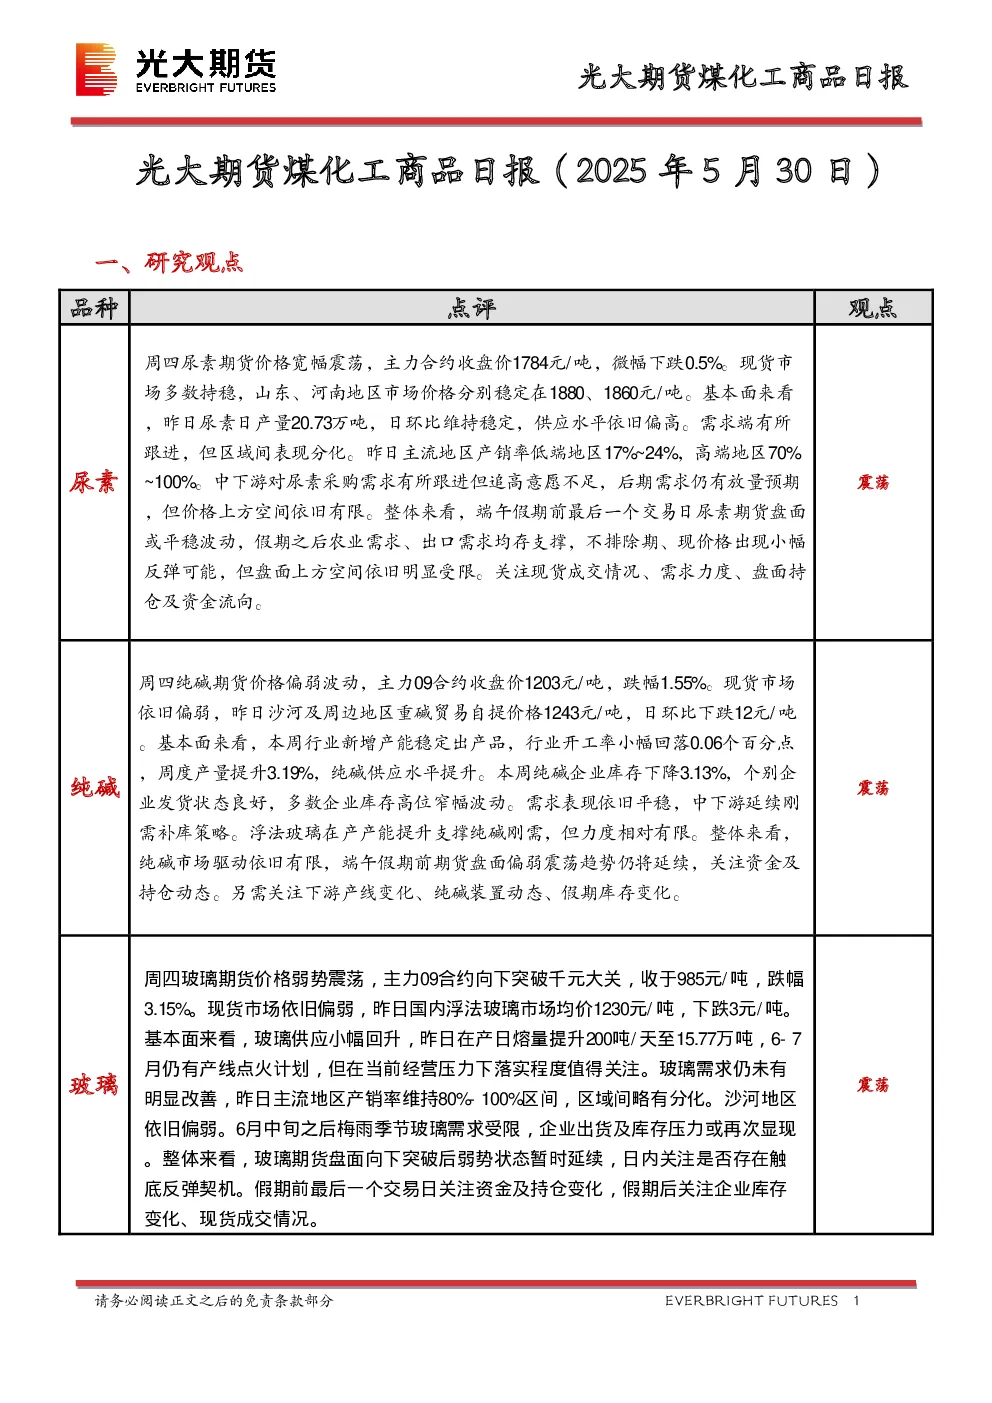
- 尿素:周四期货价格宽幅震荡,主力合约微幅下跌0.5%。现货市场多数持稳,山东、河南地区价格分别稳定在1880、1860元/吨。基本面显示,尿素日产量20.73万吨,供应水平偏高;需求端有所跟进但区域间分化,中下游追高意愿不足。预计端午假期前盘面平稳波动,假期后农业和出口需求或支撑价格小幅反弹,但上方空间有限。需关注现货成交、需求力度、盘面持仓及资金流向。
- 纯碱:周四期货价格偏弱波动,主力09合约下跌1.55%,收于1203元/吨。现货市场依旧偏弱,沙河及周边地区重碱贸易自提价格下跌12元/吨至1243元/吨。基本面显示,行业新增产能稳定出产品,供应水平提升;企业库存下降3.13%,多数库存高位窄幅波动;需求平稳,浮法玻璃支撑力度有限。预计端午假期前盘面偏弱震荡趋势延续,需关注资金及持仓动态、下游产线变化、纯碱装置动态、假期库存变化。
- 玻璃:周四期货价格弱势震荡,主力09合约向下突破千元大关,收于985元/吨。现货市场依旧偏弱,国内浮法玻璃市场均价下跌3元/吨至1230元/吨。基本面显示,玻璃供应小幅回升,在产日熔量提升至15.77万吨,6-7月仍有产线点火计划;需求未明显改善,主流地区产销率80%-100%,沙河地区偏弱。预计日内弱势状态暂时延续,需关注触底反弹契机,假期前后关注资金持仓变化、企业库存变化、现货成交情况。
二、市场信息
- 尿素:郑商所仓单减少145张至6941张,有效预报0张;隆众数据显示日产量20.73万吨,开工率90.16%;国内各地区现货价格多数持平,山东、河南分别稳定在1880、1860元/吨;行业库存上升6.89%至98.06万吨。
- 纯碱 & 玻璃:纯碱期货仓单减少1091张至1691张,有效预报2296张;现货价格多数持平;本周产量提升3.19%至68.50万吨,开工率78.57%,库存下降3.13%至162.43万吨;浮法玻璃均价下跌3元/吨至1230元/吨,日产量提升200吨/天至15.77万吨,库存环比下降0.16%至6766.2万重箱。
三、图表分析
- 图表展示了尿素和纯碱主力合约价格、基差、成交持仓、价差及现货价格走势,显示尿素和纯碱市场驱动有限,价格震荡,需关注相关因素变化。
四、研究结论
- 尿素:短期盘面平稳波动,长期上方空间有限,关注需求放量预期和现货成交情况。
- 纯碱:市场驱动依旧有限,盘面偏弱震荡,关注下游产线变化和库存动态。
- 玻璃:弱势状态暂时延续,关注触底反弹契机和企业库存变化。