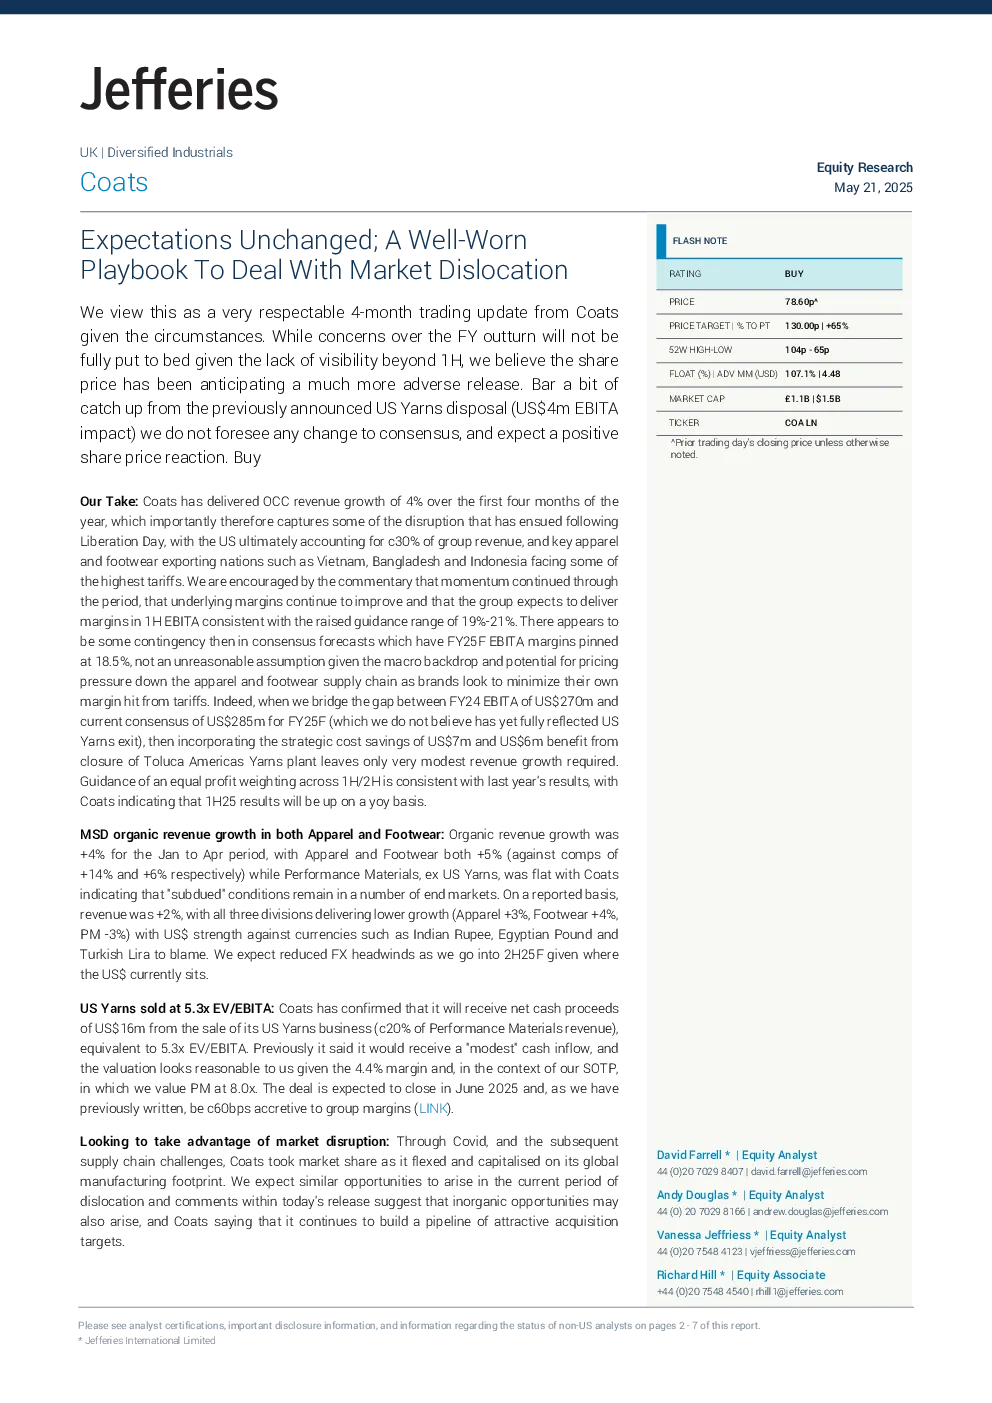
Jefferies 对 Coats Group plc (COA LN) 的研报维持“买入”评级,目标价 130p,上调 65%。报告认为,尽管市场对 FY25F 的业绩预期较为悲观,但 Coats 的实际表现优于预期,股价已提前反映了更差的预期。
核心观点:
- Coats 在 2025 年前四个月的 OCC 收入增长 4%,部分抵消了 Liberation Day 后的供应链中断影响,其中美国市场占比约 30%,越南、孟加拉国和印度尼西亚等主要服装和鞋类出口国面临较高的关税压力。
- 研究员对 Coats 的业绩保持乐观,认为其势头持续,毛利率持续改善,并预计 2025 年上半年 EBITA 利润率将与 19%-21% 的指引范围一致。
- 市场对 FY25F 的 EBITA 利润率预期为 18.5%,但考虑到宏观经济背景和服装和鞋类供应链的潜在降价压力,该预期可能过于悲观。
- 若考虑 US Yarns 出售带来的 1.37 亿英镑的协同效应,Coats 实际上只需要实现 modest 的收入增长即可达到 FY25F 的预期。
- 2025 年上半年和下半年的利润率预期保持均等权重,与去年的结果一致,Coats 表示 2025 年上半年的业绩将同比增长。
关键数据:
- 2025 年前四个月,有机收入增长率为 +4%,其中服装和鞋类均为 +5%(对比去年同期的 +14% 和 +6%),高性能材料(不含 US Yarns)持平,Coats 称其在多个终端市场的状况“低迷”。
- 报告期,收入同比增长 +2%,所有三个部门均出现增长放缓(服装 +3%,鞋类 +4%,高性能材料 -3%),主要受美元对印度卢比、埃及镑和土耳其里拉等货币走强的影响。
- 预计 2025 年下半年,随着美元走弱,汇率不利影响将有所减轻。
- US Yarns 业务以 5.3 倍 EV/EBITA 的估值出售,Coats 将获得 1600 万美元的净现金,相当于 Performance Materials 收入的约 20%,该估值合理。
- 该交易预计将于 2025 年 6 月完成,并将使集团利润率提升约 60 个基点。
- Coats 正利用当前的供应链中断机会抢占市场份额,并表示将继续寻找有吸引力的收购目标。
研究结论:
- Coats 的业绩表现优于市场预期,股价已提前反映了更差的预期,预计利好消息将推动股价上涨。
- 市场对 FY25F 的利润率预期可能过于悲观,考虑到协同效应,Coats 实际上只需要实现 modest 的收入增长即可达到预期。
- Coats 正利用当前的供应链中断机会抢占市场份额,并积极寻求收购机会,未来发展前景乐观。