核心观点与关键数据
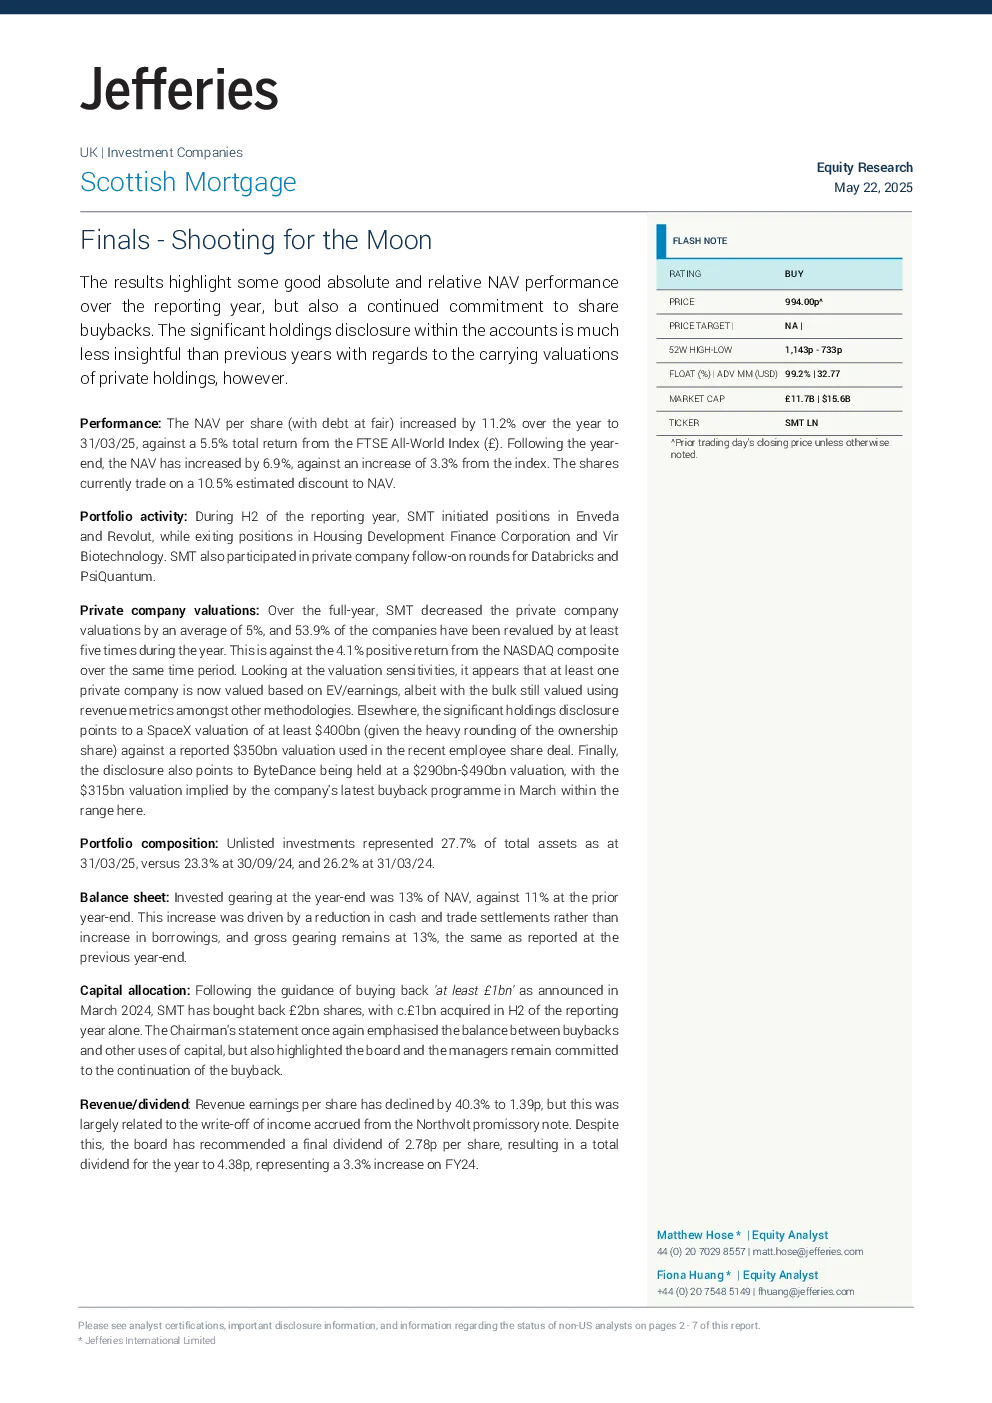
业绩表现:苏格兰抵押投资信托公司(SMT)在报告年度内,其单位净值(NAV per share)增长了11.2%,而FTSE All-World Index的总回报率为5.5%。报告结束后,其NAV进一步上涨了6.9%,同期指数涨幅为3.3%。目前,SMT的股价较NAV折让10.5%。
投资组合活动:在报告年度的第二季度,SMT新纳入了Enveda和Revolut的投资,同时清仓了Housing Development Finance Corporation和VirBiotechnology的投资。此外,SMT还参与了Databricks和PsiQuantum的私有公司后续融资轮。
私有公司估值:全年内,SMT对私有公司估值平均下调了5%,其中53.9%的公司在年内至少被重新估值了五次。与同期纳斯达克综合指数的4.1%正回报相比,这一表现突出。估值敏感性分析显示,至少有一家私有公司现在基于EV/收益进行估值,尽管大部分公司仍采用收入指标等其他方法。此外,重大持股披露显示,SpaceX的估值至少为4000亿美元,而近期员工持股计划中使用的3500亿美元估值也在范围内。字节跳动被持有在2900亿至4900亿美元的估值区间内,其最新回购计划中暗示的3150亿美元估值也在此范围内。
投资组合构成:截至2025年3月31日,未上市投资占总资产的比例为27.7%,较2024年9月30日的23.3%和2024年3月31日的26.2%有所上升。
资产负债表:截至报告年度末,SMT的投资杠杆为NAV的13%,较上一报告年度末的11%有所上升。这一增加主要是由现金和交易结算的减少推动的,而非借贷增加。净杠杆保持在13%,与上一报告年度末相同。
资本配置:根据2024年3月宣布的“至少回购10亿英镑”的指导方针,SMT已回购20亿英镑的股票,其中仅报告年度下半年就回购了约10亿英镑。董事长声明再次强调了回购与其他资本用途之间的平衡,但同时也强调了董事会和管理层继续致力于继续回购。
收入/股息:每股收入下降了40.3%,至1.39便士,这主要与北volt期票收入的冲销有关。尽管如此,董事会已建议派发2.78便士的最终股息,导致全年总股息为4.38便士,较2024年增长3.3%。
研究结论
Jefferies给予SMT“买入”评级,目标价范围为733便士至1143便士。分析师认为,SMT的股价较NAV折让,且其投资组合中存在市场风险和未上市投资的估值主观性。尽管如此,SMT的业绩表现、资本配置策略以及对私有公司估值的调整,都显示出其持续的稳健性和增长潜力。