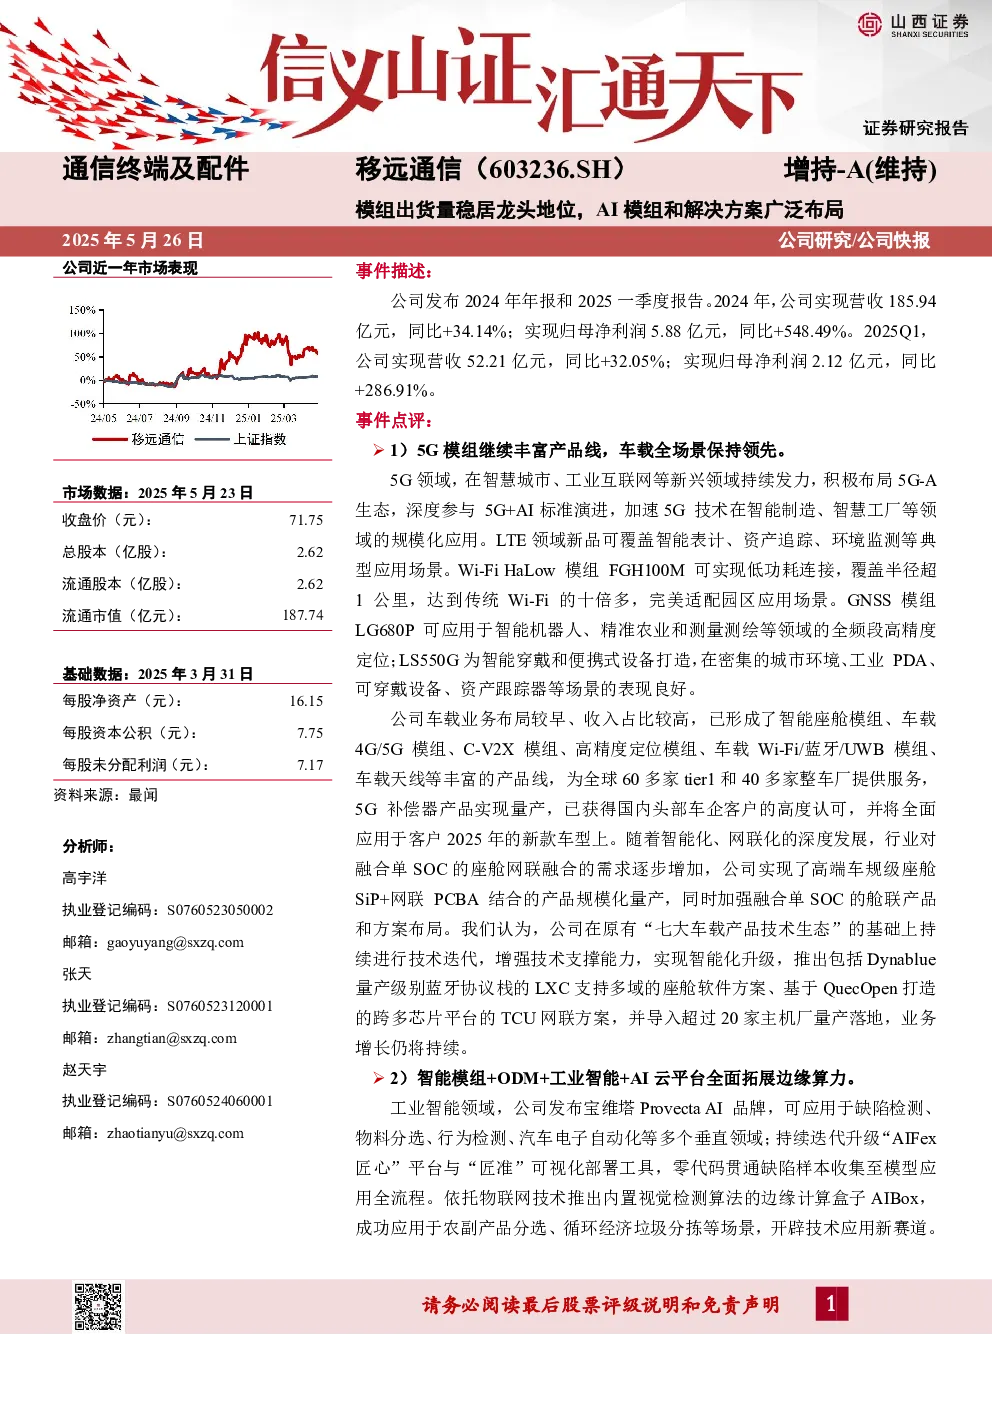
核心观点与关键数据
- 公司概况:移远通信2024年实现营收185.94亿元,同比增长34.14%;归母净利润5.88亿元,同比增长548.49%。2025年Q1实现营收52.21亿元,同比增长32.05%;归母净利润2.12亿元,同比增长286.91%。
- 5G模组业务:公司5G模组产品线丰富,覆盖智慧城市、工业互联网等新兴领域,积极布局5G-A生态。车载业务领先,已为全球60多家tier1和40多家整车厂提供服务,5G补偿器产品已量产并获头部车企认可。公司推出融合单SOC的座舱SiP+网联PCBA产品,并持续布局融合单SOC的舱联产品和方案。
业务拓展与技术创新
- 工业智能:发布宝维塔ProvectaAI品牌,应用于缺陷检测、物料分选等领域;迭代升级“AIFex匠心”平台与“匠准”可视化部署工具,推出内置视觉检测算法的边缘计算盒子AIBox。
- ODM业务:PDA、POS支付、FWA、两轮车产品线收入同比增长超70%。
- AI大模型:推出AI大模型解决方案,以“LLM+RAG+Agent”技术三角为核心,实现端侧设备的多模态智能交互。发布“模音云犀”多模态音视频交互解决方案,涵盖语音识别、自然语言处理等全链路音频算法。
盈利预测与投资建议
- 盈利预测:预计公司2025-2027年归母净利润分别为8.52/10.27/12.75亿元,同比增长44.9%/20.5%/24.1%;对应EPS为3.26/3.93/4.87元。
- 估值与评级:2025年05月23日收盘价对应PE分别为22.0/18.3/14.7倍,维持“增持-A”评级。
- 风险提示:市场竞争激烈导致毛利率下滑风险、外汇波动风险、海外科技贸易摩擦风险、ODM业务发展不及预期风险。
财务数据与估值
- 财务数据:2023年营业收入13.86亿元,同比增长-2.63%;2024年营业收入18.59亿元,同比增长4.12%。预计2027年营业收入33.96亿元,同比增长19.9%。净利润方面,2023年净利润0.92亿元,同比增长-85.45%;2024年净利润0.88亿元,同比增长48.54%。预计2027年净利润1.275亿元,同比增长24.1%。
- 估值指标:2025年PE为22.0倍,预计2027年PE为14.7倍。