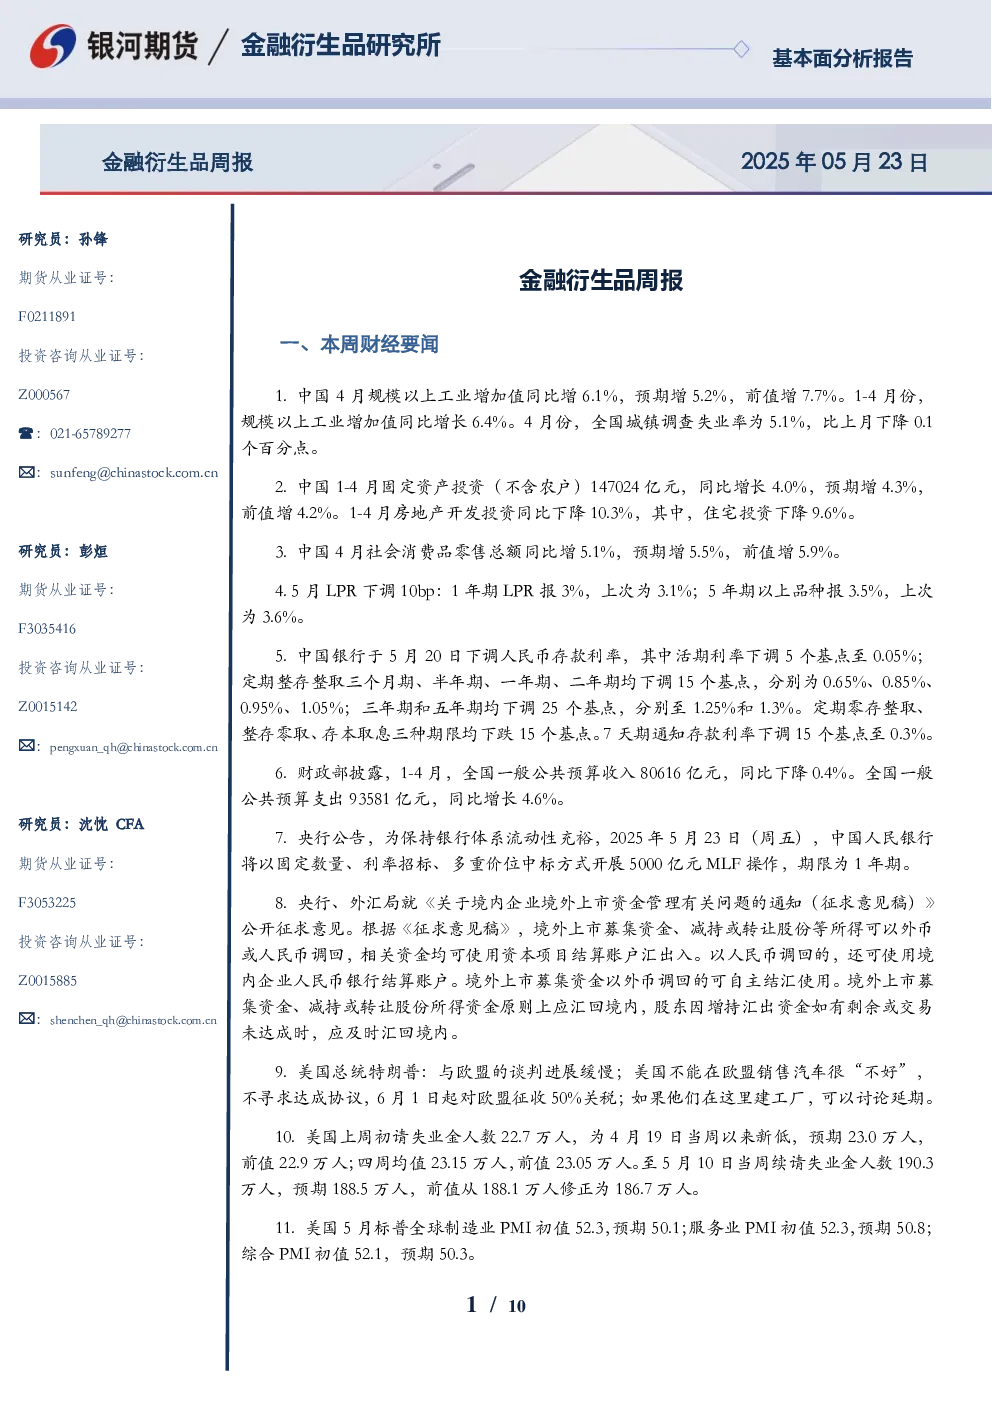
本周财经要闻
- 中国4月规模以上工业增加值同比增6.1%,预期增5.2%,前值增7.7%。1-4月份,规模以上工业增加值同比增长6.4%。4月份,全国城镇调查失业率为5.1%,比上月下降0.1个百分点。
- 中国1-4月固定资产投资(不含农户)147024亿元,同比增长4.0%,预期增4.3%,前值增4.2%。1-4月房地产开发投资同比下降10.3%,其中,住宅投资下降9.6%。
- 中国4月社会消费品零售总额同比增5.1%,预期增5.5%,前值增5.9%。
- 5月LPR下调10bp:1年期LPR报3%,上次为3.1%;5年期以上品种报3.5%,上次为3.6%。
- 中国银行于5月20日下调人民币存款利率。
- 财政部披露,1-4月,全国一般公共预算收入80616亿元,同比下降0.4%。全国一般公共预算支出93581亿元,同比增长4.6%。
- 央行公告,为保持银行体系流动性充裕,2025年5月23日开展5000亿元MLF操作,期限为1年期。
- 央行、外汇局就《关于境内企业境外上市资金管理有关问题的通知(征求意见稿)》公开征求意见。
- 美国总统特朗普:与欧盟的谈判进展缓慢,威胁要对欧盟征收50%关税。
- 美国上周初请失业金人数22.7万人,为4月19日当周以来新低;至5月10日当周续请失业金人数190.3万人。美国5月标普全球制造业PMI初值52.3,预期50.1;服务业PMI初值52.3,预期50.8。
投资逻辑
- 股指期货:本周市场震荡下行,各指数下跌。小盘股走强后集体调整,显示投资者对监管态度和高位压力的警惕。全球金融市场动荡,但市场波动小于4月初。下周投资者谨慎情绪会提升,A股将保持震荡整理。
- 金融期权:本周市场波动有限,期权成交相对活跃。隐波弹性增加,避险情绪驱动下,多数期权品种隐波反弹。波动率卖方策略收益为正,建议少买多卖,敞口上维持正theta。
- 国债期货:本周期债盘面走势偏震荡。4月宏观经济数据显示内需边际转弱,但外需对总需求构成支撑。市场对资金面边际变化敏感,收益率曲线能否打开下行空间取决于资金面是否进一步转松。操作上建议暂观望,盘面调整较大时,逢低做多TS合约的风险相对可控。
数据图表呈现
- 股指期货成交和持仓量下降,基差变化不大。
- 期权持仓和成交变化,隐含波动率变化。
- 国债期货成交和持仓量变化,合约间价差,质押式回购加权利率和成交量,同业存单发行利率,国债到期收益率和期限利差,收益率曲线变化,美国10年期国债实际收益率。
- 人民币兑美元离岸价和美元指数。
研究结论
- A股市场震荡整理,投资者谨慎情绪提升。
- 期权市场波动有限,波动率卖方策略收益为正。
- 国债期货暂观望,盘面调整较大时,逢低做多TS合约的风险相对可控。