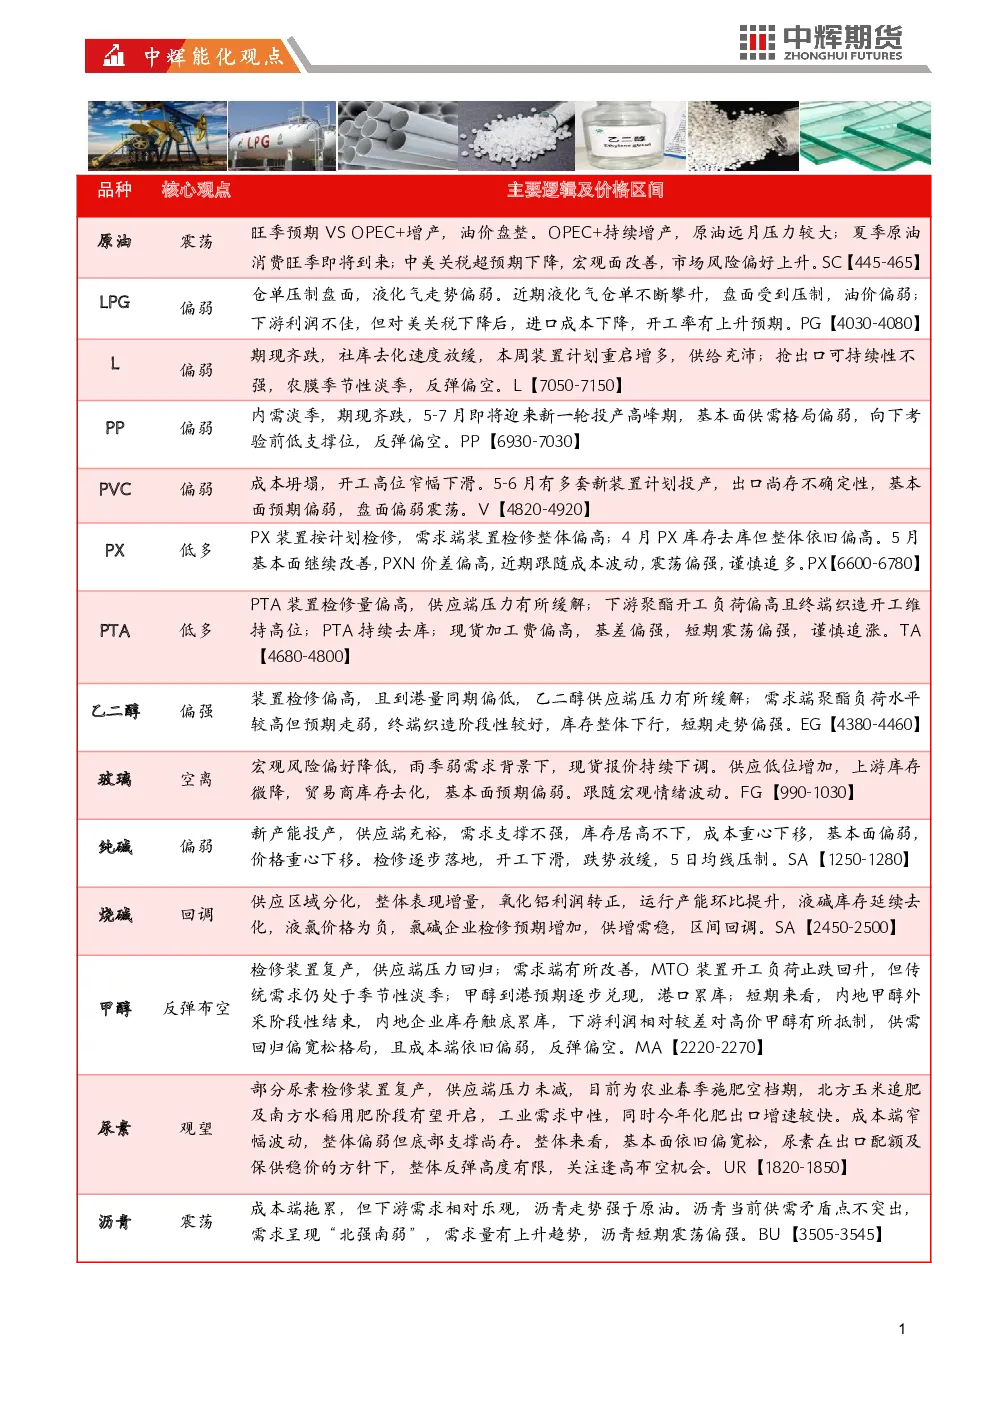
- 原油:OPEC+持续增产,夏季消费旺季预期,油价盘整。供给端,美国原油产量预期增加,沙特增产;需求端,夏季消费旺季即将到来。库存端,美国商业原油库存增加。中长期走势:关税战争、新能源冲击,叠加OPEC+扩产周期,油价长期供给过剩,波动区间维持在55-65美元。短周期走势:走势偏震荡,SC关注【445-465】。
- 液化气(LPG):仓单大幅上升,液化气弱势下行。成本端油价震荡盘整;基本面偏空,商品量和厂库均上升;仓单量猛增压制盘面。中长期走势:上游原油供大于求,中枢预计继续下移,液化气估值偏高,中长期走势偏弱。技术走势:关注4200强支撑位,走势偏弱。PG关注【4030-4080】。
- 聚乙烯(L):期现齐跌,震荡偏弱。供应减少但支撑有限,进口量增量超预期,提前透支需求。下周产量预计环比增加,需求变化不大,市场供需矛盾依旧存在。抢出口可持续性不强,农膜季节性淡季。反弹偏空。L【7050-7150】。
- 聚丙烯(PP):供给充沛,震荡偏弱。内需淡季,下游补库意愿不强;5-7月即将迎来新一轮投产高峰期,基本面供需格局偏弱。向下考验前低支撑位,反弹偏空。PP【6930-7030】。
- PVC:氯碱一体化利润修复,震荡偏弱。国内市场继续偏弱区间整理,检修恢复,供应继续高位运行;国内需求低迷,外贸签单预期减弱。成本支撑乏力,政策暂无刺激。华东PVC市场电石法五型价格预期维持4650-4850元/吨区间。V【4820-4920】。
- PX:供需有所改善,短期震荡偏强。PX装置按计划检修,供应端压力有所缓解;需求端装置检修整体偏高;4月PX库存去库但整体依旧偏高。5月基本面继续改善,PXN价差偏高,短期跟随成本波动,震荡偏强,谨慎追多。PX【6600-6780】。
- PTA:供需有所改善,短期震荡偏强。PTA装置检修装置偏多,供应端压力预期缓解;下游聚酯开工负荷偏高且终端织造开工维持高位;PTA持续去库;加工费修复。短期盘面跟随成本波动,震荡偏强。TA【4680-4800】。
- 乙二醇(EG):供需持续改善,短期震荡偏强。近期装置检修降负有所增加,供应端压力预期缓解;到港量同期偏低;需求端聚酯负荷水平较高但预期走弱,终端织造阶段性较好,库存整体下行。短期走势偏强。EG【4380-4460】。
- 玻璃(FG):企业降价去库,盘面弱势运行。宏观层面,美国国债市场迎来一轮抛售潮,市场避险情绪抬头;自身基本面来看,供应低位增加,需求端起色缓慢,库存集中在上游和中游,压力偏高。库存压力叠加降价预期,基本面驱动依然偏弱,短期围绕宏观情绪波动。FG【990-1030】。
- 纯碱(SA):高库存叠加成本下移,偏弱运行。近期大宗商品市场表现趋弱;基本面来看,纯碱企业检修降负较多,市场供应显著减少,但受新增产能投放影响,供应过剩局面难以扭转;终端需求支撑力度不足。供应缩量背景下,碱厂库存小幅去化,但绝对库存仍处于偏高水平,去库速度偏缓。短期观望或者轻仓试空为宜。SA【1260-1290】。
- 烧碱(SH):液碱库存去化,盘面区间回调。基本面来看,烧碱供应整体表现增量,不同区域供应表现分化;国内烧碱库存去化表现尚可;终端氧化铝期货价格转弱,打压产业链心态。供增需稳,厂库整体上仍保持去化趋势,现货价格重心缓慢抬升,期货价格区间震荡整理。SH【2450-2500】。
- 甲醇(MA):装置检修预期回归vsMTO开工止跌,反弹偏空。甲醇检修装置预期恢复,海外甲醇进口预期逐步兑现,供应端压力预期增加;需求有所改善,华东MTO装置整体开工负荷止跌回升;传统需求仍处于季节性淡季;甲醇到港预期逐步兑现,港口累库。短期来看,内地甲醇外采阶段性结束,内地企业库存触底累库,下游利润相对较差对高价甲醇有所抵制,供需回归偏宽松格局,且成本端依旧偏弱,反弹偏空。MA【2220-2270】。
- 尿素(UR):供需略显宽松vs农业需求高峰,关注高空机会。部分检修装置恢复,供应端压力未减;下周期预计1家企业计划停车,6月内计划检修企业暂时只有1家;农业春季施肥空档期,北方玉米追肥及南方水稻用肥阶段有望开启;工业需求中性;今年化肥出口增速较快。成本端支撑弱稳。整体来看,基本面依旧偏宽松,尿素在出口配额及保供稳价的方针下,整体反弹高度有限,关注逢高布空机会。UR【1820-1850】。
- 沥青(BU):库存维持低位,沥青震荡偏强。上游原油有所企稳,沥青需求尚可,整体“北强南弱”,南方降水增加,需求有所回落,库存端相对利好,社会库存连续四周去库,下游开工率上升。成本利润,沥青企业综合利润为-587元/吨。短期在旺季消费预期带动下,走势震荡偏强。BU【3505-3545】。