-
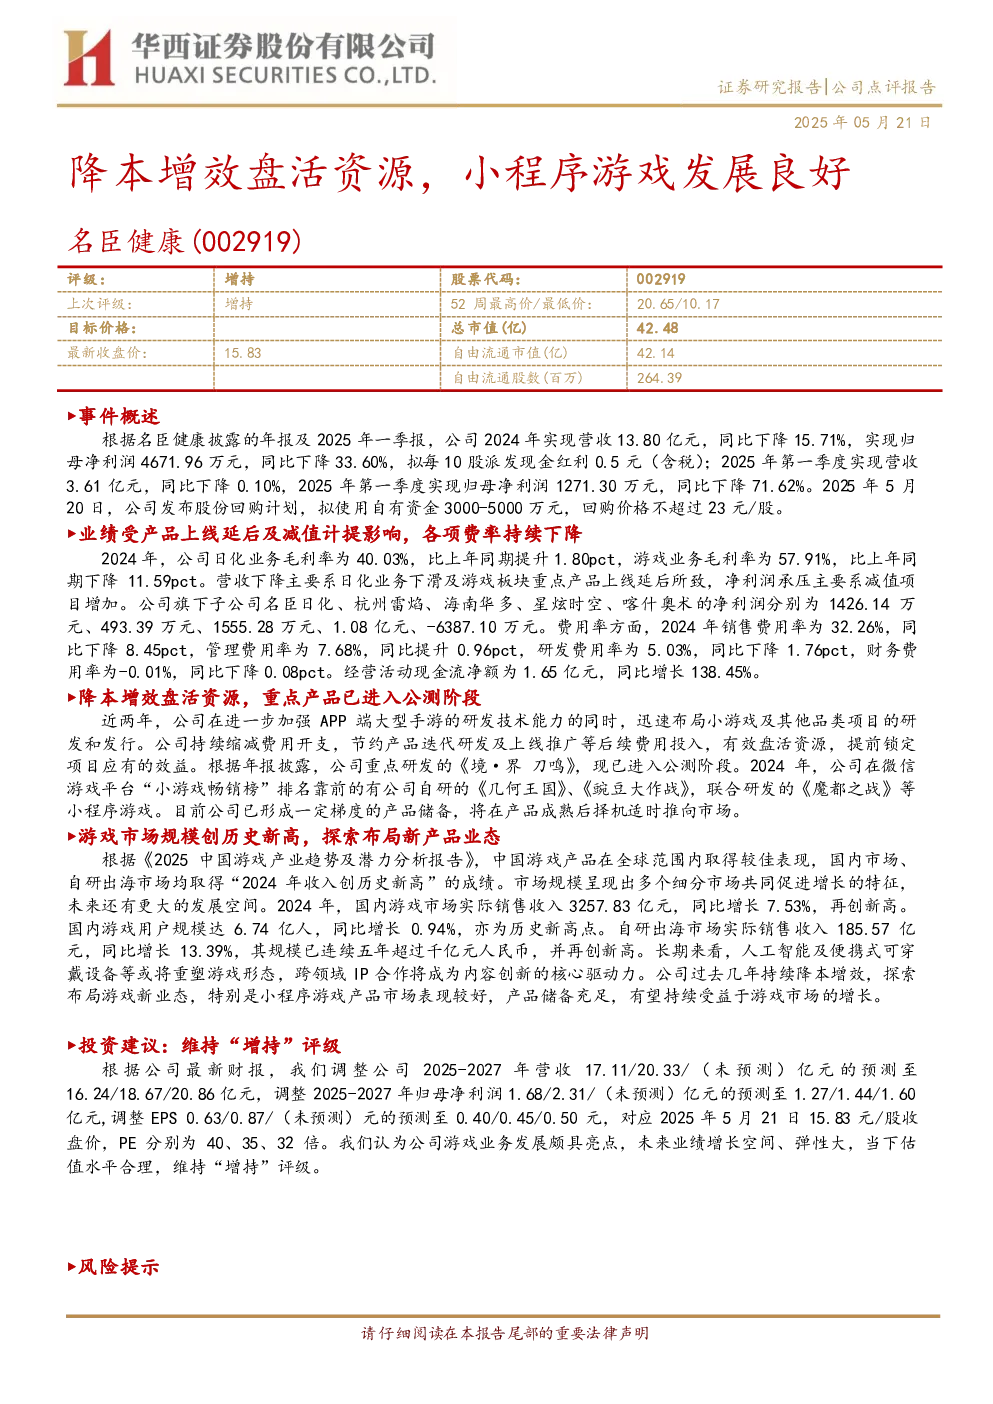
事件概述:名臣健康2024年营收13.80亿元,同比下降15.71%;归母净利润4671.96万元,同比下降33.60%。2025年第一季度营收3.61亿元,同比下降0.10%;归母净利润1271.30万元,同比下降71.62%。公司拟每10股派发现金红利0.5元(含税),并发布股份回购计划,拟使用自有资金3000-5000万元回购价格不超过23元/股的股票。
-
业绩分析:2024年日化业务毛利率提升1.80pct至40.03%,游戏业务毛利率下降11.59pct至57.91%。营收下降主要系日化业务下滑及游戏板块重点产品上线延后。净利润承压主要系减值项目增加。子公司净利润分别为:名臣日化1426.14万元、杭州雷焰493.39万元、海南华多1555.28万元、星炫时空1.08亿元、喀什奥术-6387.10万元。费用率方面,销售费用率下降8.45pct至32.26%,管理费用率提升0.96pct至7.68%,研发费用率下降1.76pct至5.03%,财务费用率下降0.08pct至-0.01%。经营活动现金流净额为1.65亿元,同比增长138.45%。
-
降本增效与产品进展:公司持续缩减费用开支,节约产品迭代研发及上线推广费用,有效盘活资源。重点研发的《境·界 刀鸣》已进入公测阶段。2024年,公司在微信游戏平台“小游戏畅销榜”排名靠前的有《几何王国》、《豌豆大作战》(自研)、《魔都之战》(联合研发)。公司已形成一定梯度的产品储备,将在产品成熟后择机推向市场。
-
游戏市场与公司布局:2024年国内游戏市场实际销售收入3257.83亿元,同比增长7.53%,再创新高;国内游戏用户规模达6.74亿人,同比增长0.94%,亦为历史新高点。自研出海市场实际销售收入185.57亿元,同比增长13.39%,连续五年超过千亿元人民币。长期来看,人工智能及便携式可穿戴设备或将重塑游戏形态,跨领域IP合作将成为内容创新的核心驱动力。公司过去几年持续降本增效,探索布局游戏新业态,小程序游戏产品市场表现较好,产品储备充足,有望持续受益于游戏市场的增长。
-
投资建议:维持“增持”评级。调整公司2025-2027年营收预测至16.24/18.67/20.86亿元,归母净利润预测至1.27/1.44/1.60亿元,EPS预测至0.40/0.45/0.50元。对应2025年5月21日15.83元/股收盘价,PE分别为40、35、32倍。公司游戏业务发展颇具亮点,未来业绩增长空间、弹性大,当下估值水平合理。
-
风险提示:日化市场竞争的风险;行业监管政策变化的风险;新游戏市场表现不及预期的风险。
-
盈利预测与估值:2023-2027年,公司营业收入预测分别为16.38/13.80/16.24/18.67/20.86亿元,归母净利润预测分别为0.70/0.47/1.27/1.44/1.60亿元,毛利率预测分别为60.3%/52.5%/53.5%/54.1%/54.9%,EPS预测分别为0.26/0.18/0.40/0.45/0.50元,ROE预测分别为8.7%/5.7%/13.1%/12.9%/12.6%,PE预测分别为60.88/87.94/39.80/35.08/31.56,PB预测分别为5.33/5.13/4.47/3.91。