【基本面跟踪】
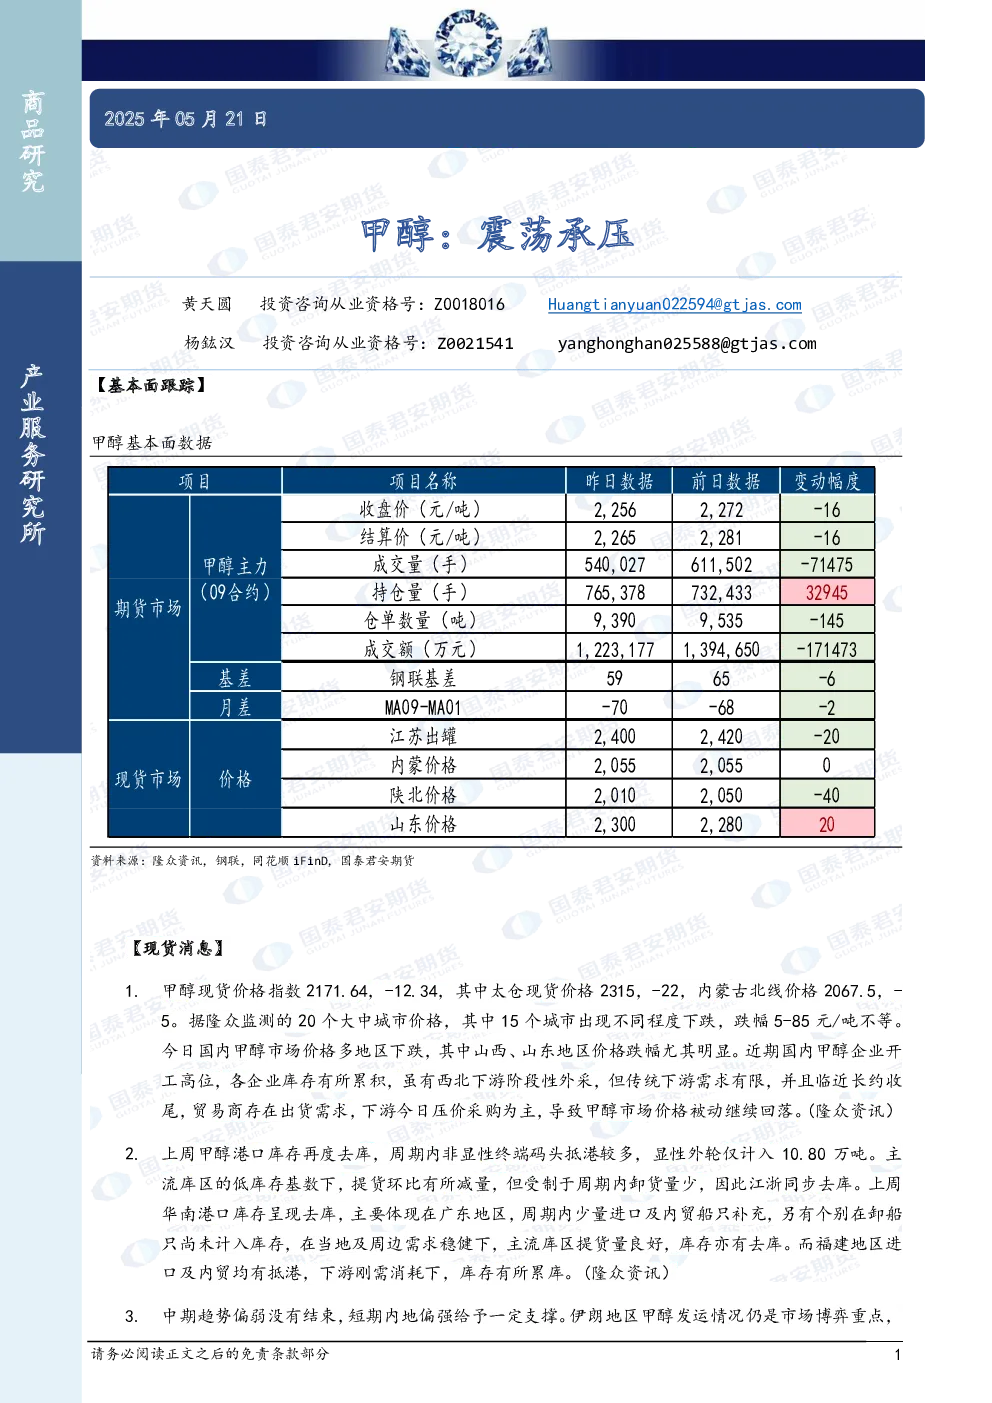
甲醇现货价格指数2171.64,下跌12.34元/吨,其中太仓现货价格2315元/吨,下跌22元/吨;内蒙古北线价格2067.5元/吨,下跌5元/吨。20个大中城市中15个城市价格下跌,跌幅5-85元/吨不等,山西、山东地区跌幅明显。近期国内甲醇企业开工高位,库存累积,下游需求有限,临近长约收尾,贸易商出货需求增加,下游压价采购为主。港口库存方面,上周甲醇港口库存再度去库,江浙同步去库,华南港口库存亦呈现去库,福建地区库存累库。
【现货消息】
- 国内甲醇市场价格多地区下跌,山西、山东地区跌幅明显,主要受企业库存累积、下游需求有限、贸易商出货需求等因素影响。
- 港口库存方面,上周非显性终端码头抵港较多,主流库区提货环比减量,但卸货量少,江浙同步去库;华南港口库存去库,广东地区提货量良好;福建地区库存累库。
- 伊朗甲醇发运速度超预期,6月后中国进口压力较大,5月港口库存偏低,但6月后累库趋势大概率出现。MTO开工率较高,盛虹检修预计5月下旬回归,内地现货相对坚挺,但煤炭价格偏弱,反弹空间有限。
【趋势强度】
甲醇趋势强度:0(中性)。
【研究结论】
中期趋势偏弱未结束,短期内地偏强给予一定支撑。伊朗甲醇发运速度超预期,6月后中国进口压力较大,港口库存短期内偏低但后期大概率累库。MTO开工率较高,内地现货相对坚挺,但反弹空间有限。建议关注伊朗发运情况及下游需求变化。