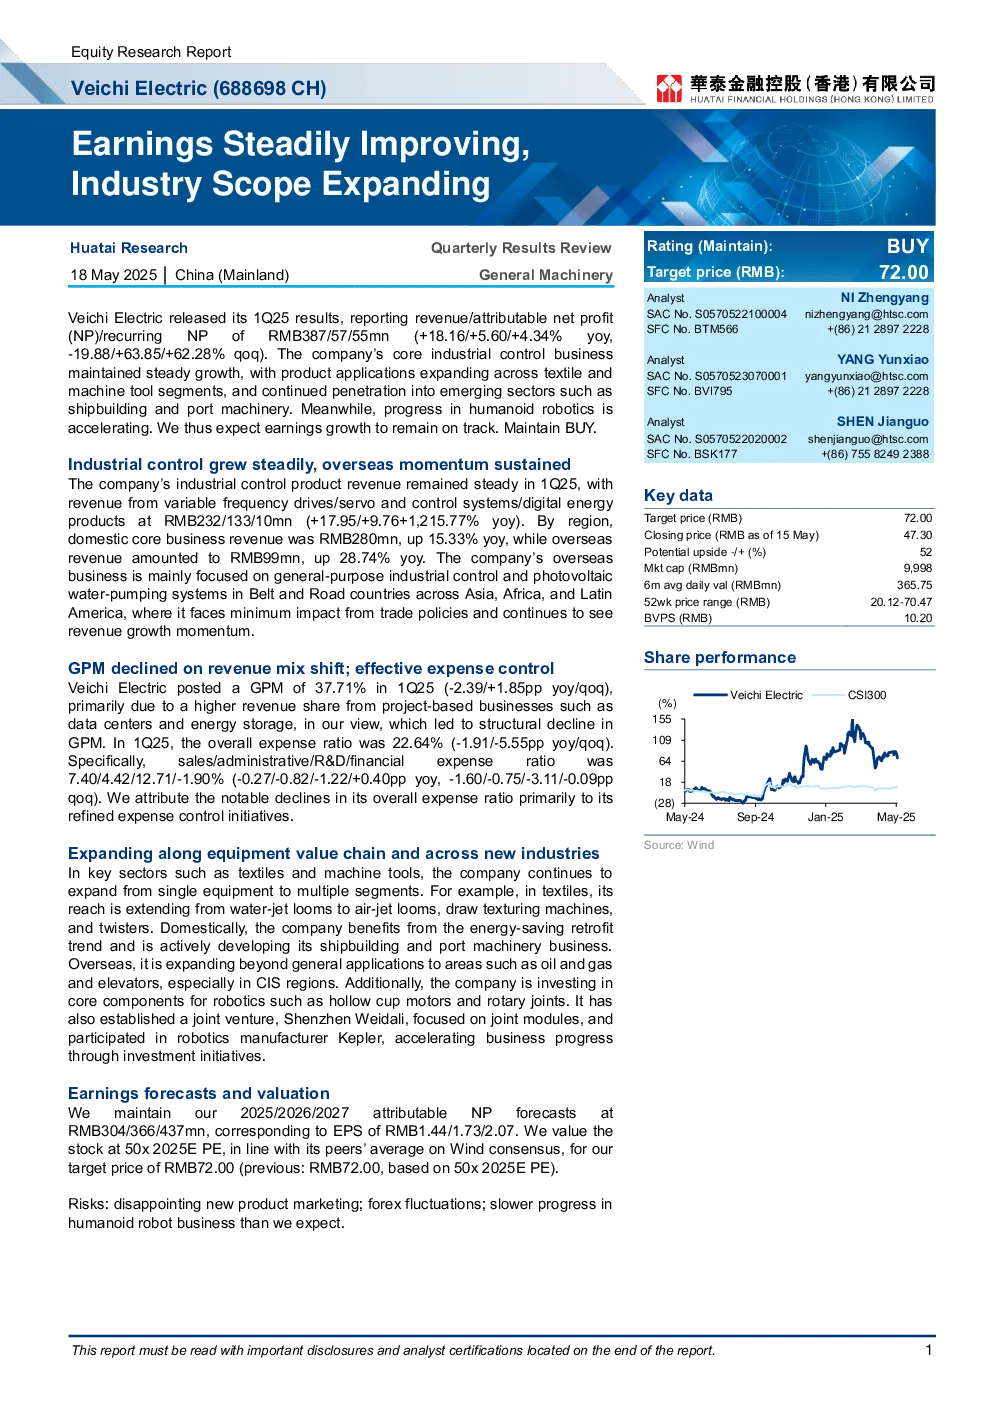
Veichi Electric 发布的 2025 年第一季度财报显示,公司营收/归属净利润/非经常性净利润分别为 3.87 亿/0.57 亿/0.55 亿元,同比增长 18.16%/5.60%/4.34%,环比下降 19.88%/增长 63.85%/增长 62.28%。公司核心工业控制业务保持稳定增长,产品应用拓展至纺织和机床领域,并持续渗透船舶和港口机械等新兴领域。同时,人形机器人业务进展加速。预计公司盈利增长将保持稳定,维持“买入”评级,目标价 72.00 元。
工业控制业务稳步增长,海外市场势头强劲
公司工业控制产品营收保持稳定,其中变频器/伺服及控制系统/数字能源产品营收分别为 2.32 亿/1.33 亿/0.10 亿元,同比增长 17.95%/9.76%/1215.77%。按地区划分,国内核心业务营收 2.80 亿元,同比增长 15.33%,海外营收 0.99 亿元,同比增长 28.74%。公司海外业务主要聚焦于“一带一路”国家的一般工业控制和光伏水泵系统,受贸易政策影响较小,持续保持营收增长势头。
毛利率下降,费用控制成效显著
公司 2025 年第一季度毛利率为 37.71%,同比下降 2.39 个百分点,主要由于项目型业务(如数据中心和储能)收入占比提升导致结构性下降。整体费用率为 22.64%,同比下降 1.91 个百分点。具体来看,销售/管理/研发/财务费用率分别为 7.40%/4.42%/12.71%/-1.90%,同比下降 0.27 个百分点/下降 0.82 个百分点/下降 1.22 个百分点/上升 0.40 个百分点,环比下降 1.60 个百分点/下降 0.75 个百分点/下降 3.11 个百分点/下降 0.09 个百分点。公司整体费用率显著下降主要得益于精细化的费用控制措施。
沿设备价值链拓展,跨新行业布局
公司在纺织和机床等关键领域持续从单一设备向多领域拓展。例如,在纺织领域,其覆盖范围从水织机拓展至喷气织机、拉幅定型机和捻丝机。在国内,公司受益于节能改造趋势,积极发展船舶和港口机械业务。海外市场方面,公司业务拓展至油气和电梯等领域,尤其在独联体地区。此外,公司投资研发机器人核心部件(如空心杯电机和旋转关节),并通过投资设立深圳伟达利合资企业(聚焦关节模块)和参与机器人制造商 Kepler,加速业务发展。
盈利预测与估值
维持 2025/2026/2027 年归属净利润预测分别为 3.04 亿/3.66 亿/4.37 亿元,对应每股收益 1.44/1.73/2.07 元。公司估值以 2025 年预测市盈率 50 倍计算,目标价 72.00 元,与同行业Wind一致预期相符。
风险提示
新产品市场推广不及预期、汇率波动、人形机器人业务进展不及预期。