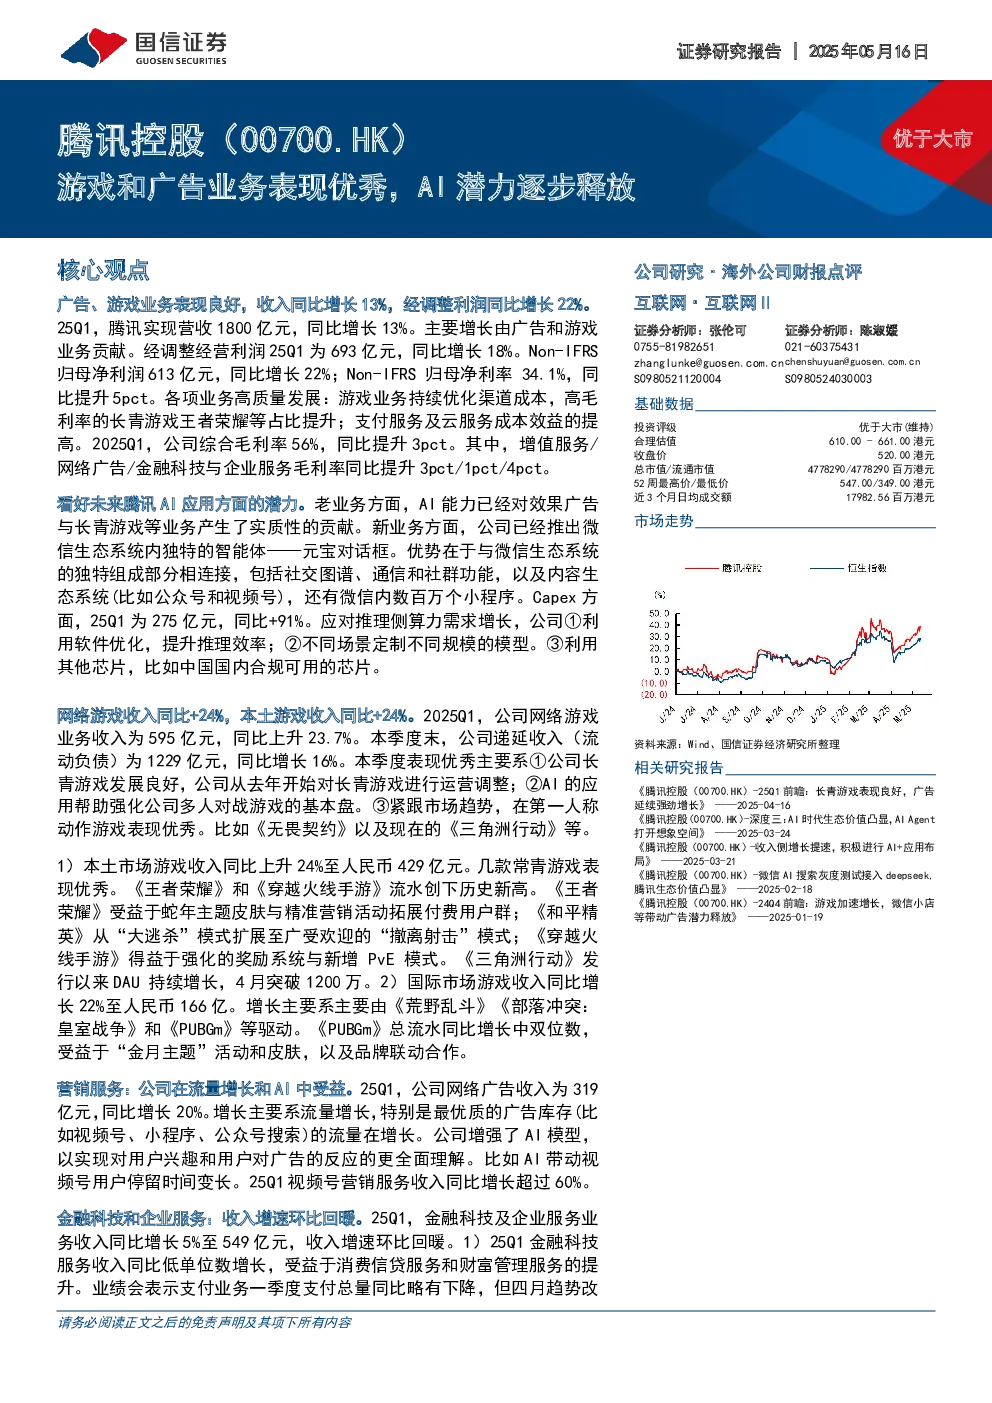
腾讯2025年第一季度业绩总结
核心观点与关键数据
- 整体业绩表现:2025年第一季度,腾讯实现营收1800亿元,同比增长13%。主要增长动力来自广告和游戏业务。经调整经营利润693亿元,同比增长18%;Non-IFRS归母净利润613亿元,同比增长22%,Non-IFRS归母净利率34.1%,同比提升5个百分点。
- 综合毛利率:公司综合毛利率56%,同比提升3个百分点。增值服务、网络广告、金融科技与企业服务毛利率分别同比提升3个百分点、1个百分点和4个百分点。销售费率4.4%,同比下降0.3个百分点;管理研发费率18.7%,同比上升3.1个百分点,主要受海外附属公司商业安排重组的一次性影响。
- 资本开支:2025年第一季度资本开支275亿元,同比增长91%,主要用于应对推理侧算力需求增长,措施包括软件优化、定制化模型及利用国内合规芯片。
业务板块表现
- 网络游戏:收入595亿元,同比增长23.7%。本土游戏收入429亿元,同比增长24.3%,主要得益于长青游戏优化、AI应用强化基本盘及第一人称动作游戏表现(如《无畏契约》《三角洲行动》)。国际游戏收入166亿元,同比增长22%,主要受《荒野乱斗》《部落冲突:皇室战争》和《PUBG Mobile》等驱动。
- 营销服务:网络广告收入319亿元,同比增长20%,主要来自流量增长及优质广告库存增长。AI模型增强助力用户兴趣理解,视频号营销服务收入同比增长超过60%。
- 金融科技与企业服务:收入549亿元,同比增长5%,环比回暖。金融科技服务收入同比低单位数增长,主要受益于消费信贷和财富管理提升。企业服务收入恢复至十几个百分点的同比增长,主要来自云服务和电商交易手续费收入,腾讯云收入预计增长15-20%,AI相关收入同比快速增长。
AI应用潜力
- 公司推出微信生态内智能体“元宝对话框”,优势在于与微信生态的社交图谱、通信、社群及内容生态系统(公众号、视频号、小程序)深度连接。
- AI已对效果广告和长青游戏产生实质性贡献,未来将进一步赋能业务。
投资建议与盈利预测
- 维持“优于大市”评级,预计2025-2027年公司调整后净利润分别为2525亿元、2832亿元、3129亿元。
- 长期成长潜力较大,如微信电商爆发及AIAgent赋能等未完全反映在当前盈利预测中。
风险提示
- 政策风险、宏观经济疲软风险、广告行业竞争风险、新游戏上线风险等。