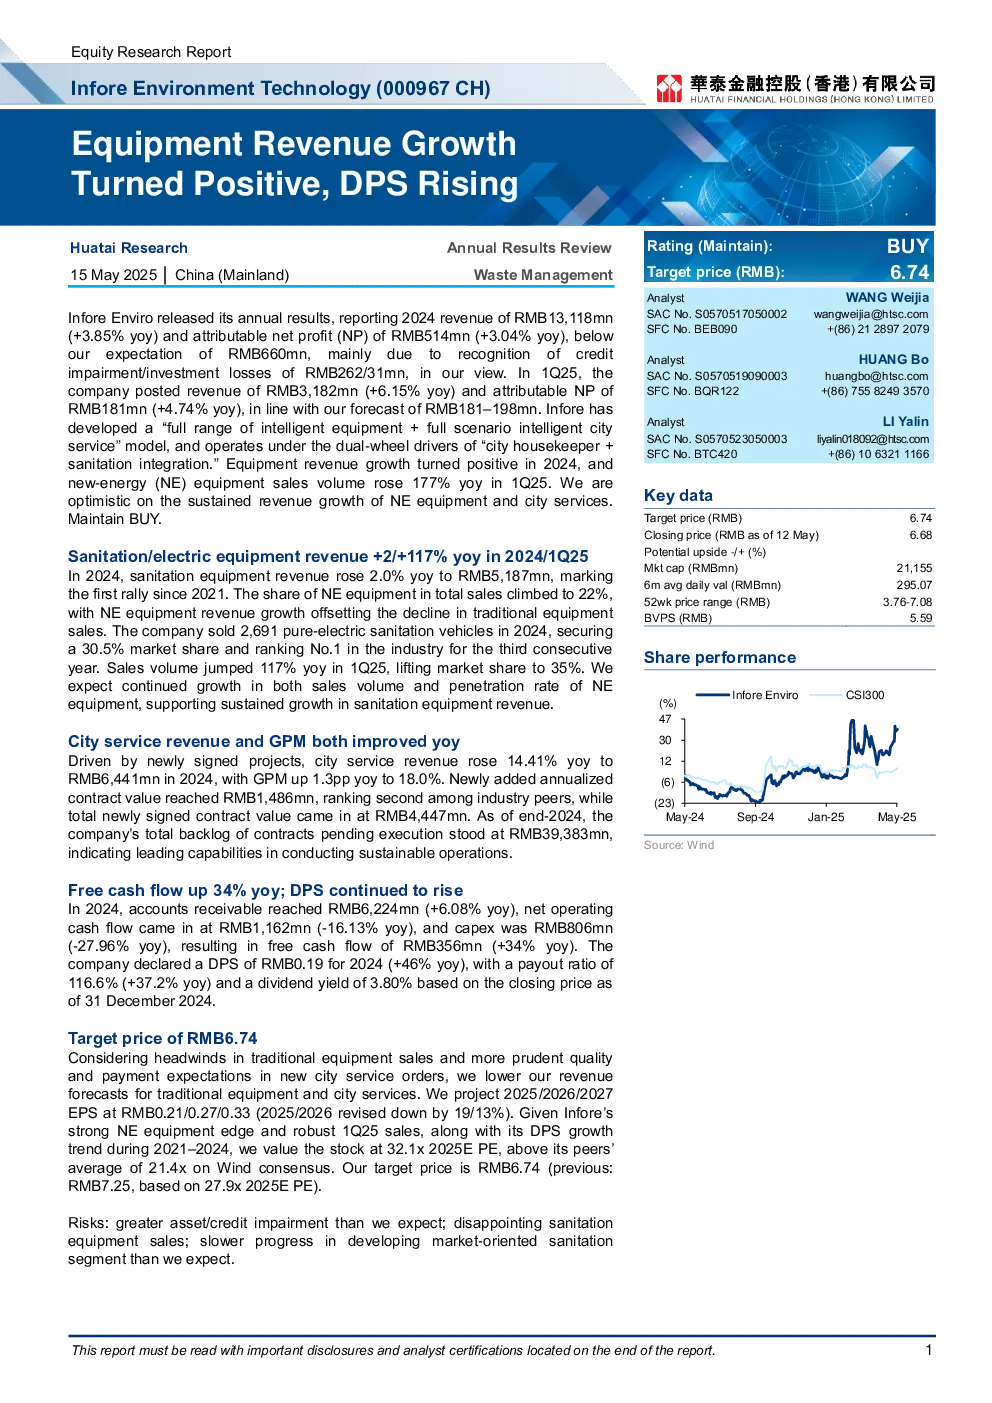
Infore Enviro 发布了2024年年报,全年营收131.18亿元(同比增长3.85%),归母净利润5.14亿元(同比增长3.04%),低于预期。主要原因是计提信用减值损失/投资损失2.62亿元/0.31亿元。2025年第一季度,公司营收3.18亿元(同比增长6.15%),归母净利润1.81亿元(同比增长4.74%),符合预期。公司已形成“全系列智能设备+全场景智慧城市服务”模式,以“城市管家+环卫一体化”双轮驱动运营。2024年设备收入增长转正,2025年第一季度新能源设备销量同比增长177%。机构看好新能源设备和服务业务的持续增长,维持“买入”评级。
关键数据:
- 2024年环卫/电力设备收入分别增长2.0%/117%,环卫设备收入5.187亿元,首次自2021年以来实现增长。新能源设备占比达22%,其收入增长抵消了传统设备销售下滑。公司2024年销售纯电动环卫车2691辆,市场份额30.5%,连续三年行业第一。2025年第一季度销量同比增长117%,市场份额提升至35%。预计新能源设备销量和渗透率将持续增长,支撑环卫设备收入稳定增长。
- 城市服务收入和GPM同比改善,2024年城市服务收入6.441亿元(同比增长14.41%),GPM提升1.3个百分点至18.0%。新增年化合同额14.86亿元,行业排名第二,总新增合同额44.47亿元。截至2024年末,公司合同执行总额39.383亿元,展现持续运营能力。
财务表现:
- 2024年自由现金流同比增长34%,达3.56亿元。公司宣布2024年每股派息0.19元(同比增长46%),派息率116.6%(同比增长37.2%),股息率3.80%(基于2024年12月31日收盘价)。
- 2024年应收账款6.224亿元(同比增长6.08%),经营活动现金流1.162亿元(同比下降16.13%),资本开支0.806亿元(同比下降27.96%),自由现金流3.56亿元(同比增长34%)。
目标价与风险:
- 机构下调传统设备和城市服务收入预期,预计2025/2026/2027年EPS分别为0.21/0.27/0.33元(2025/2026年预期下调19%/13%)。基于新能源设备优势、2025年第一季度强劲表现及2021-2024年派息增长趋势,给予32.1倍2025年市盈率估值,高于Wind一致预期21.4倍,目标价6.74元(此前7.25元,基于27.9倍2025年市盈率)。
- 风险提示:资产/信用减值超预期、环卫设备销售不及预期、市场化环卫业务发展进度不及预期。