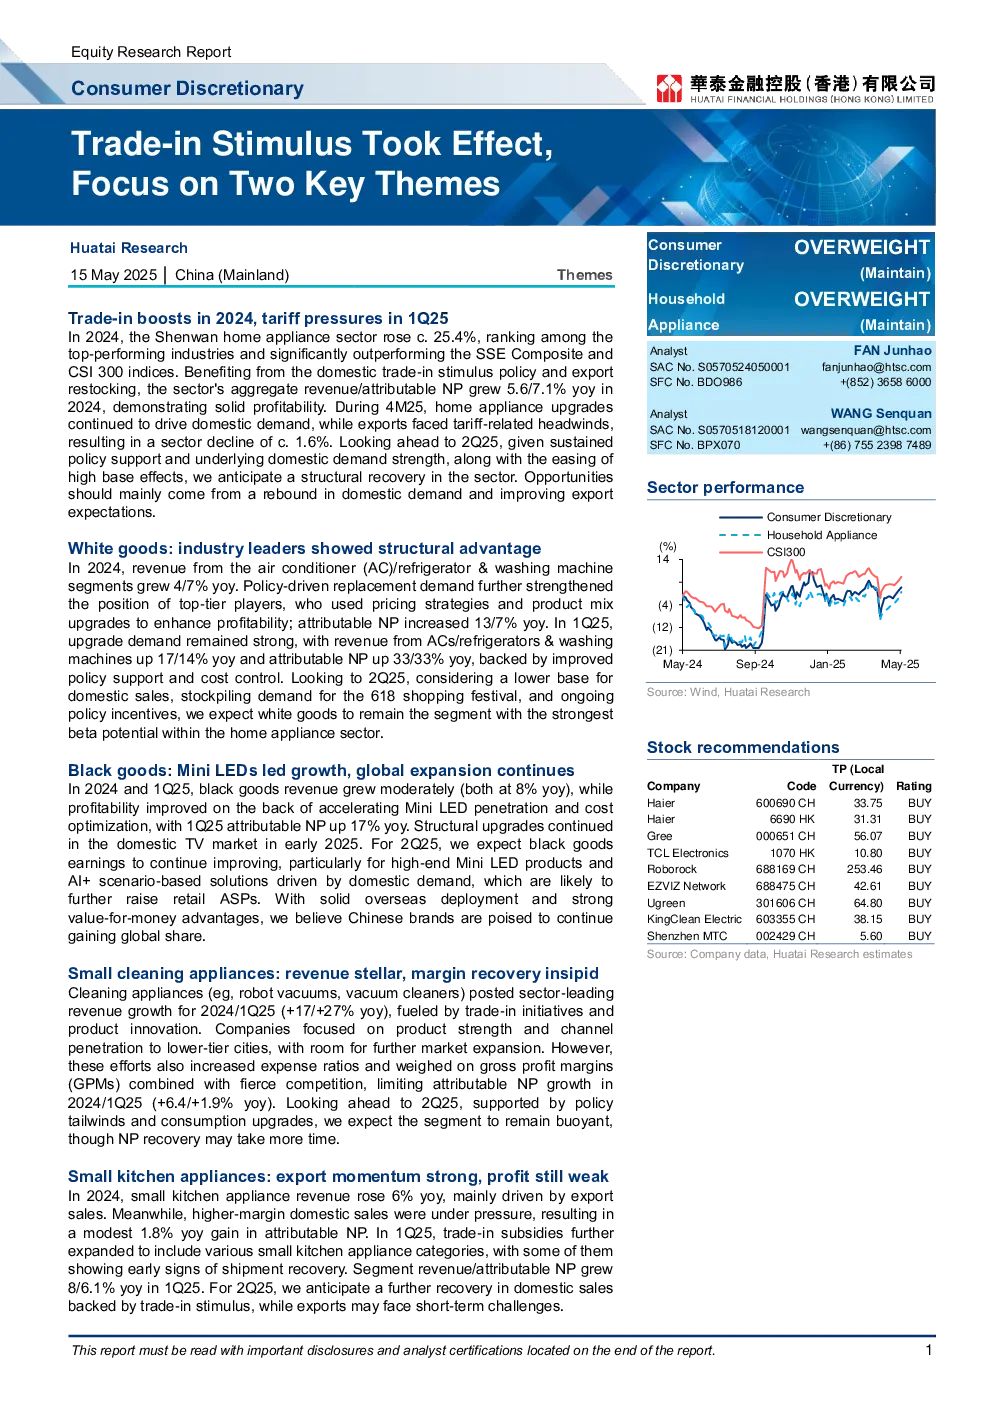
2024年,中国家电行业受益于国内以旧换新刺激政策和出口补库存,整体营收/归母净利润同比增长5.6%/7.1%,表现出较强的盈利能力。2025年第一季度,家电升级持续驱动国内需求,但出口面临关税压力,行业整体下降约1.6%。展望2025年第二季度,在政策持续支持和国内需求韧性背景下,行业有望结构性复苏,主要机遇来自国内需求反弹和出口预期改善。
白电行业:行业龙头凭借结构性优势,2024年空调/冰箱和洗衣机板块营收同比增长4%/7%,政策驱动替换需求进一步巩固了龙头地位,通过价格策略和产品升级提升盈利能力;归母净利润同比增长13%/7%。2025年第一季度,升级需求保持强劲,空调/冰箱和洗衣机营收同比增长17%/14%,归母净利润同比增长33%/33%,政策支持力度加大和成本控制助力。预计白电将继续保持家电板块中Beta潜力最强的板块。
黑电行业:Mini LED引领增长,全球扩张持续推进。2024年和2025年第一季度,黑电营收同比增长均约为8%,盈利能力提升得益于Mini LED渗透率加速和成本优化,2025年第一季度归母净利润同比增长17%。2025年第一季度,国内电视市场结构性升级持续推进。预计2025年黑电盈利将持续改善,尤其是高端Mini LED产品和国内需求驱动的AI+场景化解决方案,有望进一步提升零售ASP。凭借稳健的海外布局和性价比优势,中国品牌有望继续提升全球市场份额。
小家电行业:2024年/2025年第一季度,清洁电器(如扫地机器人、吸尘器)营收同比增长17%/27%,主要受以旧换新活动和产品创新驱动。企业聚焦产品实力和渠道下沉至三四线城市,仍有进一步市场扩张空间。但竞争激烈,费用率上升,叠加毛利率下降,限制了2024年/2025年第一季度归母净利润增长(分别为6.4%/1.9%)。
小厨电行业:2024年,小厨电营收同比增长6%,主要受出口销售驱动。高毛利率国内销售承压,归母净利润仅微增1.8%。2025年第一季度,以旧换新补贴进一步扩展至各类小厨电,部分品类出现出货恢复迹象,板块营收/归母净利润同比增长8%/6.1%。预计2025年第二季度,以旧换新刺激下国内销售有望进一步恢复,但出口可能面临短期挑战。
核心观点:家电板块当前估值合理,具备中长期配置价值。建议关注两大主题:1)国内以旧换新政策带来的结构性机会:政策持续推进和消费信心改善下,补贴覆盖品类(白电、黑电、清洁电器)保持高景气度。推荐海尔智家(A/H股)、格力电器、TCL电子、石头科技和EZVIZ网络;2)近端压力后的出口复苏潜力:推荐龙头出口企业,具备供应链竞争力和海外合作伙伴关系,且前期股价已大幅回调,包括优派、科沃斯电器和深圳迈科。
行业风险:国内以旧换新需求不及预期;出口关税压力巨大;原材料价格和汇率不利波动。