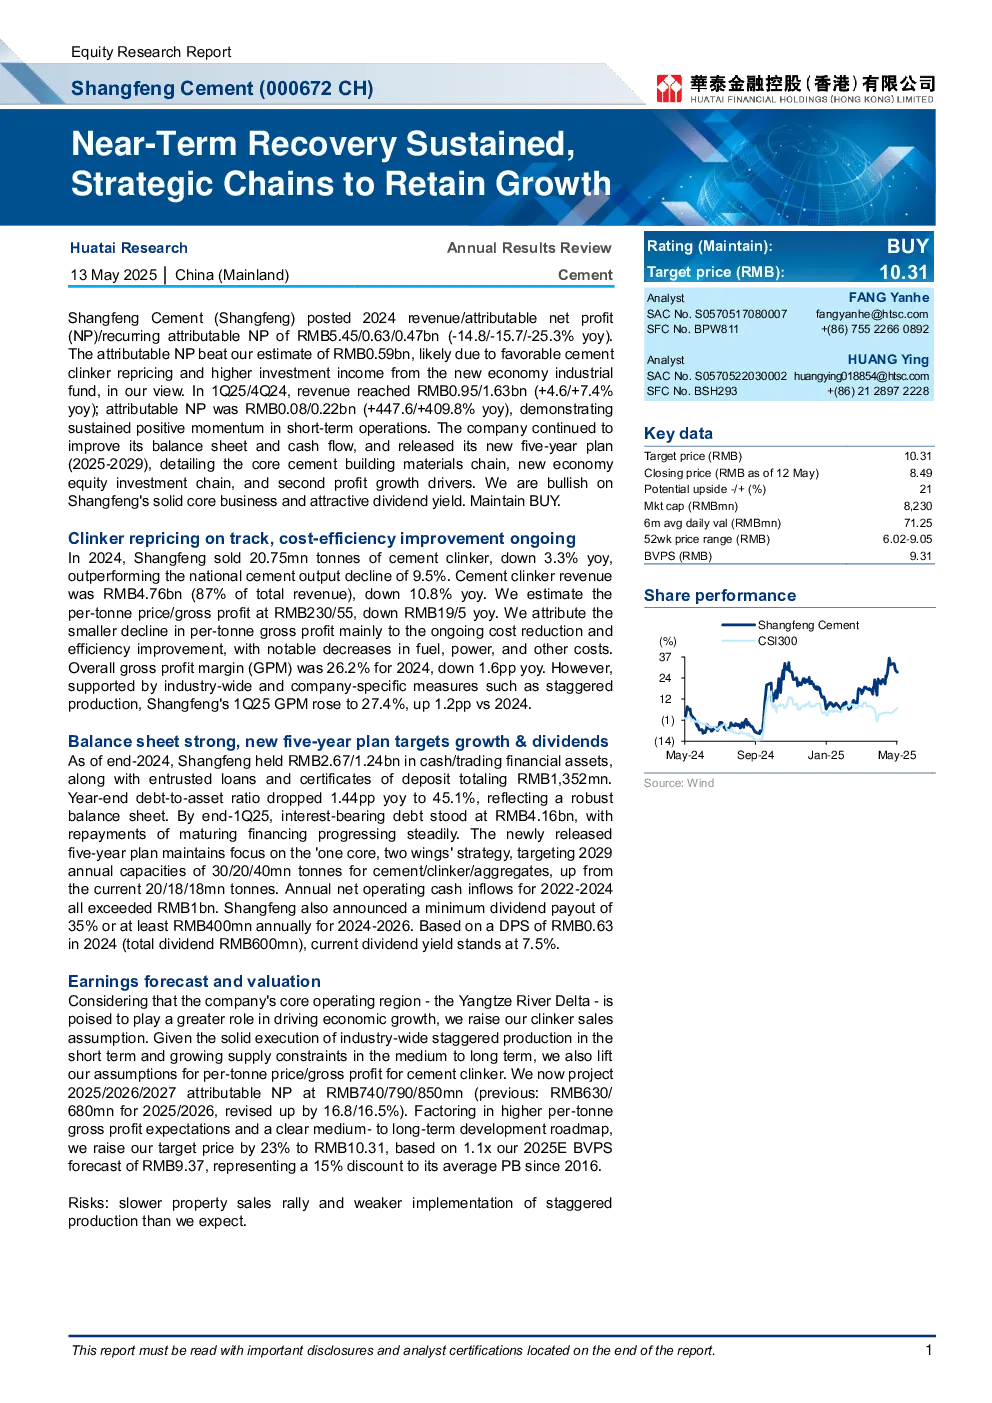
核心观点与关键数据
申港水泥2024年营收/归母净利润/归母扣非净利润分别为54.5/6.3/4.7亿元,同比分别下降14.8%/15.7%/25.3%,但归母净利润超预期,主要受益于水泥熟料提价和新兴产业基金投资收益。2025年一季度/2024年四季度营收分别为9.5/16.3亿元,同比分别增长4.6%/7.4%;归母净利润分别为0.08/0.22亿元,同比分别增长447.6%/409.8%,短期经营动能持续向好。
熟料业务表现
2024年申港水泥熟料销量20.75万吨,同比下降3.3%,但优于全国水泥产量下降9.5%的态势。熟料收入47.6亿元(占营收87%),同比下降10.8%;吨价/毛利率分别为230元/55元,同比下降19元/5元。毛利率下降幅度较小主要得益于成本控制成效显著,燃料、电力等成本下降明显。2024年整体毛利率26.2%,同比下降1.6个百分点;2025年一季度毛利率回升至27.4%,环比提升1.2个百分点,得益于行业错峰生产及公司自身措施。
财务状况与新五年规划
截至2024年末,申港水泥持有现金/交易性金融资产2.67/1.24亿元,带息负债1.352亿元,资产负债率45.1%(同比下降1.44个百分点),财务状况稳健。2025年一季度带息负债4.16亿元,到期融资偿还进展顺利。公司发布新五年规划(2025-2029),聚焦“一体两翼”战略,目标到2029年水泥/熟料/骨料产能分别为30/20/40万吨,当前产能分别为20/18/18万吨。2022-2024年经营性现金流净流入均超10亿元,2024-2026年承诺最低分红比例35%或至少4亿元。2024年每股分红0.63元(总分红6亿元),当前股息率7.5%。
盈利预测与估值
基于长三角经济带增长潜力提升,上调熟料销量预期;短期错峰生产及中长期供应约束下,上调熟料吨价/毛利率预期。预计2025/2026/2027年归母净利润分别为7.4/7.9/8.5亿元(原预测6.3/6.8亿元,分别上调16.8%/16.5%)。目标价上调23%至10.31元(基于2025年每股净资产预测9.37元的1.1倍),较2016年以来平均市净率折让15%。
风险提示
地产销售放缓、错峰生产执行弱于预期。