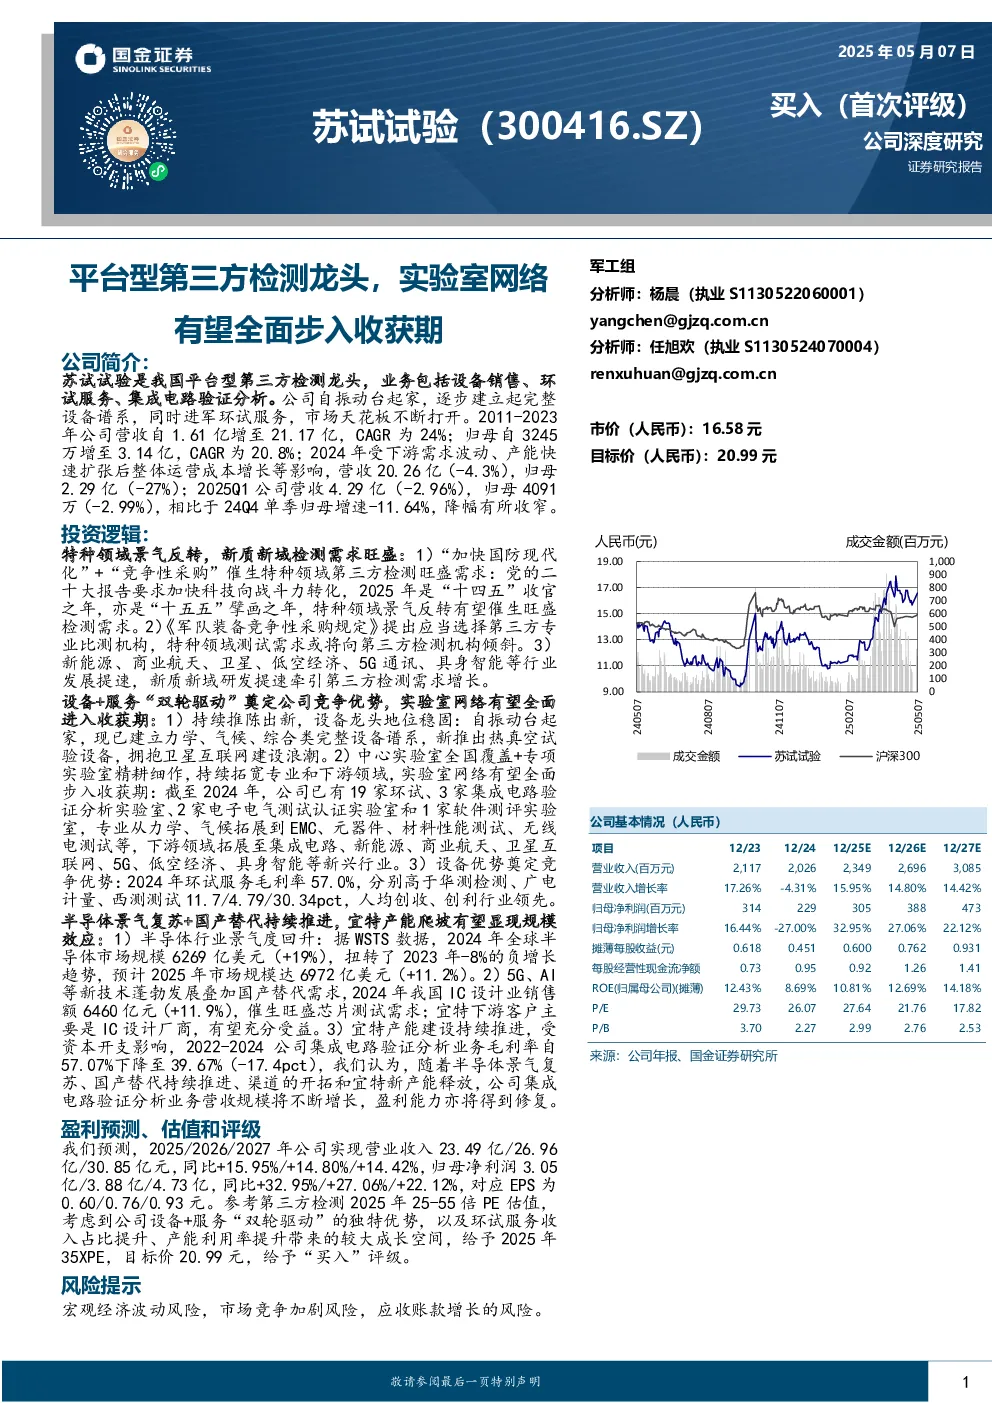
苏试试验作为平台型第三方检测龙头,业务涵盖设备销售、环试服务和集成电路验证分析,公司自振动台起家,逐步建立起完整设备谱系,并进军环试服务和集成电路验证分析领域,市场天花板不断打开。2011-2023年公司营收和归母净利润CAGR分别为24%和20.8%,2024年受下游需求波动和产能扩张等因素影响,营收和归母净利润分别下降4.3%和27%,但2025Q1单季降幅收窄。
投资逻辑主要包括:
- 特种领域景气反转,新质新域检测需求旺盛:党的二十大报告要求加快科技向战斗力转化,特种领域景气反转将催生旺盛检测需求;《军队装备竞争性采购规定》提出选择第三方专业比测机构,特种领域测试需求或将向第三方检测机构倾斜;新能源、商业航天、卫星、低空经济、5G通讯、具身智能等行业发展提速,新质新域研发牵引第三方检测需求增长。
- 设备+服务“双轮驱动”奠定公司竞争优势,实验室网络有望全面进入收获期:公司持续推陈出新,设备龙头地位稳固;中心实验室全国覆盖+专项实验室精耕细作,持续拓宽专业和下游领域;设备优势奠定环试竞争力,人均创收、创利行业领先。
- 半导体景气复苏+国产替代持续推进,宜特产能爬坡有望显现规模效应:半导体行业景气度回升,我国IC设计业销售额增长,催生旺盛芯片测试需求;宜特下游客户主要是IC设计厂商,有望充分受益;宜特产能建设持续推进,随着半导体景气复苏、国产替代持续推进、渠道的开拓和宜特新产能释放,公司集成电路验证分析业务营收规模将不断增长,盈利能力亦将得到修复。
盈利预测:
- 2025/2026/2027年公司实现营业收入23.49亿/26.96亿/30.85亿元,同比+15.95%/+14.80%/+14.42%,归母净利润3.05亿/3.88亿/4.73亿,同比+32.95%/+27.06%/+22.12%,对应EPS为0.60/0.76/0.93元。
- 参考第三方检测2025年25-55倍PE估值,考虑到公司设备+服务“双轮驱动”的独特优势,以及环试服务收入占比提升、产能利用率提升带来的较大成长空间,给予2025年35XPE,目标价20.99元,给予“买入”评级。
风险提示:宏观经济波动风险,市场竞争加剧风险,应收账款增长的风险。