核心观点与关键数据
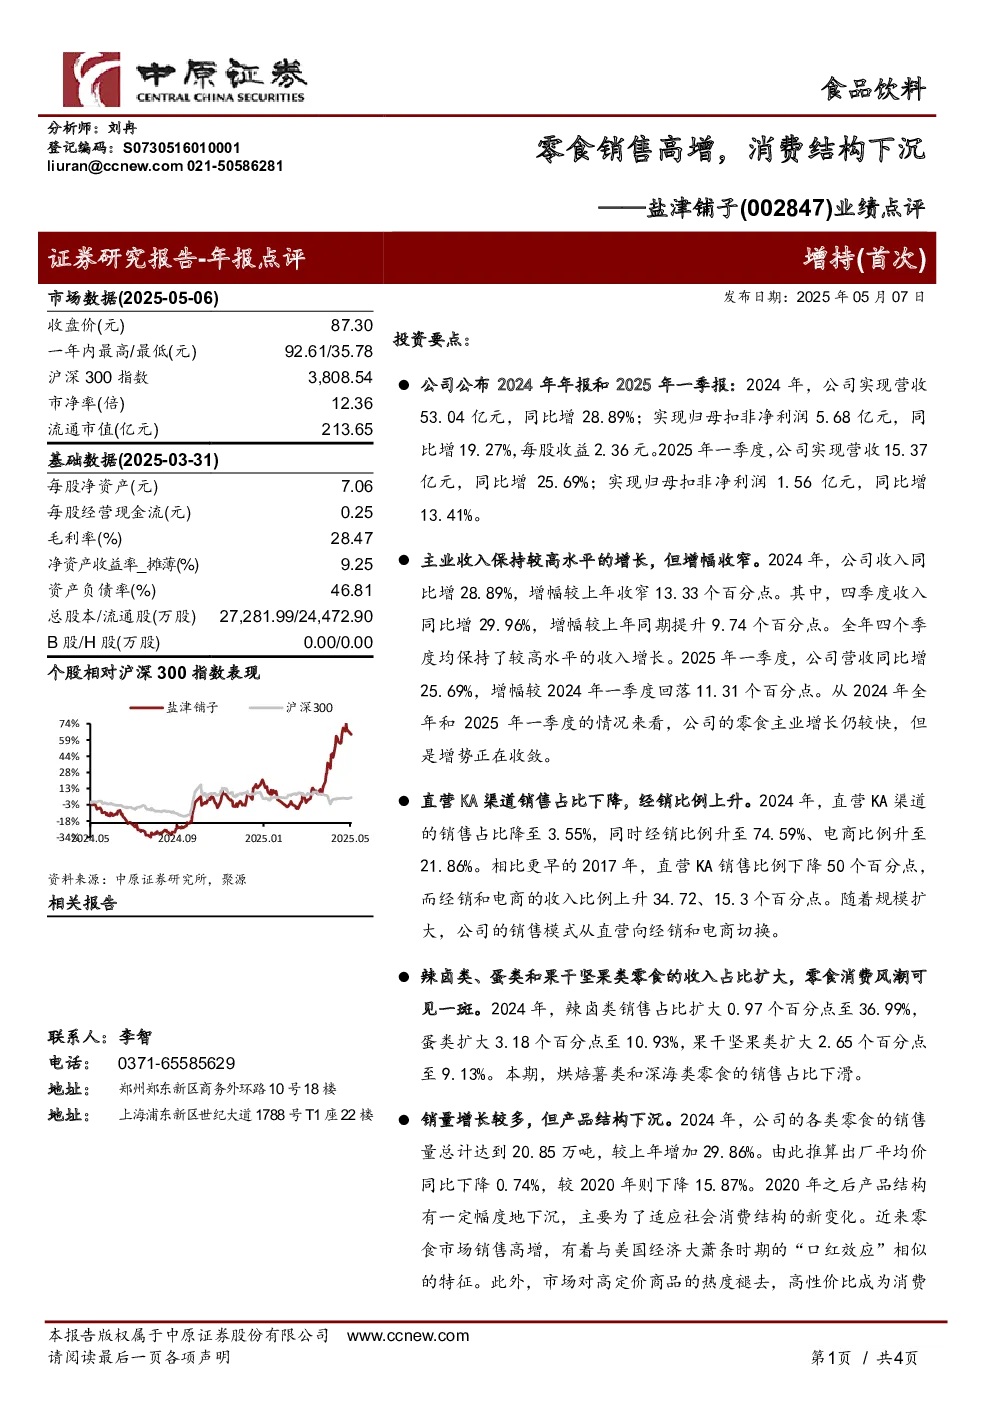
- 业绩表现:盐津铺子2024年实现营收53.04亿元,同比增长28.89%;归母扣非净利润5.68亿元,同比增长19.27%,每股收益2.36元。2025年一季度营收15.37亿元,同比增长25.69%;归母扣非净利润1.56亿元,同比增长13.41%。
- 增长趋势:公司收入保持较高水平增长,但增幅收窄,2024年增幅较上年收窄13.33个百分点,四季度增幅较上年同期提升9.74个百分点。2025年一季度增幅较2024年一季度回落11.31个百分点。
- 销售渠道:直营KA渠道销售占比降至3.55%,经销比例升至74.59%,电商比例升至21.86%。相比2017年,直营KA销售比例下降50个百分点,经销和电商收入比例分别上升34.72和15.3个百分点。
- 产品结构:辣卤类、蛋类和果干坚果类零食收入占比扩大,分别至36.99%、10.93%和9.13%。烘焙薯类和深海类零食销售占比下滑。
- 销量与价格:2024年零食销售量达20.85万吨,同比增长29.86%,但出厂平均价同比下降0.74%,较2020年下降15.87%,反映产品结构下沉以适应消费变化。
- 毛利率:2024年毛利率下滑至30.69%,2025年一季度进一步下滑至28.47%,主要由于消费客单价下沉和行业竞争加剧。
- 费用率与回报:2024年销售、管理、财务和研发费率分别为12.5%、4.13%、0.24%和1.5%,较上年下降,股东回报率提升至36.89%。
- 财务预测:预测2025-2027年每股收益分别为2.89元、3.70元和4.37元,对应市盈率分别为30.23倍、23.61倍和19.99倍。
研究结论
- 投资评级:给予“增持”评级,预计未来三年业绩将稳步增长。
- 风险提示:渠道和产品创新红利递减可能导致增长放缓,消费降级背景下盈利能力下降。
财务数据汇总
- 收入预测:2025-2027年分别为6.577亿元、7.892亿元和9.155亿元,增长率分别为24.00%、20.00%和16.00%。
- 净利润预测:2025-2027年分别为7.88亿元、10.09亿元和11.92亿元,增长率分别为23.12%、28.02%和18.14%。
- 主要财务比率:2024年毛利率30.69%,净利率12.07%,ROE 36.89%,资产负债率50.90%。