事件概述
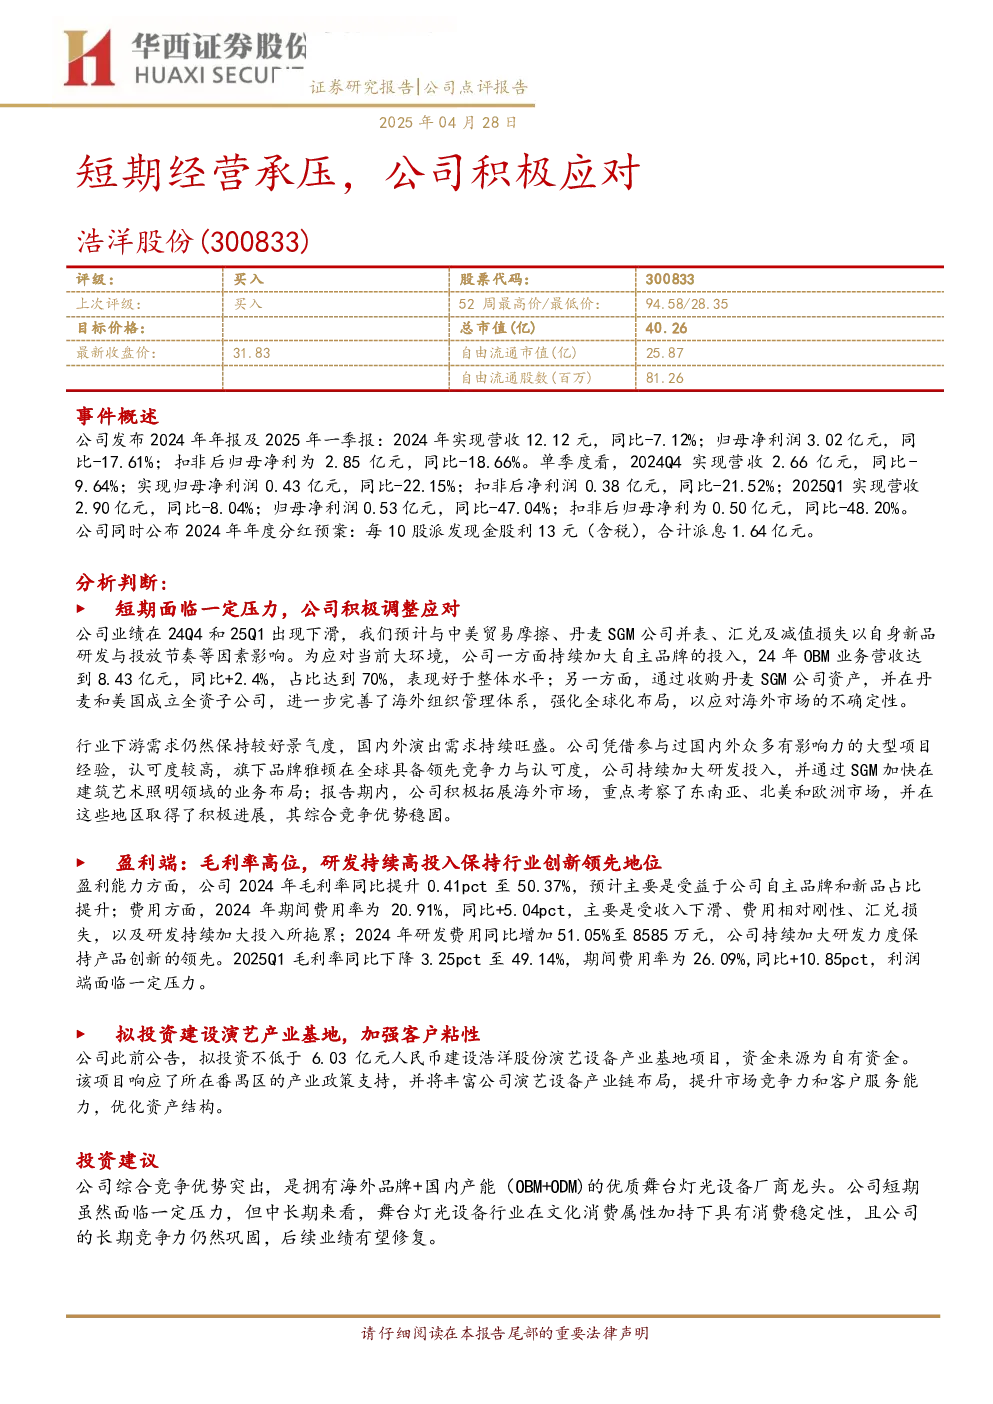
浩洋股份发布2024年年报及2025年一季报,2024年实现营收12.12亿元,同比-7.12%;归母净利润3.02亿元,同比-17.61%;扣非后归母净利2.85亿元,同比-18.66%。单季度看,2024Q4实现营收2.66亿元,同比-9.64%;实现归母净利润0.43亿元,同比-22.15%;扣非后净利润0.38亿元,同比-21.52%;2025Q1实现营收2.90亿元,同比-8.04%;归母净利润0.53亿元,同比-47.04%;扣非后归母净利0.50亿元,同比-48.20%。公司拟每10股派发现金股利13元(含税),合计派息1.64亿元。
分析判断
短期面临一定压力,公司积极调整应对
公司业绩下滑与中美贸易摩擦、丹麦SGM公司并表、汇兑及减值损失、新品研发与投放节奏等因素有关。公司应对措施包括:持续加大自主品牌投入(2024年OBM业务营收8.43亿元,占比70%),通过收购丹麦SGM公司资产并在欧美成立子公司,强化全球化布局。
行业下游需求保持较好景气度
国内外演出需求旺盛,公司凭借丰富项目经验和旗下品牌雅顿的全球领先竞争力,持续加大研发投入,并通过SGM加快在建筑艺术照明领域的业务布局。公司积极拓展东南亚、北美和欧洲市场,取得积极进展。
盈利端:毛利率高位,研发持续高投入
2024年毛利率同比提升0.41pct至50.37%,主要受益于自主品牌和新品占比提升;期间费用率20.91%,受收入下滑、费用刚性、汇兑损失及研发投入增加影响;2024年研发费用同比增加51.05%至8585万元。2025Q1毛利率同比下降3.25pct至49.14%,期间费用率26.09%,利润端面临压力。
拟投资建设演艺产业基地
公司拟投资不低于6.03亿元建设演艺设备产业基地项目,丰富产业链布局,提升市场竞争力和客户服务能力,优化资产结构。
投资建议
浩洋股份是拥有海外品牌+国内产能的优质舞台灯光设备厂商龙头,短期面临压力但中长期竞争力巩固,后续业绩有望修复。维持“买入”评级,目标价格待定。
风险提示
汇率波动风险、国际贸易摩擦风险、产能扩张不及预期风险、下游需求不及预期风险。
盈利预测与估值
预计2025-2027年营收12.24/13.74/15.54亿元,EPS 2.43/2.74/3.09元,对应2025年PE分别为13/12/10倍。