核心观点与关键数据
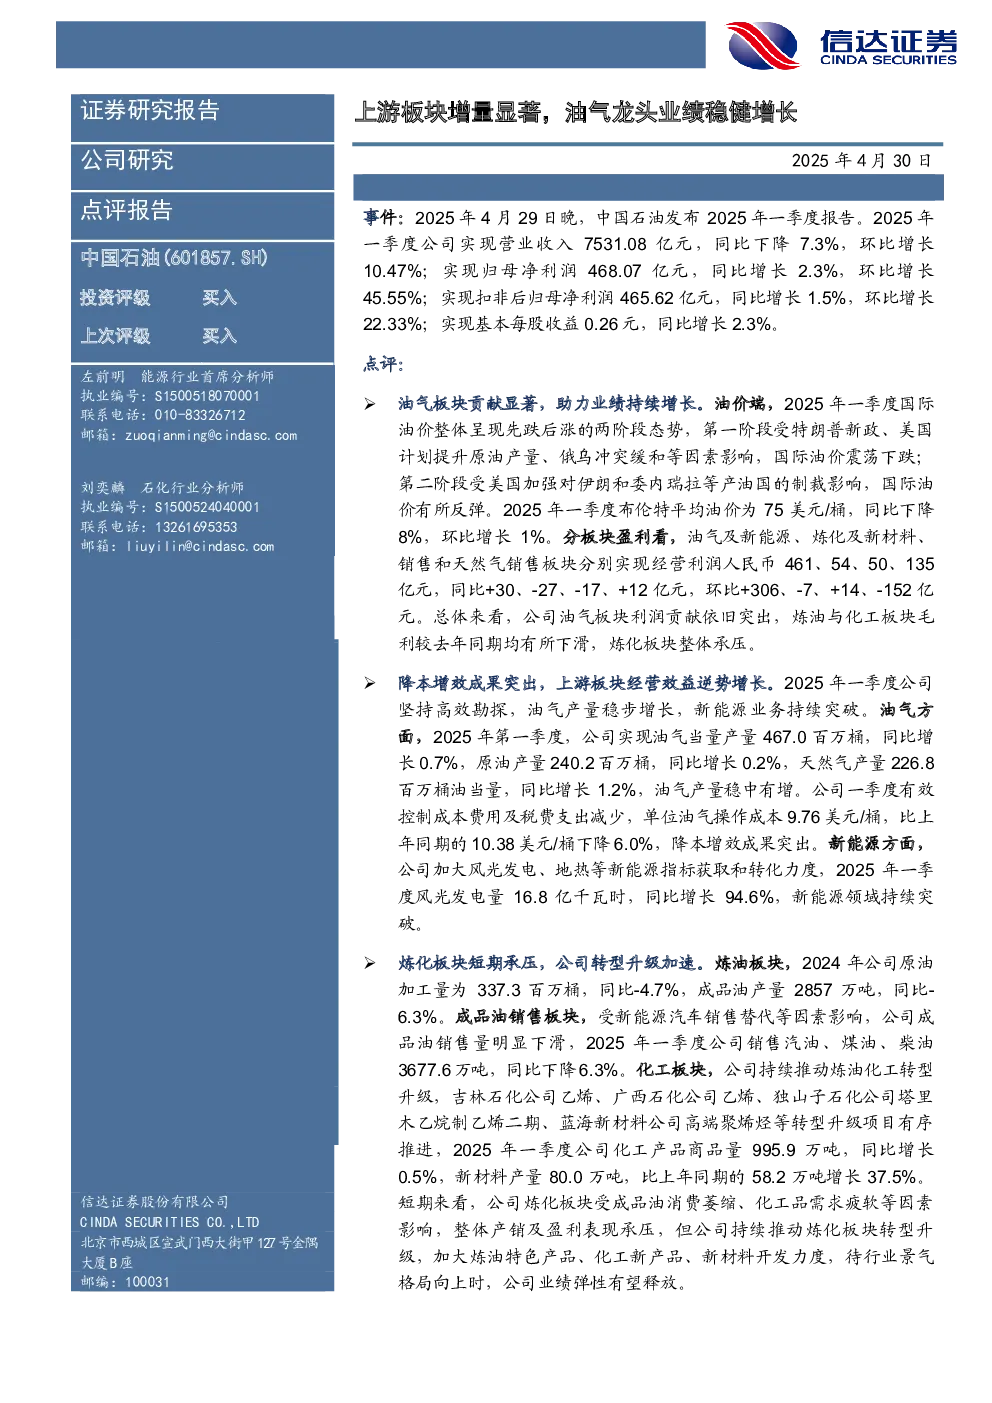
- 业绩表现:2025年一季度,中国石油实现营业收入7531.08亿元,同比下降7.3%,但归母净利润468.07亿元,同比增长2.3%,扣非后归母净利润465.62亿元,同比增长1.5%。主要得益于油气板块的显著贡献和降本增效成果。
- 油价走势:一季度布伦特平均油价为75美元/桶,同比下降8%,环比增长1%,呈现先跌后涨的两阶段态势。
- 板块盈利:油气及新能源板块经营利润同比增长30亿元,炼化及新材料板块同比下降27亿元,销售板块同比下降17亿元,天然气销售板块同比增长12亿元。油气板块利润贡献依旧突出,炼油与化工板块毛利下滑。
- 油气产量:公司实现油气当量产量467.0百万桶,同比增长0.7%,原油产量同比增长0.2%,天然气产量同比增长1.2%,油气产量稳中有增。
- 成本控制:单位油气操作成本9.76美元/桶,同比下降6.0%,降本增效成果突出。
- 新能源业务:一季度风光发电量16.8亿千瓦时,同比增长94.6%,新能源领域持续突破。
- 炼化板块:受成品油消费萎缩、化工品需求疲软等因素影响,短期整体产销及盈利表现承压,但公司持续推动炼化板块转型升级,加大特色产品、新产品、新材料开发力度。
研究结论
- 盈利预测:预计公司2025-2027年归母净利润分别为1717.44、1757.53和1789.82亿元,增速分别为4.3%、2.3%和1.8%,EPS分别为0.94、0.96和0.98元/股,对应2025年4月30日的收盘价,2025-2027年PE分别为8.51、8.32和8.17倍。
- 投资评级:维持公司“买入”评级,看好公司作为国内油气龙头的稳健业绩增长趋势和公司市值管理办法落地后所体现的长期投资价值。
- 风险因素:增储上产不及预期风险;原油价格大幅波动风险;公司新建产能投产不及预期的风险;下游需求修复不及预期的风险;新能源汽车销售替代风险。
财务数据
- 营业收入:2023年、2024年分别为3,012,812亿元、2,937,981亿元,预计2025-2027年分别为2,888,214亿元、2,887,987亿元、2,898,706亿元。
- 归母净利润:2023年、2024年分别为161,414亿元、164,676亿元,预计2025-2027年分别为1717.44亿元、1757.53亿元、1789.82亿元。
- 毛利率:2023年、2024年分别为23.6%、22.6%,预计2025-2027年分别为23.1%、23.3%、23.4%。
- 净资产收益率ROE:2023年、2024年分别为11.1%、10.9%,预计2025-2027年分别为11.1%、10.8%、10.5%。