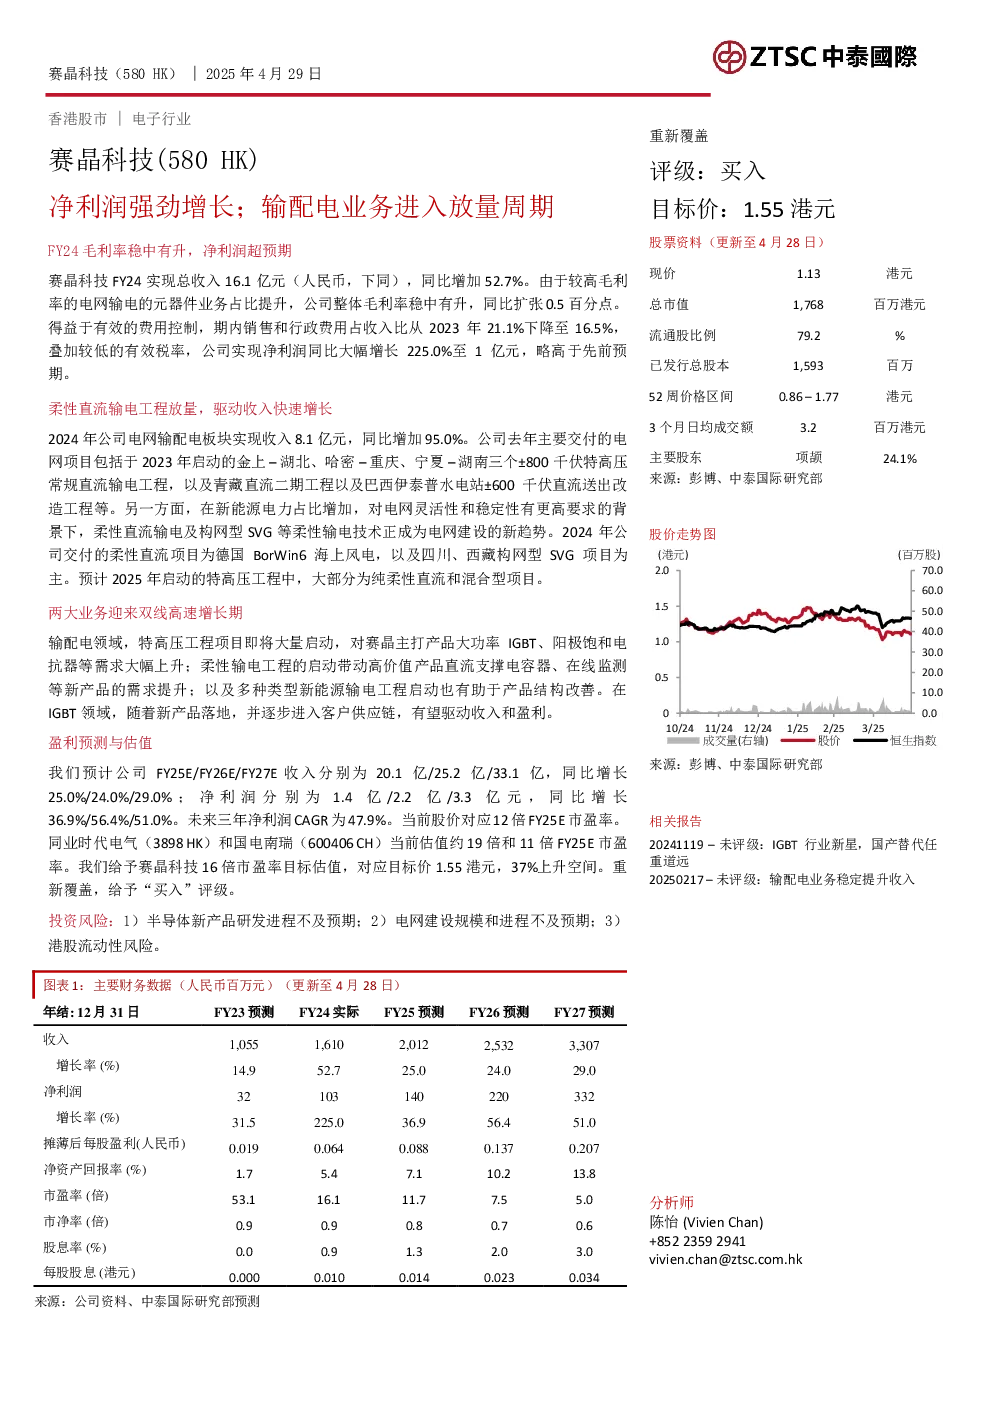
赛晶科技FY24实现总收入16.1亿元,同比增长52.7%,毛利率稳中有升0.5个百分点,净利润同比增长225.0%至1亿元,略高于预期。主要驱动因素包括电网输配电业务放量和高毛利率产品占比提升。
电网输配电业务:
- 2024年收入8.1亿元,同比增长95.0%,主要交付项目包括金上-湖北、哈密-重庆、宁夏-湖南三个±800千伏特高压常规直流输电工程,以及青藏直流二期工程和巴西伊泰普水电站±600千伏直流送出改造工程等。
- 柔性直流输电项目成为新趋势,公司交付德国BorWin6海上风电和四川、西藏构网型SVG项目,预计2025年特高压工程多为纯柔性直流和混合型项目。
两大业务高速增长:
- 特高压工程项目启动将大幅提升大功率IGBT、阳极饱和电抗器等需求。
- 柔性输电工程带动直流支撑电容器、在线监测等高价值产品需求提升。
- IGBT业务新产品逐步落地,有望驱动收入和盈利增长。
盈利预测与估值:
- 预计FY25E/FY26E/FY27E收入分别为20.1亿/25.2亿/33.1亿,同比增长25.0%/24.0%/29.0%。
- 预计FY25E/FY26E/FY27E净利润分别为1.4亿/2.2亿/3.3亿元,同比增长36.9%/56.4%/51.0%。
- 未来三年净利润CAGR为47.9%。
- 目标价为1.55港元,对应16倍市盈率,给予“买入”评级。
电网投资大周期开启:
- 国家电网2024年投资规模超过6,500亿元,南方电网2025年固定资产投资为1,750亿元。
- “十四五”规划特高压项目储备丰富,预计2025年核准“4直4交”,投资金额达1,120亿元。
特高压输配电元器件国产龙头供应商:
- 赛晶是国内唯一拥有阳极饱和电抗器自主技术的企业,电力电容器市场份额领先。
- 柔性直流输电项目带动大功率IGBT、直流支撑电容器、在线监测产品需求。
- 直流支撑电容器国产化率有望持续提升,带动收入增长。
积极拓展海外市场:
- 2024年直接海外销售收入为9,000万,同比增加33.3%。
- 参与项目包括沙特中南换流站工程、德国BorWin6海上风电工程、巴西伊泰普水电站等。
- 预计2025年海外收入仍将显著增加。
赛晶突破壁垒,IGBT业务前景广阔:
- 全球IGBT市场规模约68亿美元,中国约占40%。
- 赛晶自2019年起布局IGBT业务,产品矩阵包括ED封装、EP封装、ST封装以及BEVD封装车规级,1200V–1700V模块产品。
- 研发新一代IGBT微沟槽芯片,有望加速推进光伏、风电和电动车领域的规模化效应。
- 2024年IGBT业务实现收入约6,000万,新增IGBT模块客户28家至总数46家,新增芯片客户11家至总数14家。
- 预计2025年收入将大幅增长至1.5亿,IGBT业务有望于2026年达至盈亏平衡。