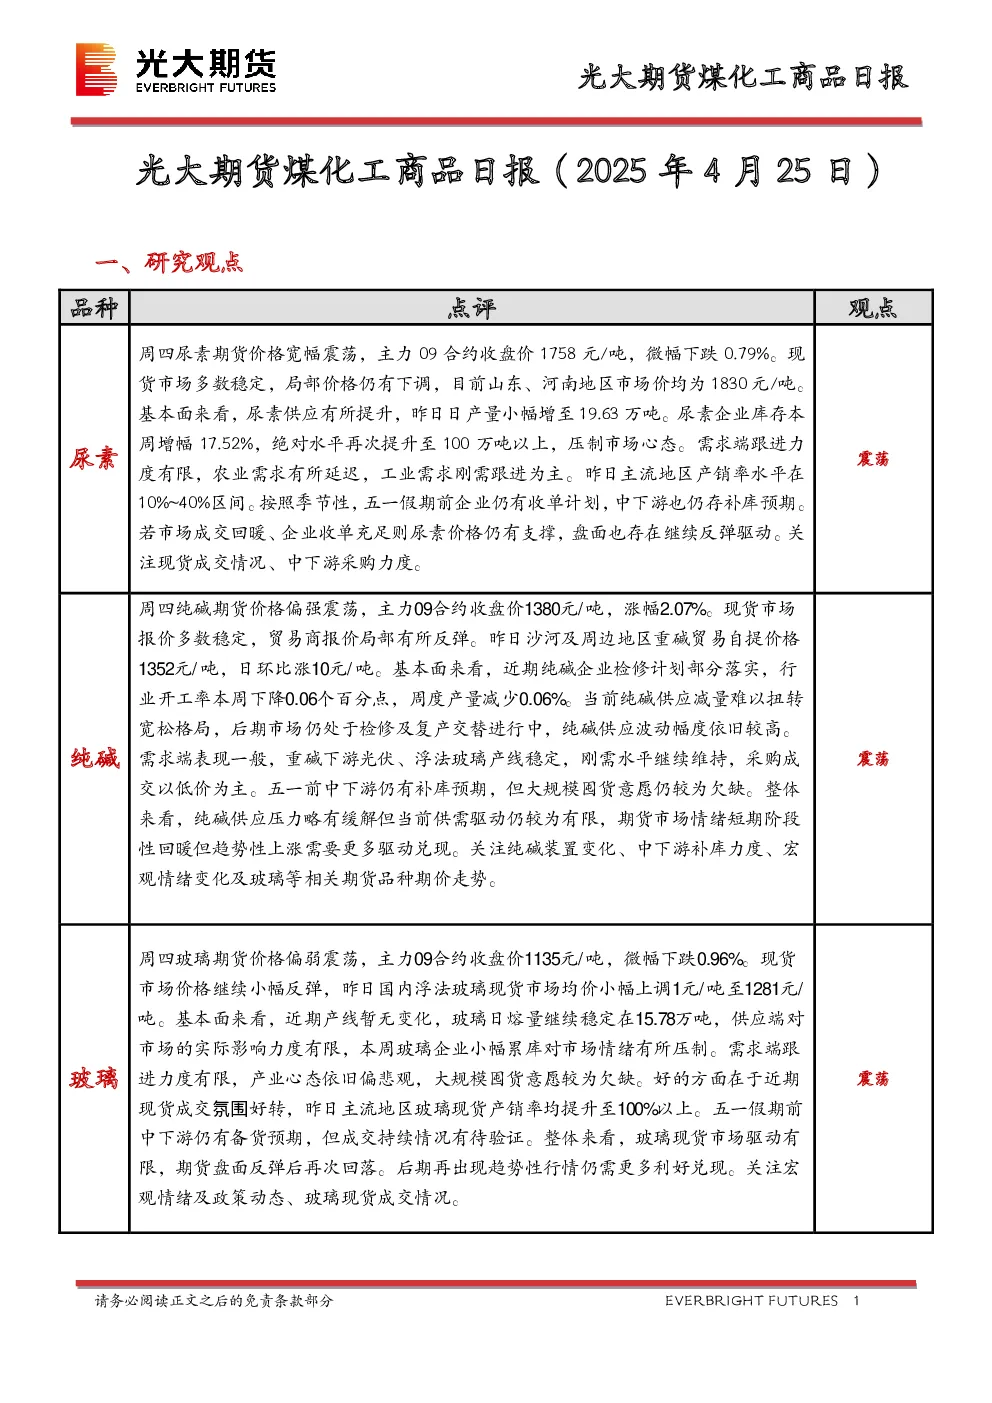
一、研究观点
- 尿素:周增幅17.52%,绝对水平超100万吨,压制市场心态。需求端跟进有限,农业需求延迟,工业需求刚需为主。主流地区产销率10%~40%。若成交回暖、收单充足则价格有支撑,盘面存在反弹驱动。关注现货成交、中下游采购力度。
- 纯碱:震荡。主力09合约涨2.07%至1380元/吨。现货报价多数稳定,局部反弹。本周开工率降0.06%,产量减0.06万吨。供应减量难扭转宽松格局,检修及复产交替进行,供应波动高。需求端一般,下游光伏、浮法玻璃稳定,刚需为主,采购低价为主。五一前补库预期存在,但囤货意愿不足。整体供需驱动有限,期货情绪短期回暖但趋势上涨需更多驱动。
- 玻璃:震荡。主力09合约跌0.79%至1758元/吨。现货价格小幅反弹。产线无变化,日熔量稳定在15.78万吨,供应影响有限,企业累库压制情绪。需求端跟进有限,产业心态悲观,囤货意愿不足。现货成交氛围好转,产销率超100%。五一前备货预期存在,但成交持续性待验证。现货驱动有限,期货反弹后回落,趋势行情需更多利好。
二、市场信息
- 尿素:郑商所仓单减25张至4138张。隆众数据显示日产量增0.28万吨至19.63万吨,开工率回升1.36个百分点。库存增17.52万吨至106.50万吨。
- 纯碱:郑商所仓单减260张至4030张,有效预报2546张。隆众数据显示开工率降0.06至89.44%,产量降0.05万吨至75.51万吨。库存降0.11万吨至169.10万吨。
- 玻璃:郑商所仓单不变至2541张。隆众数据显示日产量持平15.78万吨,现货均价涨1元至1281元/吨。库存增0.61%至6547.33万重箱,折库存天数29.4天。
三、图表分析
- 图表展示尿素、纯碱主力合约价格、基差、成交持仓、价差及现货价格走势,显示价格波动、供需关系及市场情绪变化。
四、研究结论
- 尿素:短期价格承压,但成交回暖或支撑反弹。关注供需变化及市场情绪。
- 纯碱:供应宽松格局未改,需求驱动有限,趋势上涨需更多利好。
- 玻璃:现货驱动有限,期货反弹后回落,趋势行情需更多利好。