公司业绩表现
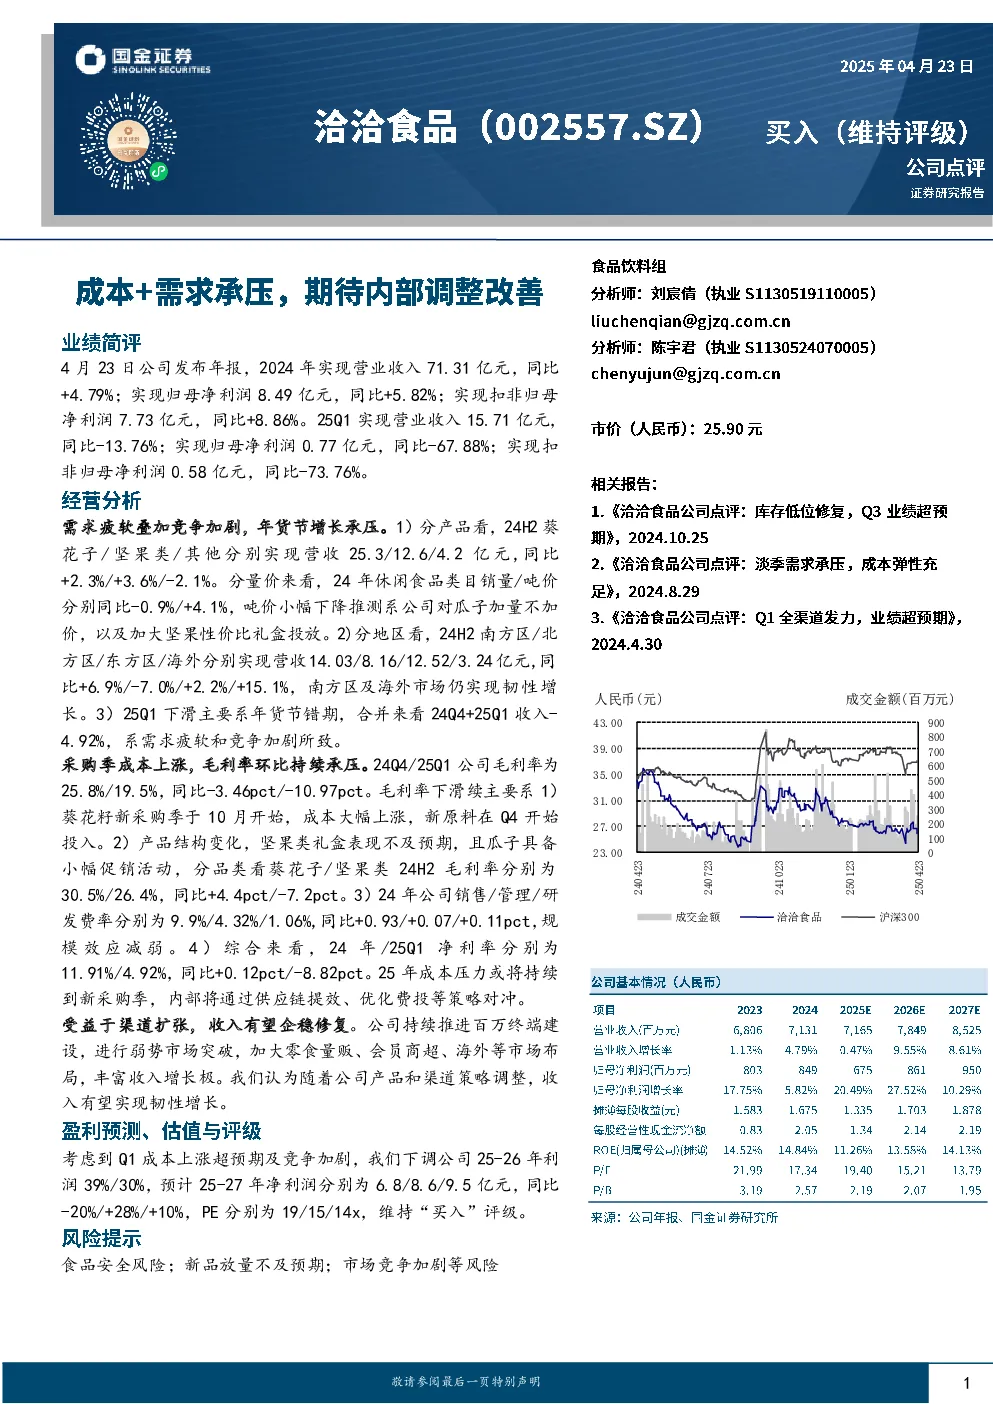
- 2024年公司实现营业收入71.31亿元,同比增长4.79%;归母净利润8.49亿元,同比增长5.82%;扣非归母净利润7.73亿元,同比增长8.86%。
- 2025年Q1实现营业收入15.71亿元,同比下降13.76%;归母净利润0.77亿元,同比下降67.88%;扣非归母净利润0.58亿元,同比下降73.76%。
业务分析
- 产品结构:葵花子/坚果类/其他分别实现营收25.3/12.6/4.2亿元,同比+2.3%/+3.6%/-2.1%。休闲食品类目销量同比下降0.9%,吨价同比+4.1%。
- 地区表现:南方区/北方区/东方区/海外分别实现营收14.03/8.16/12.52/3.24亿元,同比+6.9%/-7.0%/+2.2%/+15.1%。
- Q1下滑原因:年货节错期,需求疲软和竞争加剧导致24Q4+25Q1收入-4.92%。
成本与利润
- 毛利率:24Q4/25Q1公司毛利率为25.8%/19.5%,同比-3.46pct/-10.97pct。
- 毛利率下滑原因:1)葵花籽新采购季成本大幅上涨;2)产品结构变化,坚果类礼盒表现不及预期;3)瓜子促销活动。
- 费用率:24年公司销售/管理/研发费率分别为9.9%/4.32%/1.06%,同比+0.93/+0.07/+0.11pct,规模效应减弱。
- 净利润:24年/25Q1净利润分别为11.91%/4.92%,同比+0.12pct/-8.82pct。
未来展望
- 公司持续推进渠道扩张,丰富收入增长极,预计收入有望企稳修复。
- 25年成本压力或将持续到新采购季,内部将通过供应链提效、优化费投等策略对冲。
研究结论
- 考虑到Q1成本上涨超预期及竞争加剧,下调公司25-26年利润39%/30%,预计25-27年净利润分别为6.8/8.6/9.5亿元,同比-20%/+28%/+10%,PE分别为19/15/14x。
- 维持“买入”评级。
风险提示