前言与核心观点
2024年赤字为995千盎司,主要受第四季度投资流入和回收挑战影响。预计2025年赤字将增至848千盎司,持续受投资流量和回收能力弱势影响。汽车和工业需求下降,但珠宝和投资需求上升抵消部分降幅。投资需求因净ETF和交易所股票流入而增加。
2024年回顾
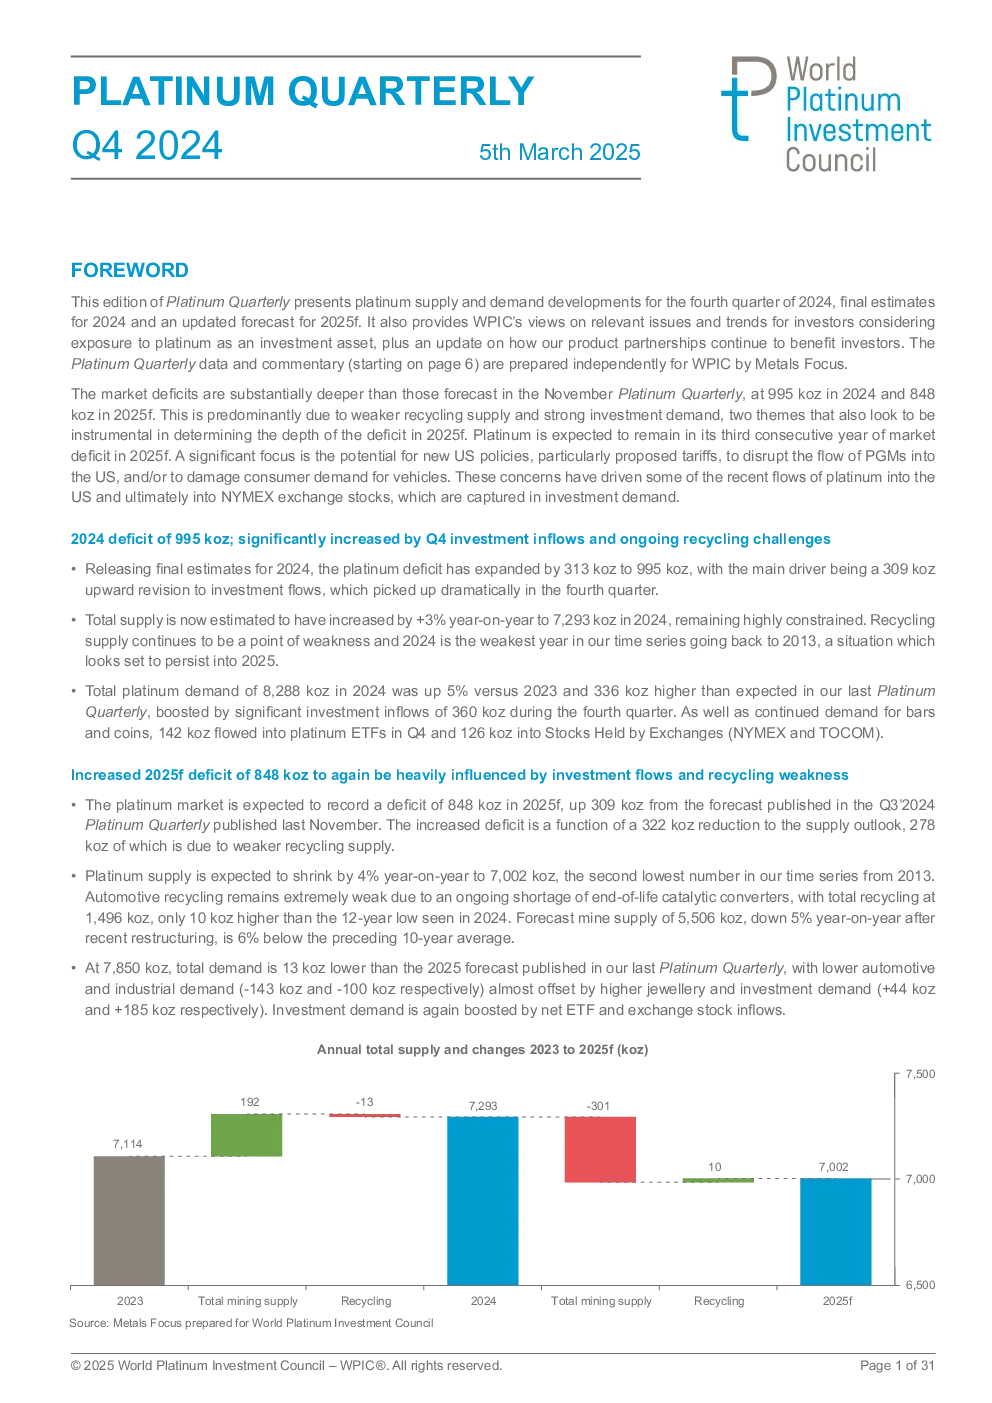
- 供应:总采矿供应同比下降4%,至7,002 koz,为2013年以来最低水平。回收供应疲软,2024年降至1,486 koz,为2013年以来最低。总供应量同比增长3%,达7,293千盎司。
- 需求:总需求同比增长5%,达8,288千盎司。汽车需求下降2%,至3,130千盎司。珠宝需求增长8%,至1,933千盎司。工业需求下降1%,至2,432千盎司。投资需求增长77%,至702千盎司,主要受ETF流入和交易所库存增加推动。
- 赤字:2024年赤字为995千盎司,较预期扩大。第四季度赤字为256千盎司,主要受投资需求推动。
- 库存:预计2024年底地上库存将下降至3,383千盎司,仅够满足约四个月的需求。
2025年展望
- 供应:预计总供应量下降4%,至7,002 koz。矿山供应下降5%,至5,506 koz。回收供应增加1%,至1,496 koz,但低于预期。
- 需求:总需求下降5%,至7,850 koz。汽车需求下降1%,至3,102千盎司。珠宝需求增长2%,至2,027千盎司。工业需求下降14%,至2,116千盎司。投资需求下降14%,至606千盎司。
- 赤字:预计2025年赤字为848千盎司,较预期扩大。
- 库存:预计2025年底地上库存将降至2,535千盎司,需求覆盖仅剩不到四个月。
投资案例
- 结构性赤字:持续赤字导致地上库存快速耗尽,市场紧张程度加剧,吸引投资者关注。
- 价格折扣:铂金相对于黄金的溢价提高,增加其投资吸引力。
- 投资需求:预计2025年ETF持仓量将增长100 koz,实物铂金投资需求保持稳健。
WPIC举措亮点
- 产品开发:与全球产品合作伙伴合作,支持新的铂金投资产品开发。
- 市场推广:在中国、日本等市场开展推广活动,提升铂金知名度。
- 合作伙伴关系:与多家公司建立合作伙伴关系,扩大铂金投资产品供应。
研究结论
铂金市场持续处于结构性短缺状态,供需双方对价格反应不敏感,为投资者提供有吸引力的投资机会。持续赤字和地上库存下降,以及相对于黄金的溢价提高,推动投资者兴趣增长。预计2025年赤字将加剧,但市场仍将保持结构性短缺。