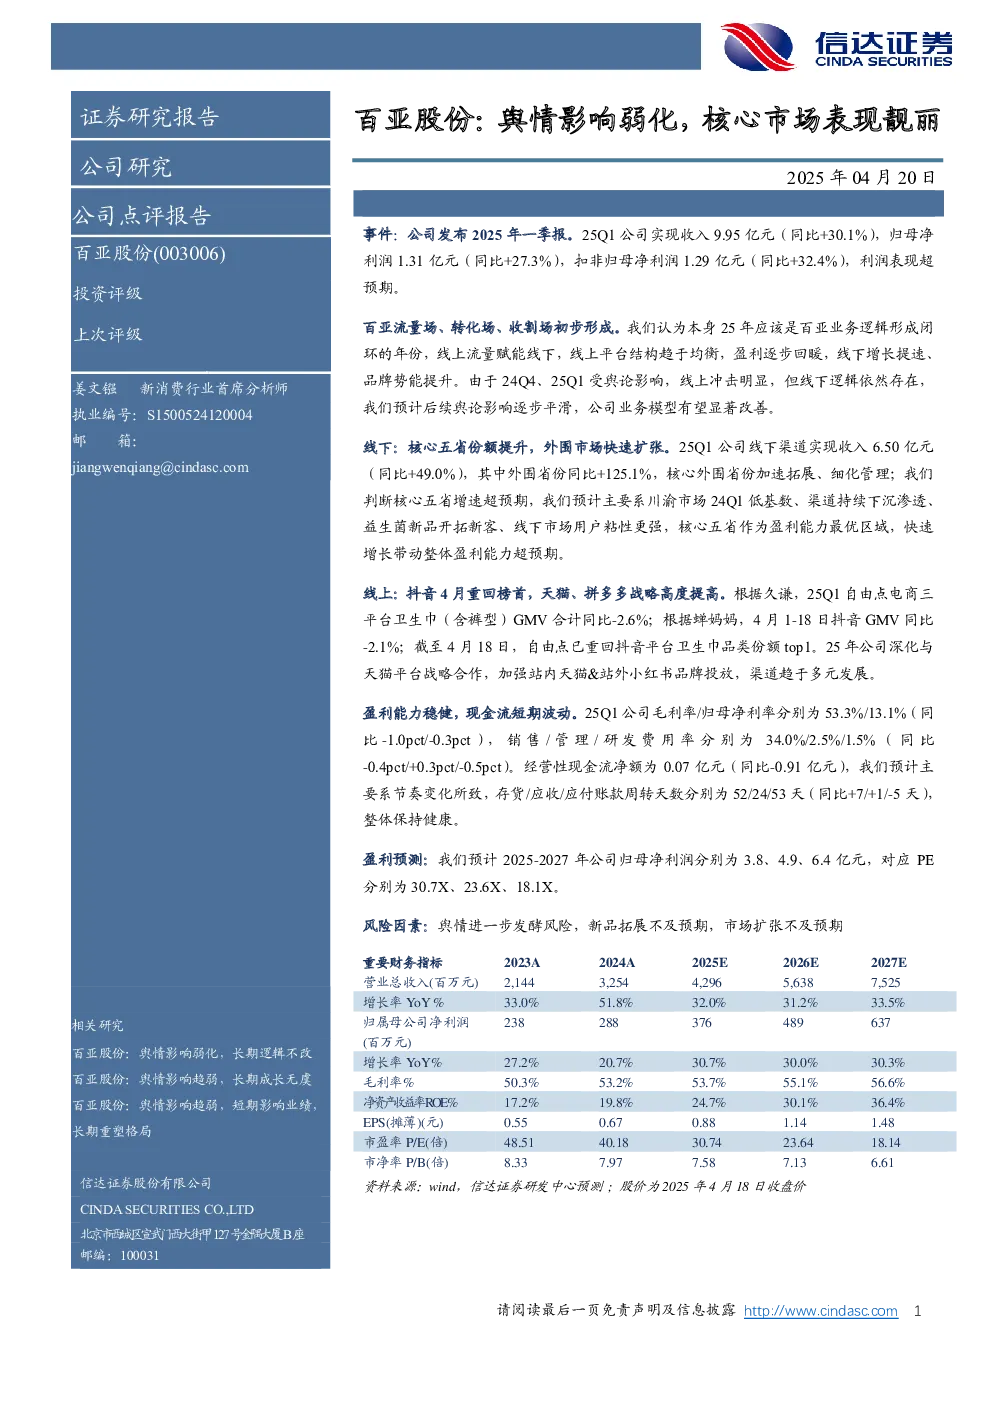
核心观点与关键数据
- 事件:百亚股份发布2025年一季报,实现收入9.95亿元(同比+30.1%),归母净利润1.31亿元(同比+27.3%),扣非归母净利润1.29亿元(同比+32.4%),利润表现超预期。
- 业务逻辑:2025年公司业务逻辑形成闭环,线上流量赋能线下,线上平台结构趋于均衡,盈利逐步回暖,线下增长提速、品牌势能提升。受舆论影响,24Q4、25Q1线上冲击明显,但线下逻辑依然存在,预计后续舆论影响逐步平滑,业务模型有望显著改善。
- 线下市场:核心五省份额提升,外围市场快速扩张。25Q1线下渠道收入6.50亿元(同比+49.0%),其中外围省份同比+125.1%,核心外围省份加速拓展、细化管理;核心五省增速超预期,主要系川渝市场低基数、渠道持续下沉渗透、益生菌新品开拓新客、线下市场用户粘性更强。
- 线上市场:抖音4月重回榜首,天猫、拼多多战略高度提高。25Q1自由点电商三平台卫生巾(含裤型)GMV合计同比-2.6%;4月1-18日抖音GMV同比-2.1%;截至4月18日,自由点已重回抖音平台卫生巾品类份额top1。公司深化与天猫平台战略合作,加强站内天猫&站外小红书品牌投放,渠道趋于多元发展。
- 盈利能力:25Q1毛利率/归母净利率分别为53.3%/13.1%(同比-1.0pct/-0.3pct),销售/管理/研发费用率分别为34.0%/2.5%/1.5%(同比-0.4pct/+0.3pct/-0.5pct)。经营性现金流净额为0.07亿元(同比-0.91亿元),主要系节奏变化所致,存货/应收/应付账款周转天数分别为52/24/53天,整体保持健康。
研究结论
- 盈利预测:预计2025-2027年公司归母净利润分别为3.8、4.9、6.4亿元,对应PE分别为30.7X、23.6X、18.1X。
- 风险因素:舆情进一步发酵风险,新品拓展不及预期,市场扩张不及预期。
财务数据
- 重要财务指标:
- 营业总收入:2023A 2,144百万元,2024A 3,254百万元,2025E 4,296百万元,2026E 5,638百万元,2027E 7,525百万元。
- 归属母公司净利润:2023A 238百万元,2024A 288百万元,2025E 376百万元,2026E 489百万元,2027E 637百万元。
- 毛利率:2023A 50.3%,2024A 53.2%,2025E 53.7%,2026E 55.1%,2027E 56.6%。
- 净资产收益率ROE:2023A 17.2%,2024A 19.8%,2025E 24.7%,2026E 30.1%,2027E 36.4%。
- EPS(摊薄):2023A 0.55元,2024A 0.67元,2025E 0.88元,2026E 1.14元,2027E 1.48元。
- 市盈率P/E:2023A 48.51倍,2024A 40.18倍,2025E 30.74倍,2026E 23.64倍,2027E 18.14倍。
- 市净率P/B:2023A 8.33倍,2024A 7.97倍,2025E 7.58倍,2026E 7.13倍,2027E 6.61倍。