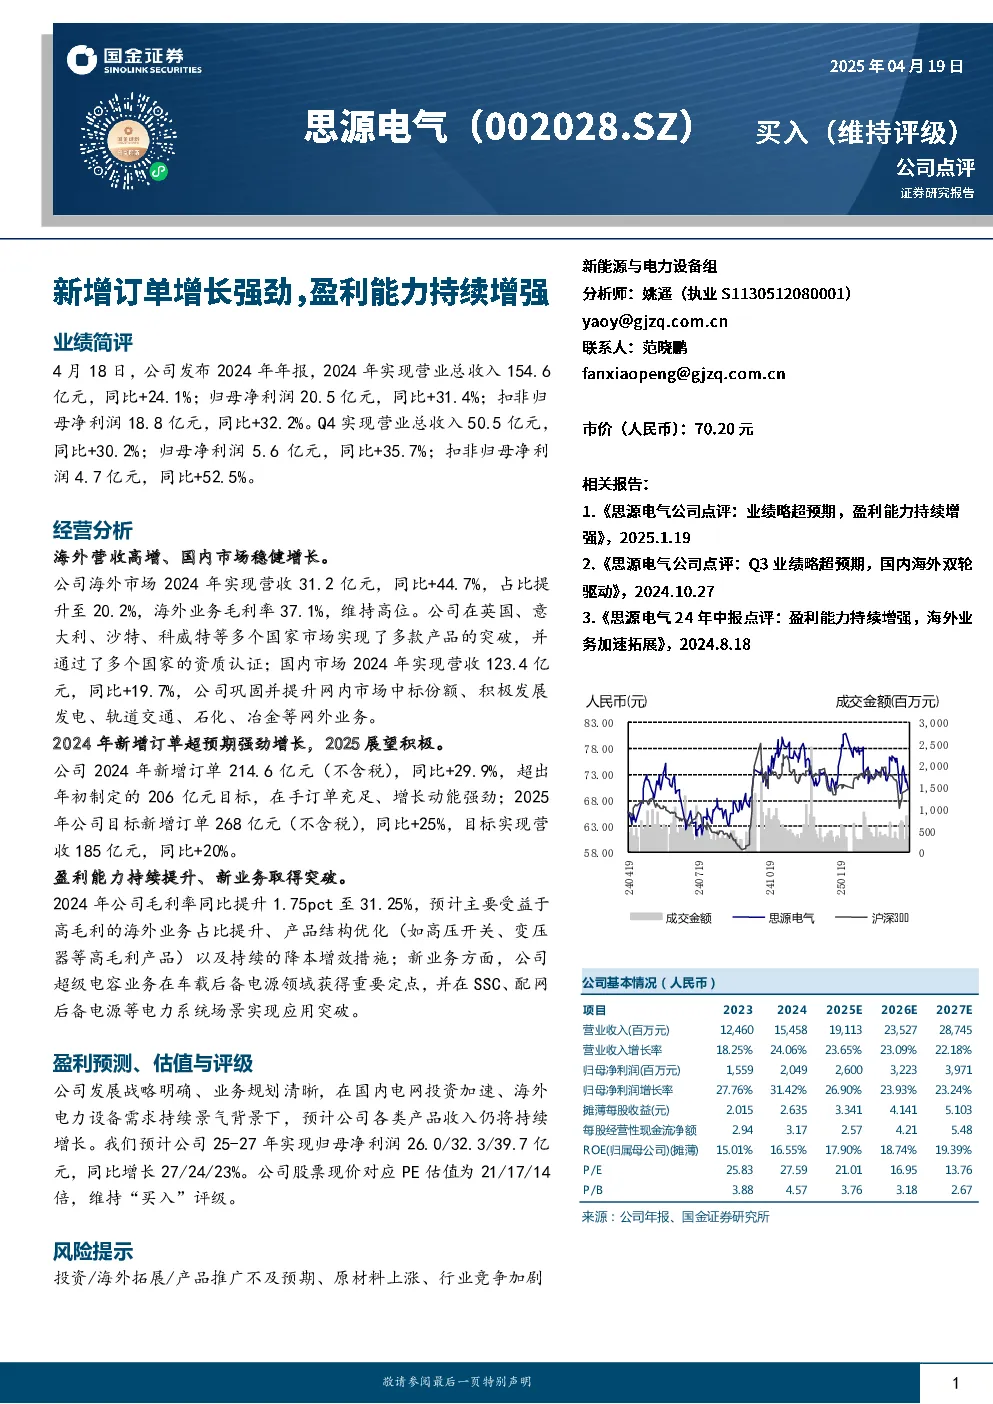
业绩简评
- 2024年公司实现营业总收入154.6亿元,同比增长24.1%;归母净利润20.5亿元,同比增长31.4%;扣非归母净利润18.8亿元,同比增长32.2%。
- Q4实现营业总收入50.5亿元,同比增长30.2%;归母净利润5.6亿元,同比增长35.7%;扣非归母净利润4.7亿元,同比增长52.5%。
经营分析
- 海外市场:2024年实现营收31.2亿元,同比增长44.7%,占比提升至20.2%,毛利率37.1%。公司在英国、意大利、沙特、科威特等多个国家市场实现产品突破,并通过多个国家资质认证。
- 国内市场:2024年实现营收123.4亿元,同比增长19.7%。公司巩固并提升网内市场中标份额,积极发展发电、轨道交通、石化、冶金等网外业务。
- 新增订单:2024年新增订单214.6亿元(不含税),同比增长29.9%,超出年初制定的206亿元目标。2025年目标新增订单268亿元(不含税),同比增长25%,目标实现营收185亿元,同比增长20%。
- 盈利能力:2024年毛利率同比提升1.75pct至31.25%,主要受益于高毛利海外业务占比提升、产品结构优化以及降本增效措施。
- 新业务:超级电容业务在车载后备电源领域获得重要定点,并在SSC、配网后备电源等电力系统场景实现应用突破。
盈利预测、估值与评级
- 预计公司25-27年实现归母净利润26.0/32.3/39.7亿元,同比增长27/24/23%。
- 公司股票现价对应PE估值为21/17/14倍,维持“买入”评级。
风险提示
- 投资/海外拓展/产品推广不及预期、原材料上涨、行业竞争加剧。
公司基本情况(人民币)
- 2023年营业收入12,460百万元,同比增长18.25%;归母净利润1,559百万元,同比增长27.76%。
- 2024年营业收入15,458百万元,同比增长24.06%;归母净利润2,049百万元,同比增长31.42%。
- 2025-2027年预计营业收入分别为19,113/23,527/28,745百万元,同比增长23.65%/23.09%/22.18%;归母净利润分别为2,600/3,223/3,971百万元,同比增长26.90%/23.93%/23.24%。
市场中相关报告评级
- 市场平均投资建议评分为1.00,对应“买入”评级。
特别声明
- 本报告由国金证券股份有限公司发布,仅供参考,不构成投资建议。