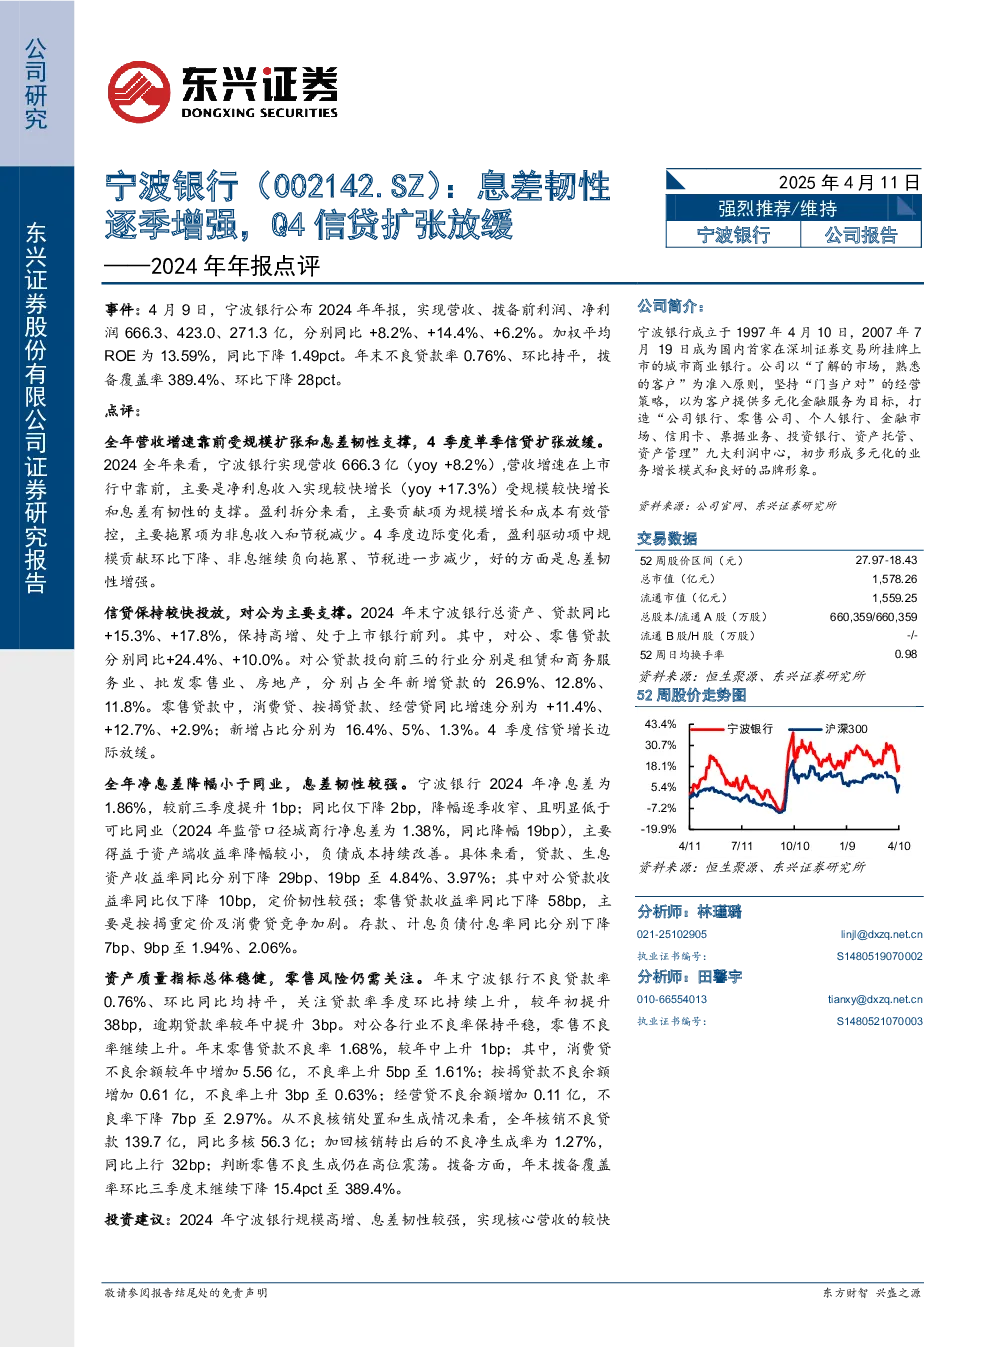
宁波银行2024年年报显示,公司营收、拨备前利润、净利润分别为666.3亿、423.0亿、271.3亿,同比分别增长8.2%、14.4%、6.2%,加权平均ROE为13.59%。年末不良贷款率为0.76%,环比持平,拨备覆盖率389.4%,环比下降28个百分点。
核心观点与关键数据:
- 营收增长: 营收增速在上市行中靠前,主要受净利息收入增长(同比增长17.3%)支撑,这得益于规模扩张和息差韧性。盈利主要贡献项为规模增长和成本管控,拖累项为非息收入和节税减少。4季度单季信贷扩张放缓。
- 信贷投放: 总资产、贷款同比分别增长15.3%、17.8%,保持高增。对公、零售贷款分别同比增长24.4%、10.0%。对公贷款主要投向租赁和商务服务业、批发零售业、房地产。零售贷款中,消费贷、按揭贷款、经营贷同比增速分别为11.4%、12.7%、2.9%。
- 息差表现: 全年净息差为1.86%,较前三季度提升1bp,同比仅下降2bp,降幅逐季收窄,明显低于同业平均水平(1.38%,同比下降19bp)。主要得益于资产端收益率降幅较小,负债成本持续改善。对公贷款收益率同比仅下降10bp,定价韧性较强;零售贷款收益率同比下降58bp,主要受按揭重定价及消费贷竞争加剧影响。
- 资产质量: 不良贷款率0.76%,环比持平,但贷款率季度环比持续上升,逾期贷款率较年中提升。对公不良率平稳,零售不良率上升。年末零售贷款不良率1.68%,较年中上升1bp,其中消费贷不良率上升5bp至1.61%。全年核销不良贷款139.7亿,同比多核56.3亿;不良净生成率为1.27%,同比上行32bp,显示零售不良生成仍在高位震荡。拨备覆盖率环比下降15.4个百分点至389.4%。
研究结论与投资建议:
宁波银行2024年规模高增、息差韧性较强,核心营收增长较快,显示较强的信贷业务扩张和客户经营能力。但在当前经济周期下,不良生成有所上升,核销处置加大、拨备加速消耗,零售风险趋势仍需关注。展望未来,需关注贸易摩擦升级对出口及产业链的影响,特别是民营小微、进出口企业及企业主的信贷需求和资产质量。非息收入波动性或好于行业,得益于财富管理和金融市场投资能力的提升。小幅调降2025-2027年盈利预测至5.8%、6.1%、9.1%,对应BVPS分别为34.9、38.5、42.4元/股。4月10日收盘价23.9元/股,对应2025年0.68倍PB估值。考虑估值已低于可比城商行,维持“强烈推荐”评级。
风险提示: 贸易摩擦升级对外贸客群影响超预期,扩表速度、净息差水平、资产质量受冲击。